O retorno mínimo de uma campanha é o número de reais em venda que cada real investido em anúncio precisa gerar para a venda pagar a si mesma. Ele sai de uma divisão simples, o número um dividido pela margem de contribuição, que é a fatia do preço que sobra depois do custo do produto, do imposto sobre a venda, da taxa de pagamento e da comissão. Quando o retorno do dia fica acima desse mínimo, a campanha dá lucro sobre a venda. Quando fica abaixo, cada venda adicional aumenta o prejuízo.
Um estudo do IBPT de 2026 apontou que o brasileiro trabalhou cerca de 150 dias no ano para pagar tributos, o equivalente a 41,1% da renda, somando os tributos sobre renda, consumo e patrimônio. Este texto leva o imposto para dentro da conta da sua campanha: mostra o que entra na margem, a fórmula passo a passo, dois exemplos hipotéticos (Simples Nacional e Lucro Presumido) e um jeito de conferir, em um dia, se a mídia está acima ou abaixo do mínimo.
Qual é a diferença entre o retorno sobre o anúncio e o retorno real da campanha?
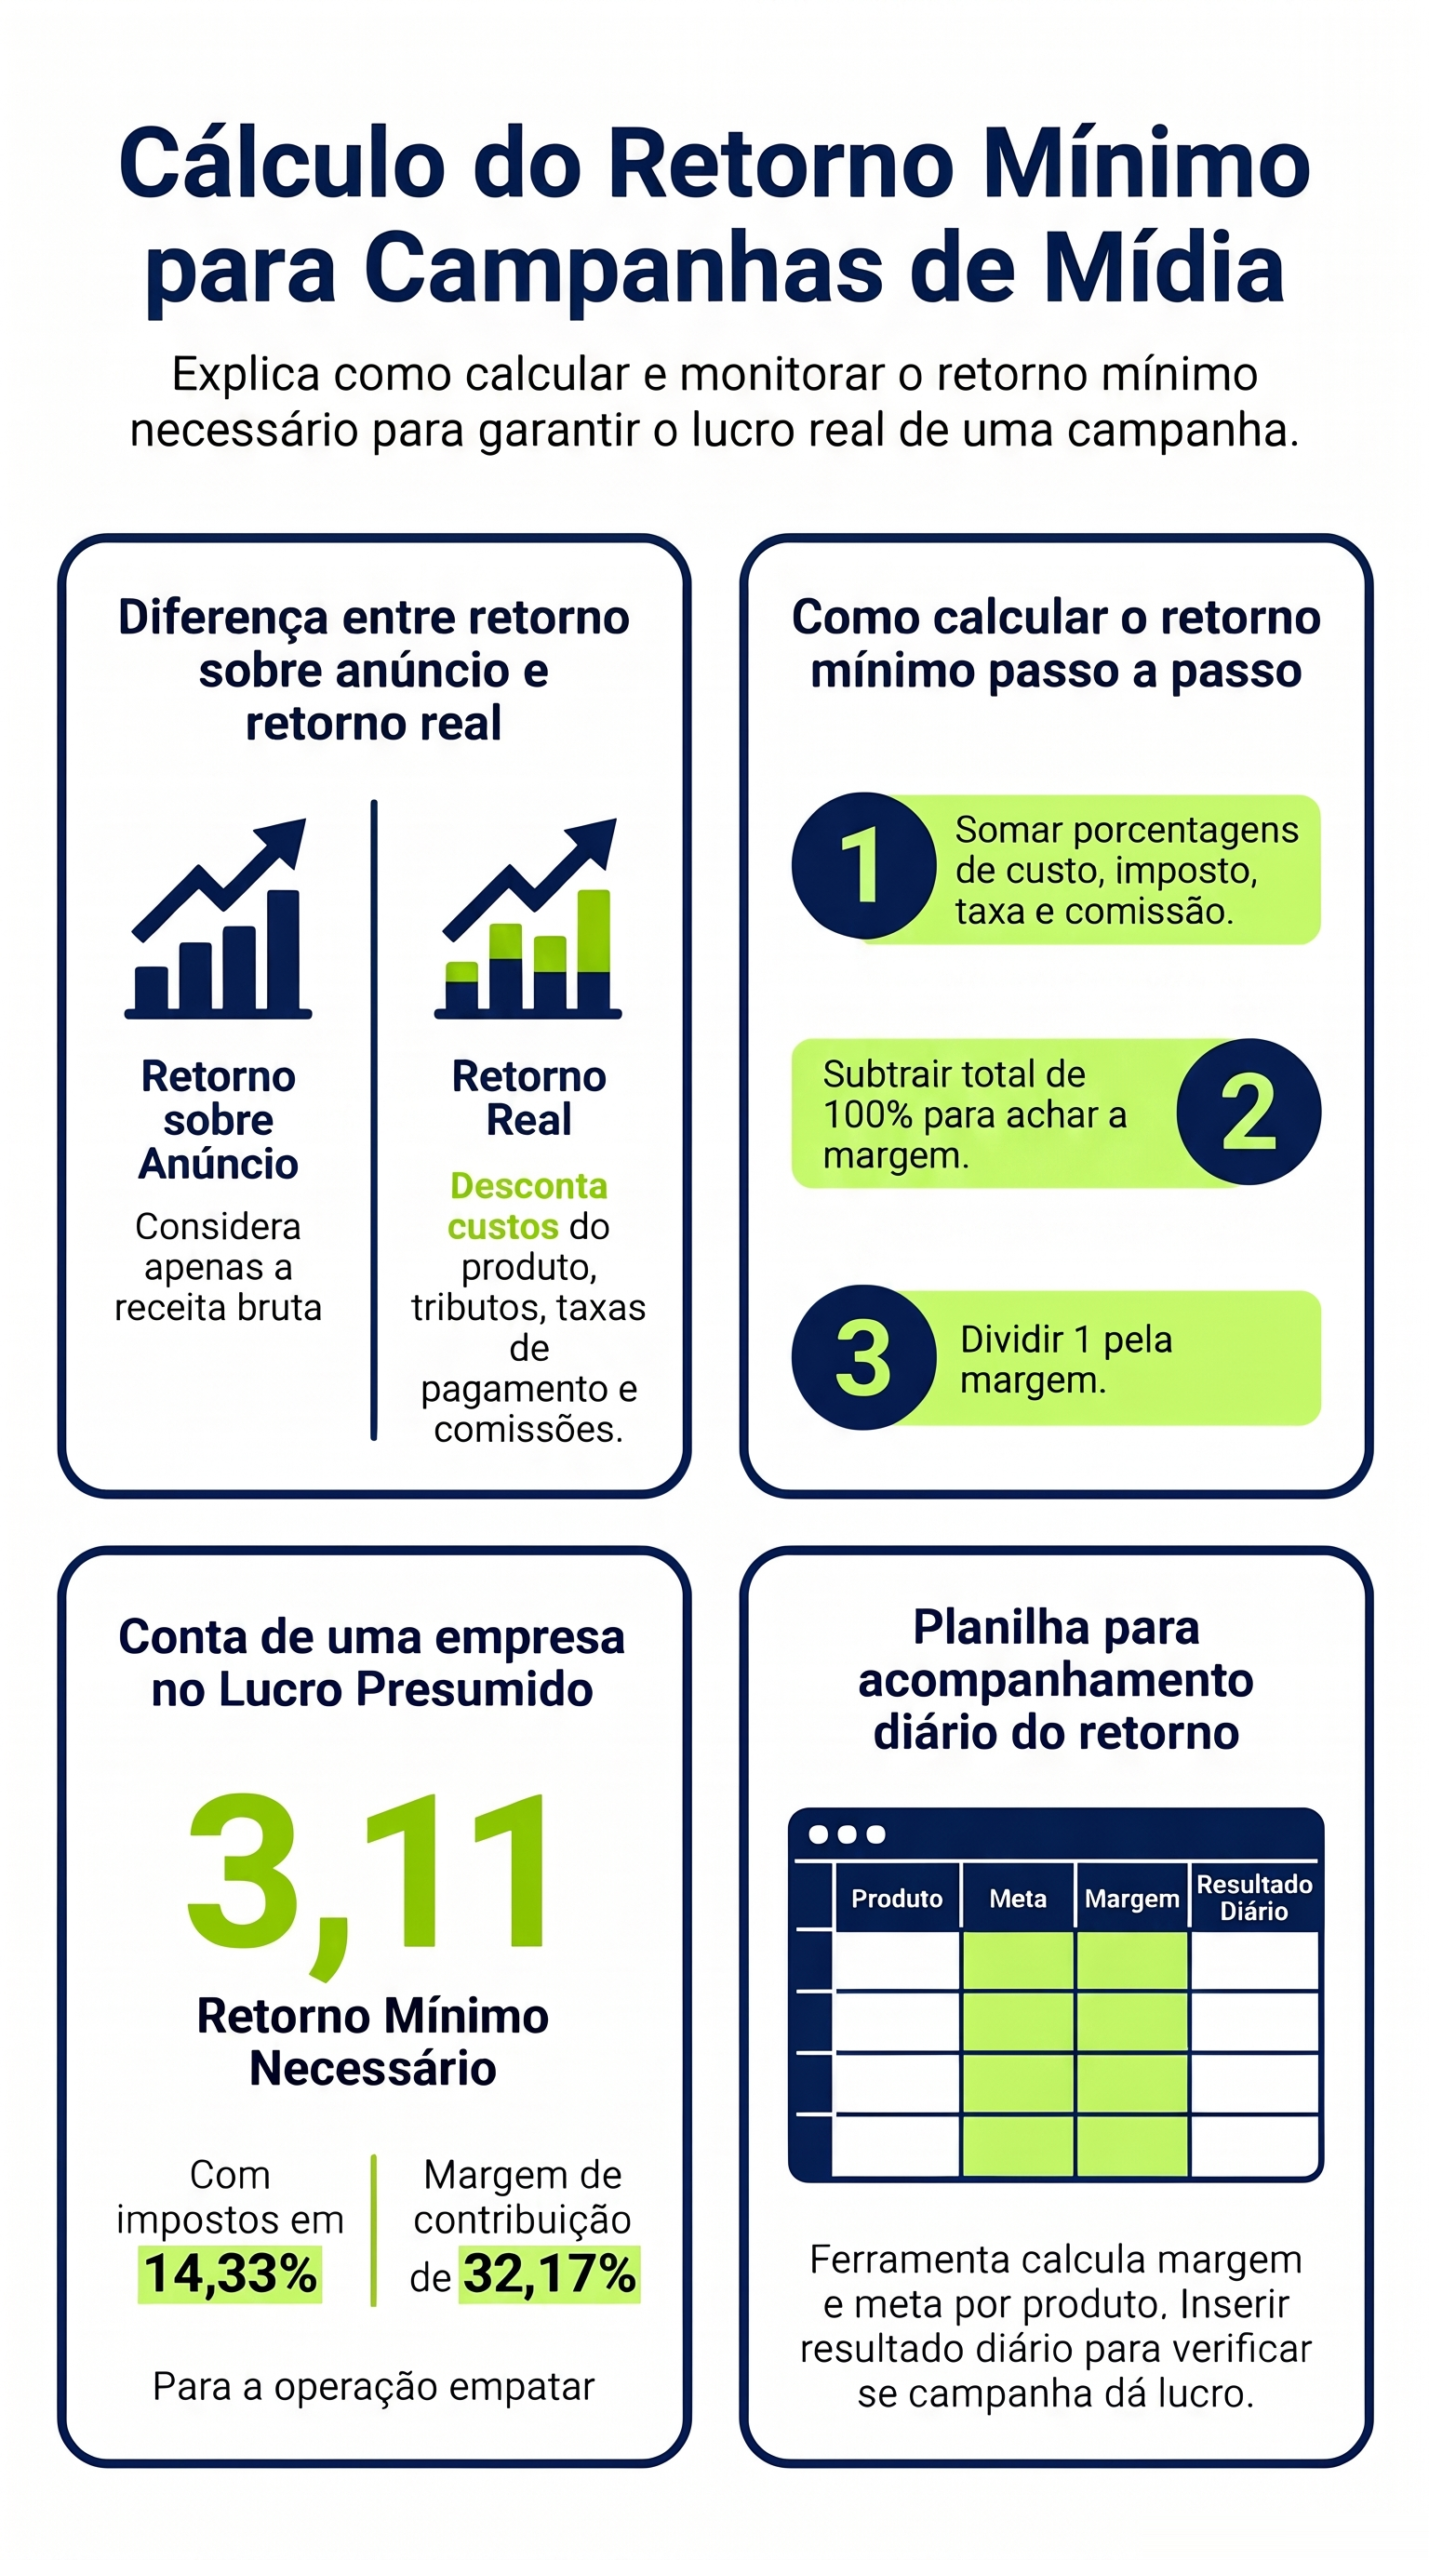
O retorno sobre o anúncio, conhecido pela sigla ROAS, divide o faturamento atribuído à campanha pelo valor investido em mídia. Se a plataforma mostra um retorno de 3, cada real de anúncio trouxe três reais em vendas. Já explicamos essa métrica no artigo O que é ROAS e qual é o ROAS ideal para o seu negócio, e a comparação com o lucro final está em ROAS ou ROI.
O número da plataforma termina no faturamento. O retorno real é o que sobra depois que a venda paga o produto, o imposto, a taxa do cartão e a comissão. Duas empresas com retorno de 3 na tela podem estar em situações opostas, uma com lucro e outra com prejuízo, porque a fatia do preço que fica com a empresa é diferente.
Por isso, a pergunta útil é qual retorno a sua empresa precisa para empatar. Esse número chama-se retorno mínimo, ou ROAS de equilíbrio, e a conta abaixo o transforma em uma meta que a sua equipe consegue acompanhar todos os dias.
O que entra na margem de contribuição e o que fica de fora?
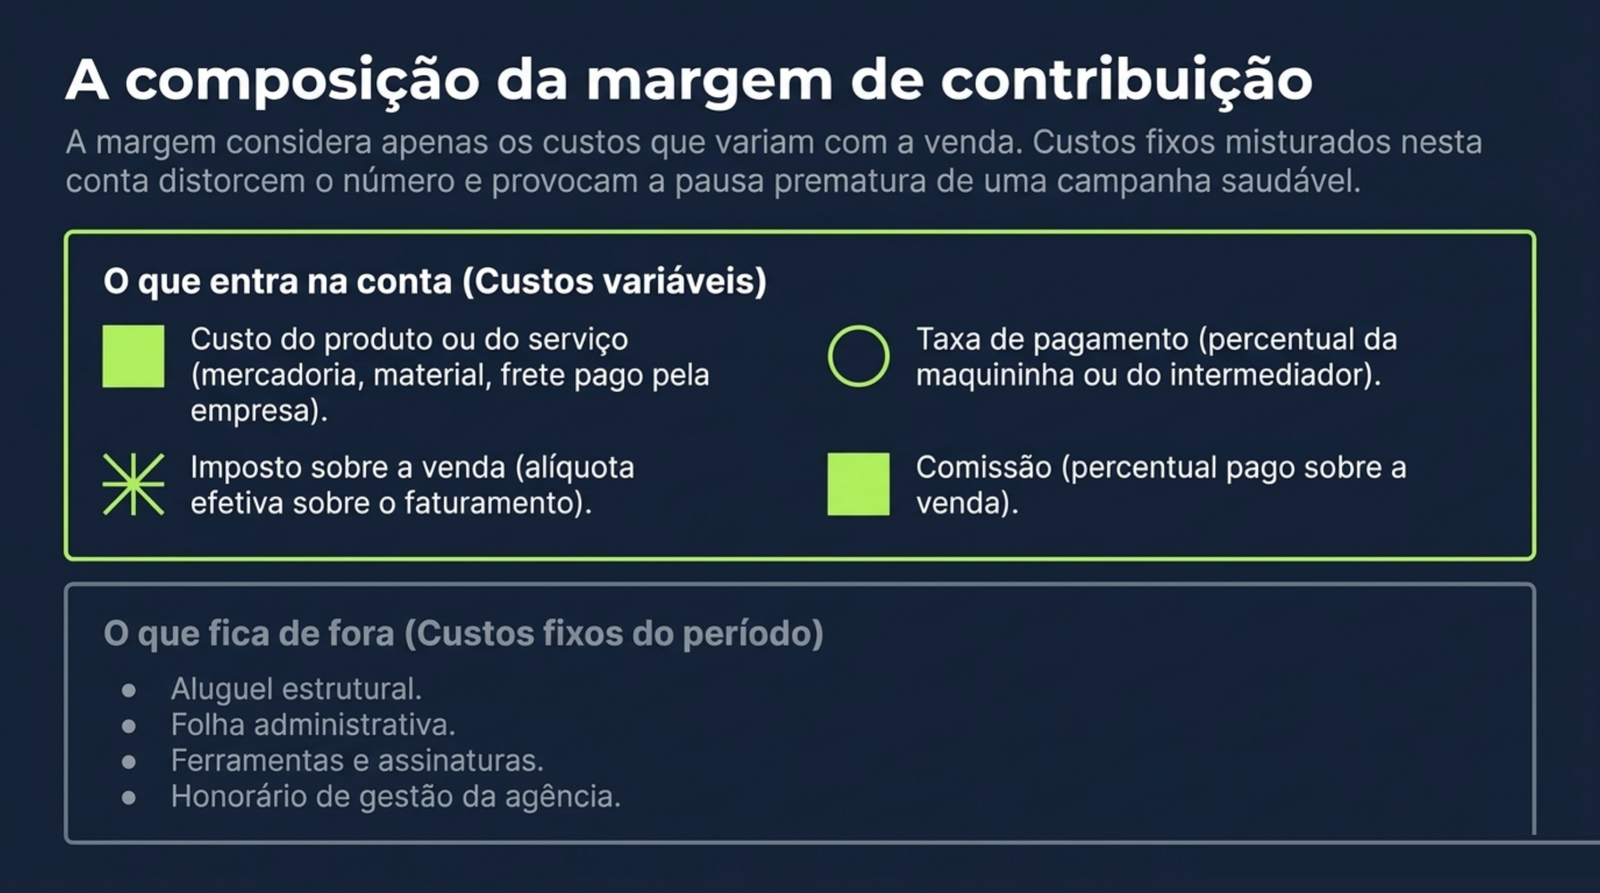
A margem de contribuição é a parte de cada venda que sobra para pagar a mídia, os custos fixos e o lucro. Ela considera apenas o que varia com a venda, ou seja, o que deixa de existir se a venda não acontecer. Entram na conta:
- Custo do produto ou do serviço: o valor da mercadoria, do material ou da hora do profissional que entrega, incluindo frete e embalagem quando a empresa paga.
- Imposto sobre a venda: a alíquota efetiva que incide sobre o faturamento, informada pelo contador.
- Taxa de pagamento: o percentual cobrado pela maquininha, pelo intermediador de pagamento on-line (o gateway) ou pela plataforma de vendas.
- Comissão: o percentual pago a vendedor, parceiro ou afiliado sobre a venda.
Ficam de fora o aluguel, a folha administrativa, as ferramentas e o honorário de gestão da agência. Esses itens são custos fixos do período e entram quando a empresa calcula o retorno sobre o investimento total, o ROI, assunto do artigo ROAS ou ROI. Misturar os dois tipos de custo na mesma margem faz o retorno mínimo parecer maior do que a venda exige e pode levar a pausar uma campanha que estava saudável.
O imposto sobre a venda merece atenção especial por ser o item que muda com o regime da empresa e com o faturamento dos últimos meses. Os dois exemplos mais adiante mostram como ele é calculado no Simples Nacional e no Lucro Presumido.
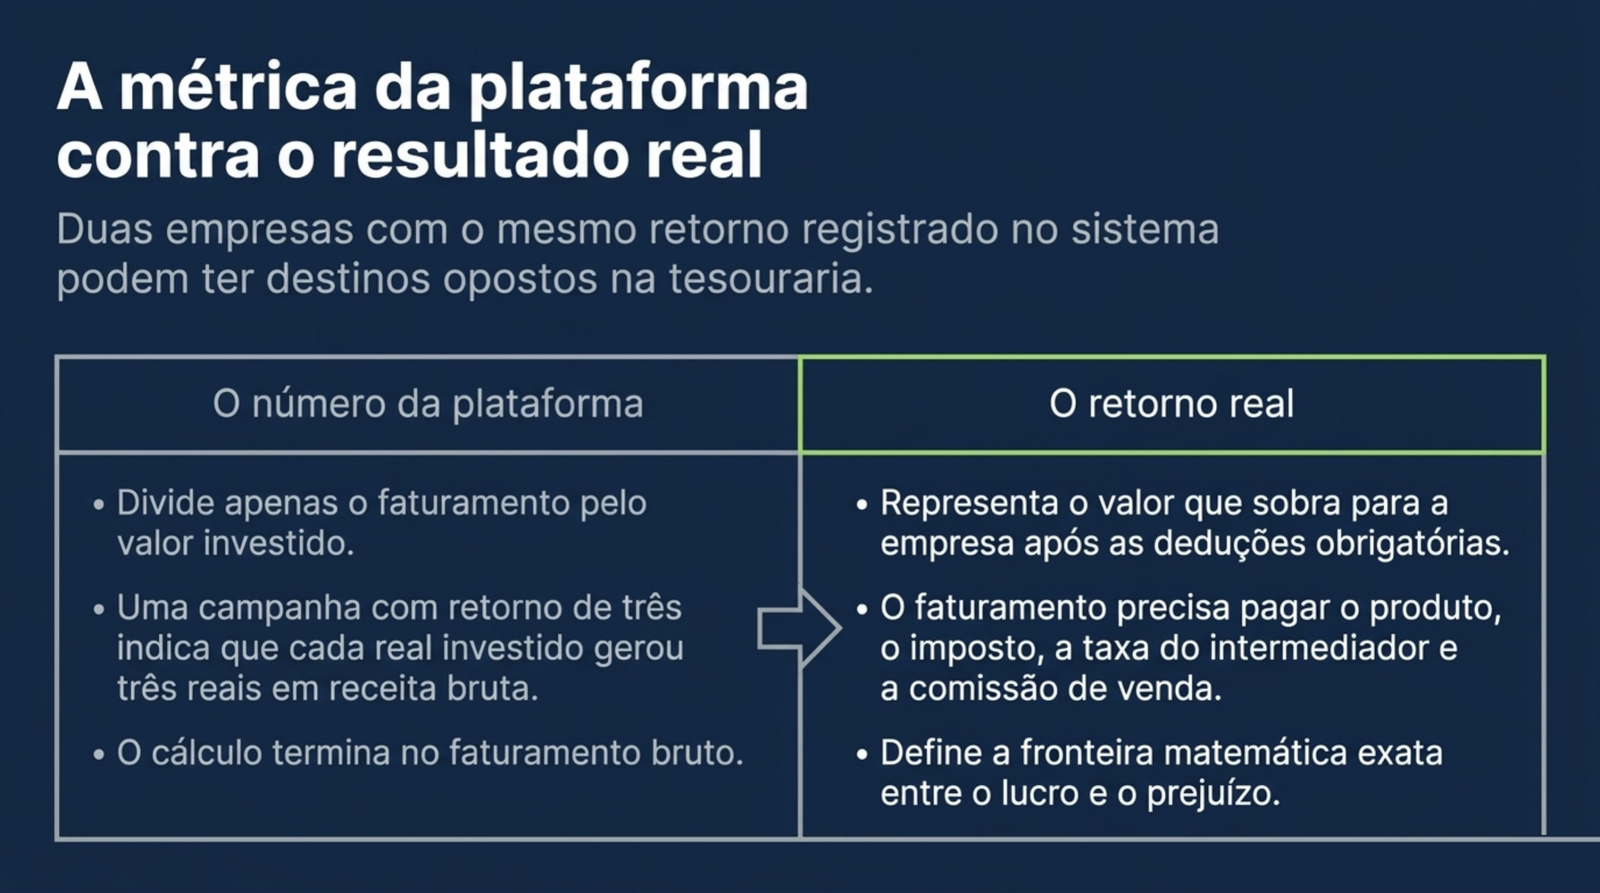
Como calcular o retorno mínimo da campanha passo a passo?
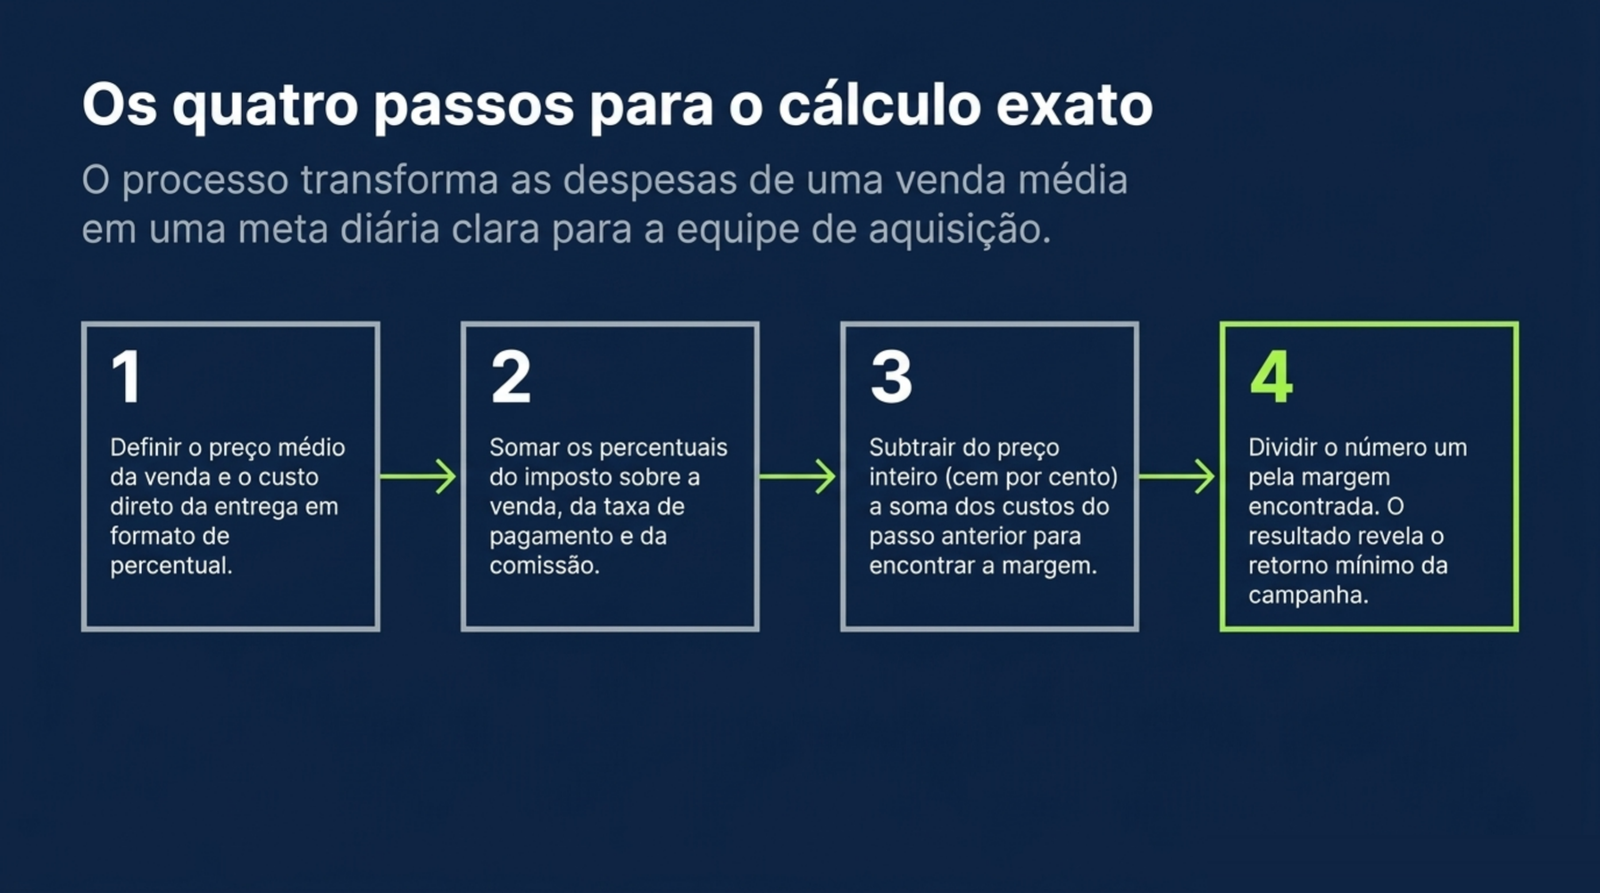
A conta tem quatro passos, todos feitos com o valor de uma venda média.
- Defina o preço médio da venda e o custo do produto ou do serviço, e transforme o custo em percentual do preço (custo dividido pelo preço).
- Some os percentuais do imposto sobre a venda, da taxa de pagamento e da comissão.
- Calcule a margem de contribuição, que é o preço inteiro (100%) menos o percentual do custo, do imposto, da taxa e da comissão.
- Divida 1 pela margem. O resultado é o retorno mínimo.
Se a margem de contribuição é de 20%, o retorno mínimo é de 5, porque 1 dividido por 0,20 dá 5. A leitura é direta: com margem de 20 centavos por real vendido, a empresa precisa vender cinco reais para cada real de anúncio só para recuperar o valor investido. Qualquer venda acima disso começa a gerar lucro sobre a venda, e qualquer venda abaixo gera prejuízo.
Duas observações mantêm a conta honesta. A primeira é calcular uma linha por produto ou serviço quando as margens forem diferentes, porque a média esconde o item que dá prejuízo. A segunda é usar o preço realmente cobrado, já com os descontos concedidos e o custo do parcelamento com taxa.
Sua campanha está acima do retorno mínimo que a sua margem exige?
No diagnóstico estratégico montamos essa conta com os números da sua empresa e definimos qual retorno a mídia precisa entregar para crescer com lucro.
Como fica a conta de uma empresa no Simples Nacional?
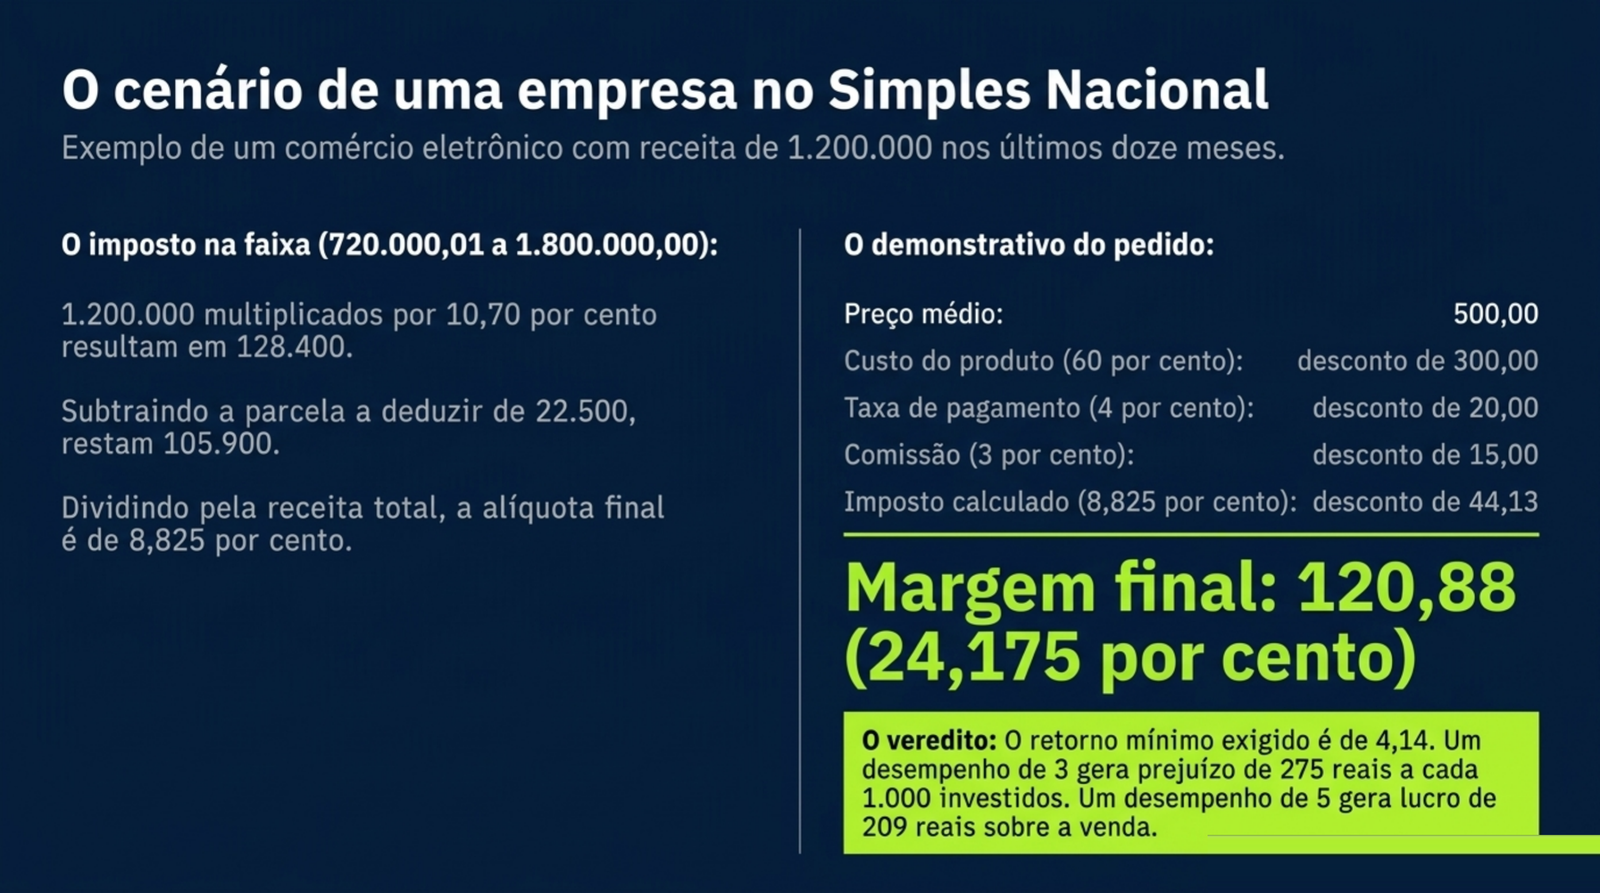
Imagine, apenas para ilustrar, uma loja de produtos que vende pela internet e está no Simples Nacional, com faturamento de R$ 1.200.000 nos últimos doze meses. No Simples, o imposto sobre a venda é a alíquota efetiva, calculada pela fórmula do artigo 18 da Lei Complementar 123/2006, em que a alíquota efetiva é igual à receita dos últimos 12 meses multiplicada pela alíquota nominal, menos a parcela a deduzir, tudo dividido pela receita dos últimos 12 meses.
Para o comércio, o Anexo I da lei coloca essa receita na faixa de R$ 720.000,01 a R$ 1.800.000,00, com alíquota nominal de 10,70% e parcela a deduzir de R$ 22.500,00. Na conta, R$ 1.200.000 multiplicados por 0,107 dão R$ 128.400; menos R$ 22.500, sobram R$ 105.900; dividido por R$ 1.200.000, o resultado é 0,08825, ou seja, 8,825%.
Agora o preço médio do pedido, que neste exemplo é de R$ 500. O custo do produto é de R$ 300 (60% do preço), a taxa de pagamento é de 4% (R$ 20) e a comissão é de 3% (R$ 15). O imposto de 8,825% equivale a R$ 44,13. Sobram R$ 120,88 por pedido, o que dá uma margem de contribuição de 24,175%.
O retorno mínimo é 1 dividido por 0,24175, que resulta em cerca de 4,14. Teste com a campanha que mostra retorno 3 na plataforma: com R$ 1.000 de anúncio, o faturamento é de R$ 3.000, e a margem de 24,175% deixa R$ 725,25. Descontado o anúncio, o resultado é um prejuízo de aproximadamente R$ 275. Com retorno 5, o faturamento é de R$ 5.000, a margem deixa R$ 1.208,75 e sobra um lucro de cerca de R$ 209 sobre a venda.
A alíquota efetiva muda à medida que a receita dos últimos doze meses cresce, e uma campanha que funciona empurra a empresa para faixas mais altas. Por isso vale refazer o cálculo todo mês e acompanhar a distância até o teto do regime, tema do artigo O teto do Simples Nacional: o que acontece quando o marketing da clínica funciona. Este exemplo é ilustrativo: a alíquota real da sua empresa, com o anexo correto e as particularidades do seu produto, vem do seu contador.
E a conta de uma empresa no Lucro Presumido?
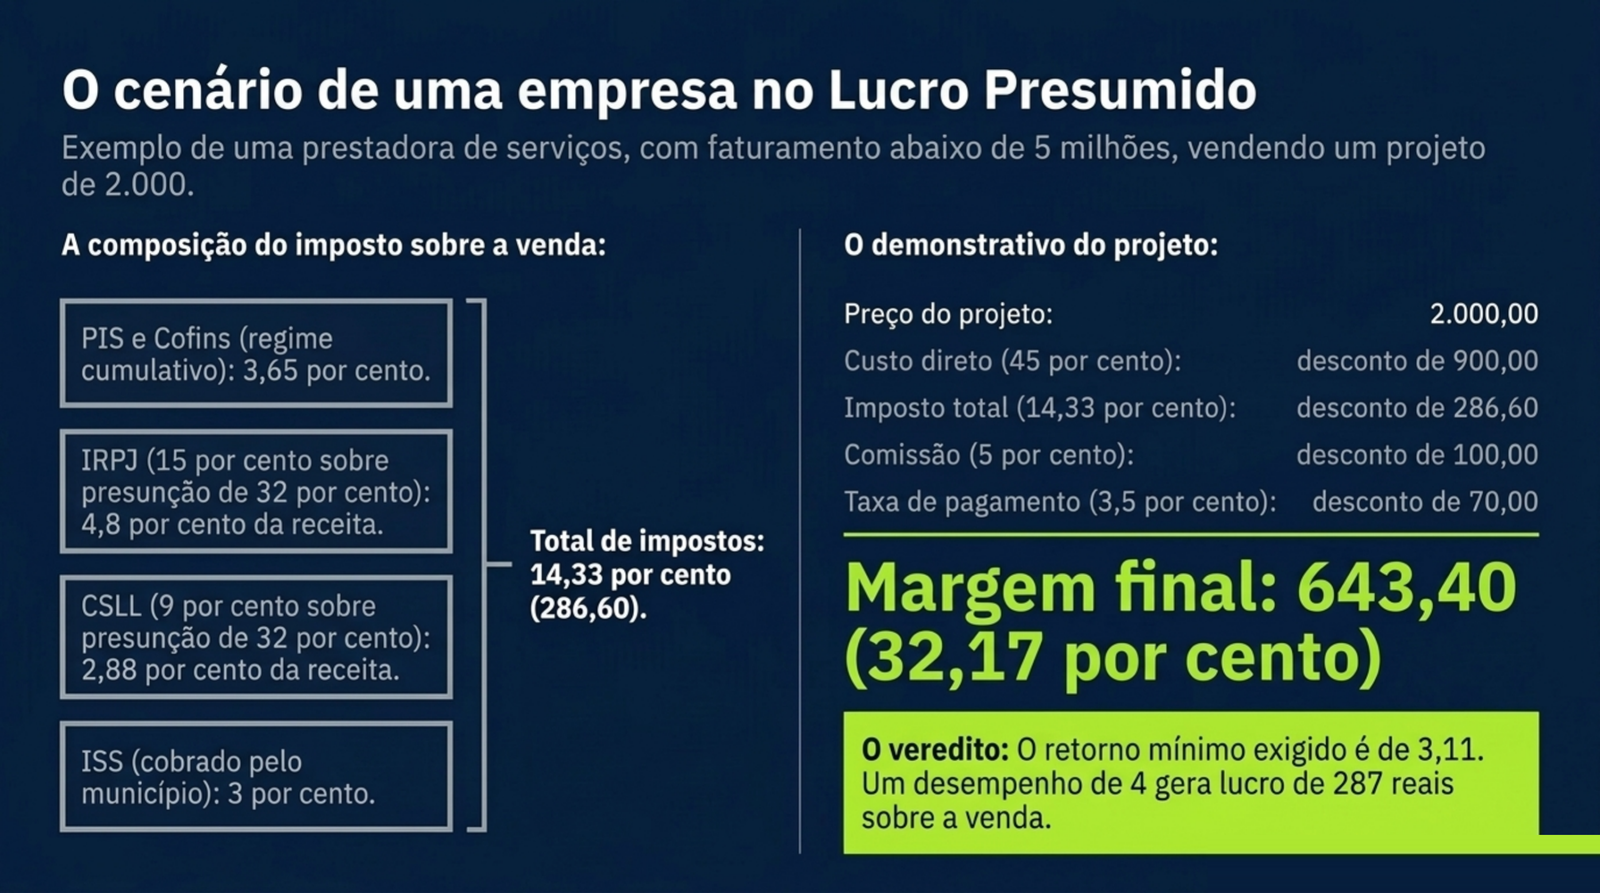
No Lucro Presumido não existe uma guia única, e o imposto sobre a venda é a soma de quatro itens que podem ser lidos separadamente. Imagine, de novo apenas para ilustrar, uma empresa de serviços que vende um projeto de R$ 2.000, com faturamento anual abaixo de R$ 5 milhões. As alíquotas usadas abaixo são as das leis federais e a do município que o exemplo supõe.
- PIS e Cofins no regime cumulativo: as alíquotas são de 0,65% e de 3%, somando 3,65% da receita (Lei 9.715/1998, artigo 8º, e Lei 9.718/1998, artigo 8º).
- IRPJ: a lei presume que 32% da receita de serviços em geral é lucro (Lei 9.249/1995, artigo 15, §1º, III) e aplica a alíquota de 15% (artigo 3º). O resultado é de 4,8% da receita.
- CSLL: a mesma presunção de 32% (artigo 20), com alíquota de 9% (Lei 7.689/1988, artigo 3º). O resultado é de 2,88% da receita.
- ISS: cobrado pelo município, entre o mínimo de 2% e o máximo de 5% (Lei Complementar 116/2003, artigos 8º e 8º-A). O exemplo supõe 3%.
Somando, o imposto sobre a venda fica em 14,33% (3,65% + 4,8% + 2,88% + 3%), ou R$ 286,60 do projeto de R$ 2.000. O custo direto do serviço é de R$ 900 (45%), a taxa de pagamento é de 3,5% (R$ 70) e a comissão é de 5% (R$ 100). Sobram R$ 643,40, uma margem de contribuição de 32,17%.
O retorno mínimo é 1 dividido por 0,3217, cerca de 3,11. Com retorno 3, a campanha de R$ 1.000 gera R$ 3.000 em vendas e uma margem de R$ 965,10, o que significa um prejuízo de cerca de R$ 35. Com retorno 4, o faturamento de R$ 4.000 deixa R$ 1.286,80 de margem e um lucro de cerca de R$ 287 sobre a venda.
Duas ressalvas pedem a conferência do contador. O adicional de 10% do IRPJ sobre a parcela do lucro presumido que passar de R$ 20 mil por mês do período de apuração, ou R$ 60 mil por trimestre (Lei 9.249/1995, artigo 3º, §1º), não entra neste exemplo; com a presunção de 32%, ele passa a valer quando a receita de serviços supera cerca de R$ 62,5 mil por mês. E a Lei Complementar 224/2025, com efeitos em 2026, aplica acréscimo de 10% nos percentuais de presunção apenas sobre a parcela da receita que ultrapassar R$ 5 milhões no ano, regra que não alcança uma empresa abaixo desse valor.
Como saber em um dia se a campanha dá lucro?
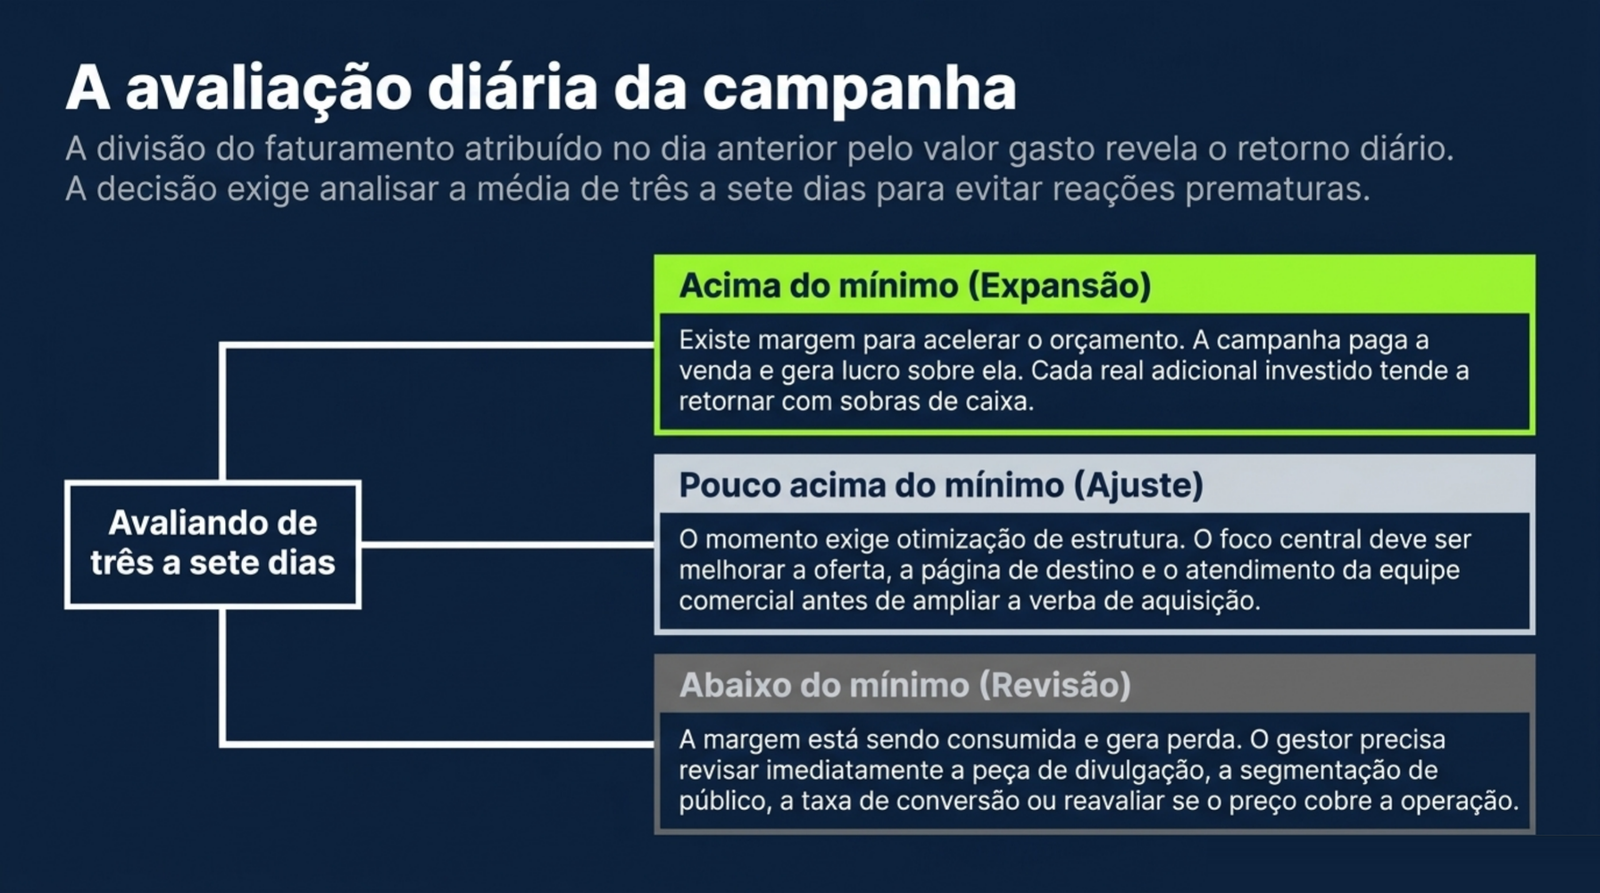
Com o retorno mínimo definido, a conferência diária fica curta. Todas as manhãs, divida o faturamento atribuído pela plataforma no dia anterior pelo valor gasto no mesmo dia. O resultado é o retorno do dia. Compare com o mínimo: se ficou acima, a campanha está pagando a venda e gerando lucro sobre ela; se ficou abaixo, está consumindo margem.
Três cuidados evitam decisões apressadas. O primeiro é que um dia isolado oscila, principalmente quando o produto ou serviço tem valor alto, porque poucas vendas mudam o resultado. Para pausar ou aumentar verba, olhe a média de três a sete dias. O segundo é que o faturamento da plataforma costuma incluir pedidos que depois são cancelados ou devolvidos, então feche o mês com as vendas confirmadas. O terceiro é que o retorno mínimo precisa ser atualizado quando a alíquota, a taxa de pagamento ou o custo do produto mudarem.
Para a decisão de crescimento, a leitura é objetiva. Quando o retorno do dia está bem acima do mínimo, existe espaço para investir mais, porque cada real adicional tende a voltar com sobra. Quando está pouco acima, o trabalho é melhorar a oferta, a página ou o atendimento antes de ampliar a verba. Quando está abaixo, vale revisar a peça do anúncio (imagem, vídeo e texto), o público e a taxa de conversão do atendimento, e conferir se o preço ainda cobre a margem.
Qual planilha usar para fazer essa conta todos os dias?
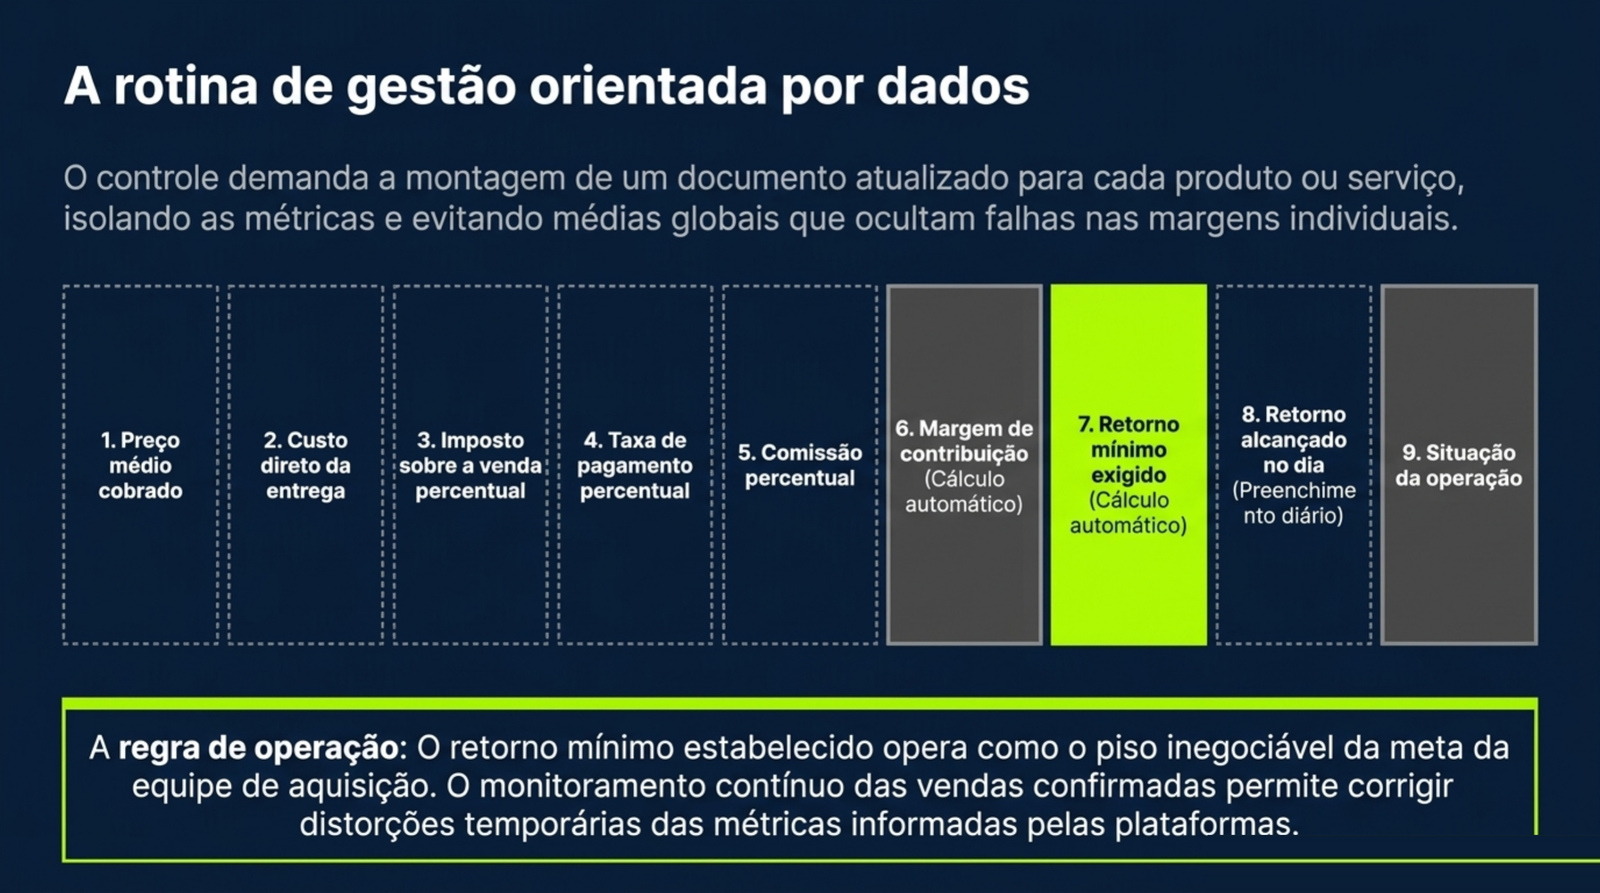
Preparamos uma planilha para que a conta fique pronta em poucos minutos: baixe a planilha do retorno mínimo. Cada linha representa um produto ou serviço, e as colunas são as seguintes.
- Preço médio: o valor realmente cobrado por venda.
- Custo do produto ou serviço: o custo direto da venda, em reais.
- Imposto sobre a venda (%): a alíquota informada pelo seu contador.
- Taxa de pagamento (%): o percentual da maquininha, do gateway ou da plataforma.
- Comissão (%): o percentual pago a vendedor, parceiro ou afiliado.
- Margem de contribuição: calculada pela planilha.
- Retorno mínimo: calculado pela planilha, é a meta da campanha.
- Retorno do dia: digitado por você a cada manhã.
- Situação: calculada, mostra se o dia ficou acima ou abaixo do mínimo.
O passo seguinte é levar o número para a rotina de decisão: o retorno mínimo vira o piso da meta de mídia, e o gestor de tráfego passa a reportar o retorno do dia contra esse piso. Esse é o tipo de conta que fazemos no diagnóstico, com os números reais de cada empresa e a revisão do contador.
Perguntas frequentes
Posso usar um único retorno mínimo para a empresa inteira?
Só quando todos os produtos têm margem parecida. Se o custo, a comissão ou o imposto mudam de um item para outro, o retorno mínimo também muda, e uma média esconde o produto que dá prejuízo. O mais seguro é calcular uma linha por produto ou por grupo de produtos com margem semelhante.
O retorno mínimo já cobre a equipe e o honorário de gestão?
Não cobre. Ele empata apenas a venda, depois de custo direto, imposto, taxa e comissão. A equipe, as ferramentas e o honorário da agência são custos fixos e entram no ROI. Para ter lucro final, o retorno do dia precisa ficar acima do mínimo por margem suficiente para pagar esses custos fixos.
O número da plataforma de anúncios bate com o do meu caixa?
Quase nunca bate exato. A plataforma atribui vendas dentro de uma janela de tempo e registra pedidos que depois podem ser cancelados. Use o retorno da plataforma para a decisão diária e feche o mês com as vendas confirmadas no caixa, ajustando o retorno mínimo se a diferença for recorrente.
Com que frequência devo recalcular a alíquota do Simples Nacional?
A alíquota efetiva depende da receita dos doze meses anteriores, então muda todo mês, e de forma mais visível quando o faturamento sobe de faixa. Recalcule ao menos uma vez por mês, ou peça ao contador a alíquota estimada do mês seguinte, e atualize a planilha.
O imposto sobre o lucro também entra na margem?
No Lucro Presumido, o IRPJ e a CSLL são calculados por um percentual da receita, por isso entram como alíquota sobre a venda. No Lucro Real, esses dois tributos dependem do resultado apurado no período, por isso ficam fora da margem e entram depois, na conta do lucro final. Na margem ficam apenas os tributos sobre a venda, que o contador informa.
Leia também
- ROAS ou ROI: qual métrica decide se a campanha deu lucro
- O que é ROAS e qual é o ROAS ideal para o seu negócio
- O teto do Simples Nacional: o que acontece quando o marketing da clínica funciona
- Quanto custa cada paciente de verdade: CAC, margem por procedimento e imposto na mesma conta
- O que é CAC: a fórmula certa, os erros mais comuns e o que fazer com o número
Fontes: Lei Complementar 123/2006 (Simples Nacional), artigo 18 e Anexo I · Lei 9.249/1995 (IRPJ e CSLL, artigos 3º, 15 e 20) · Lei 7.689/1988 (CSLL, artigo 3º) · Lei 9.715/1998 (PIS, artigo 8º) · Lei 9.718/1998 (Cofins, artigo 8º) · Lei Complementar 116/2003 (ISS, artigos 8º e 8º-A) · Lei Complementar 224/2025 (artigo 4º, §§ 4º e 5º) · Portal Contábeis: brasileiro trabalhou 150 dias para pagar impostos em 2026 (estudo do IBPT)