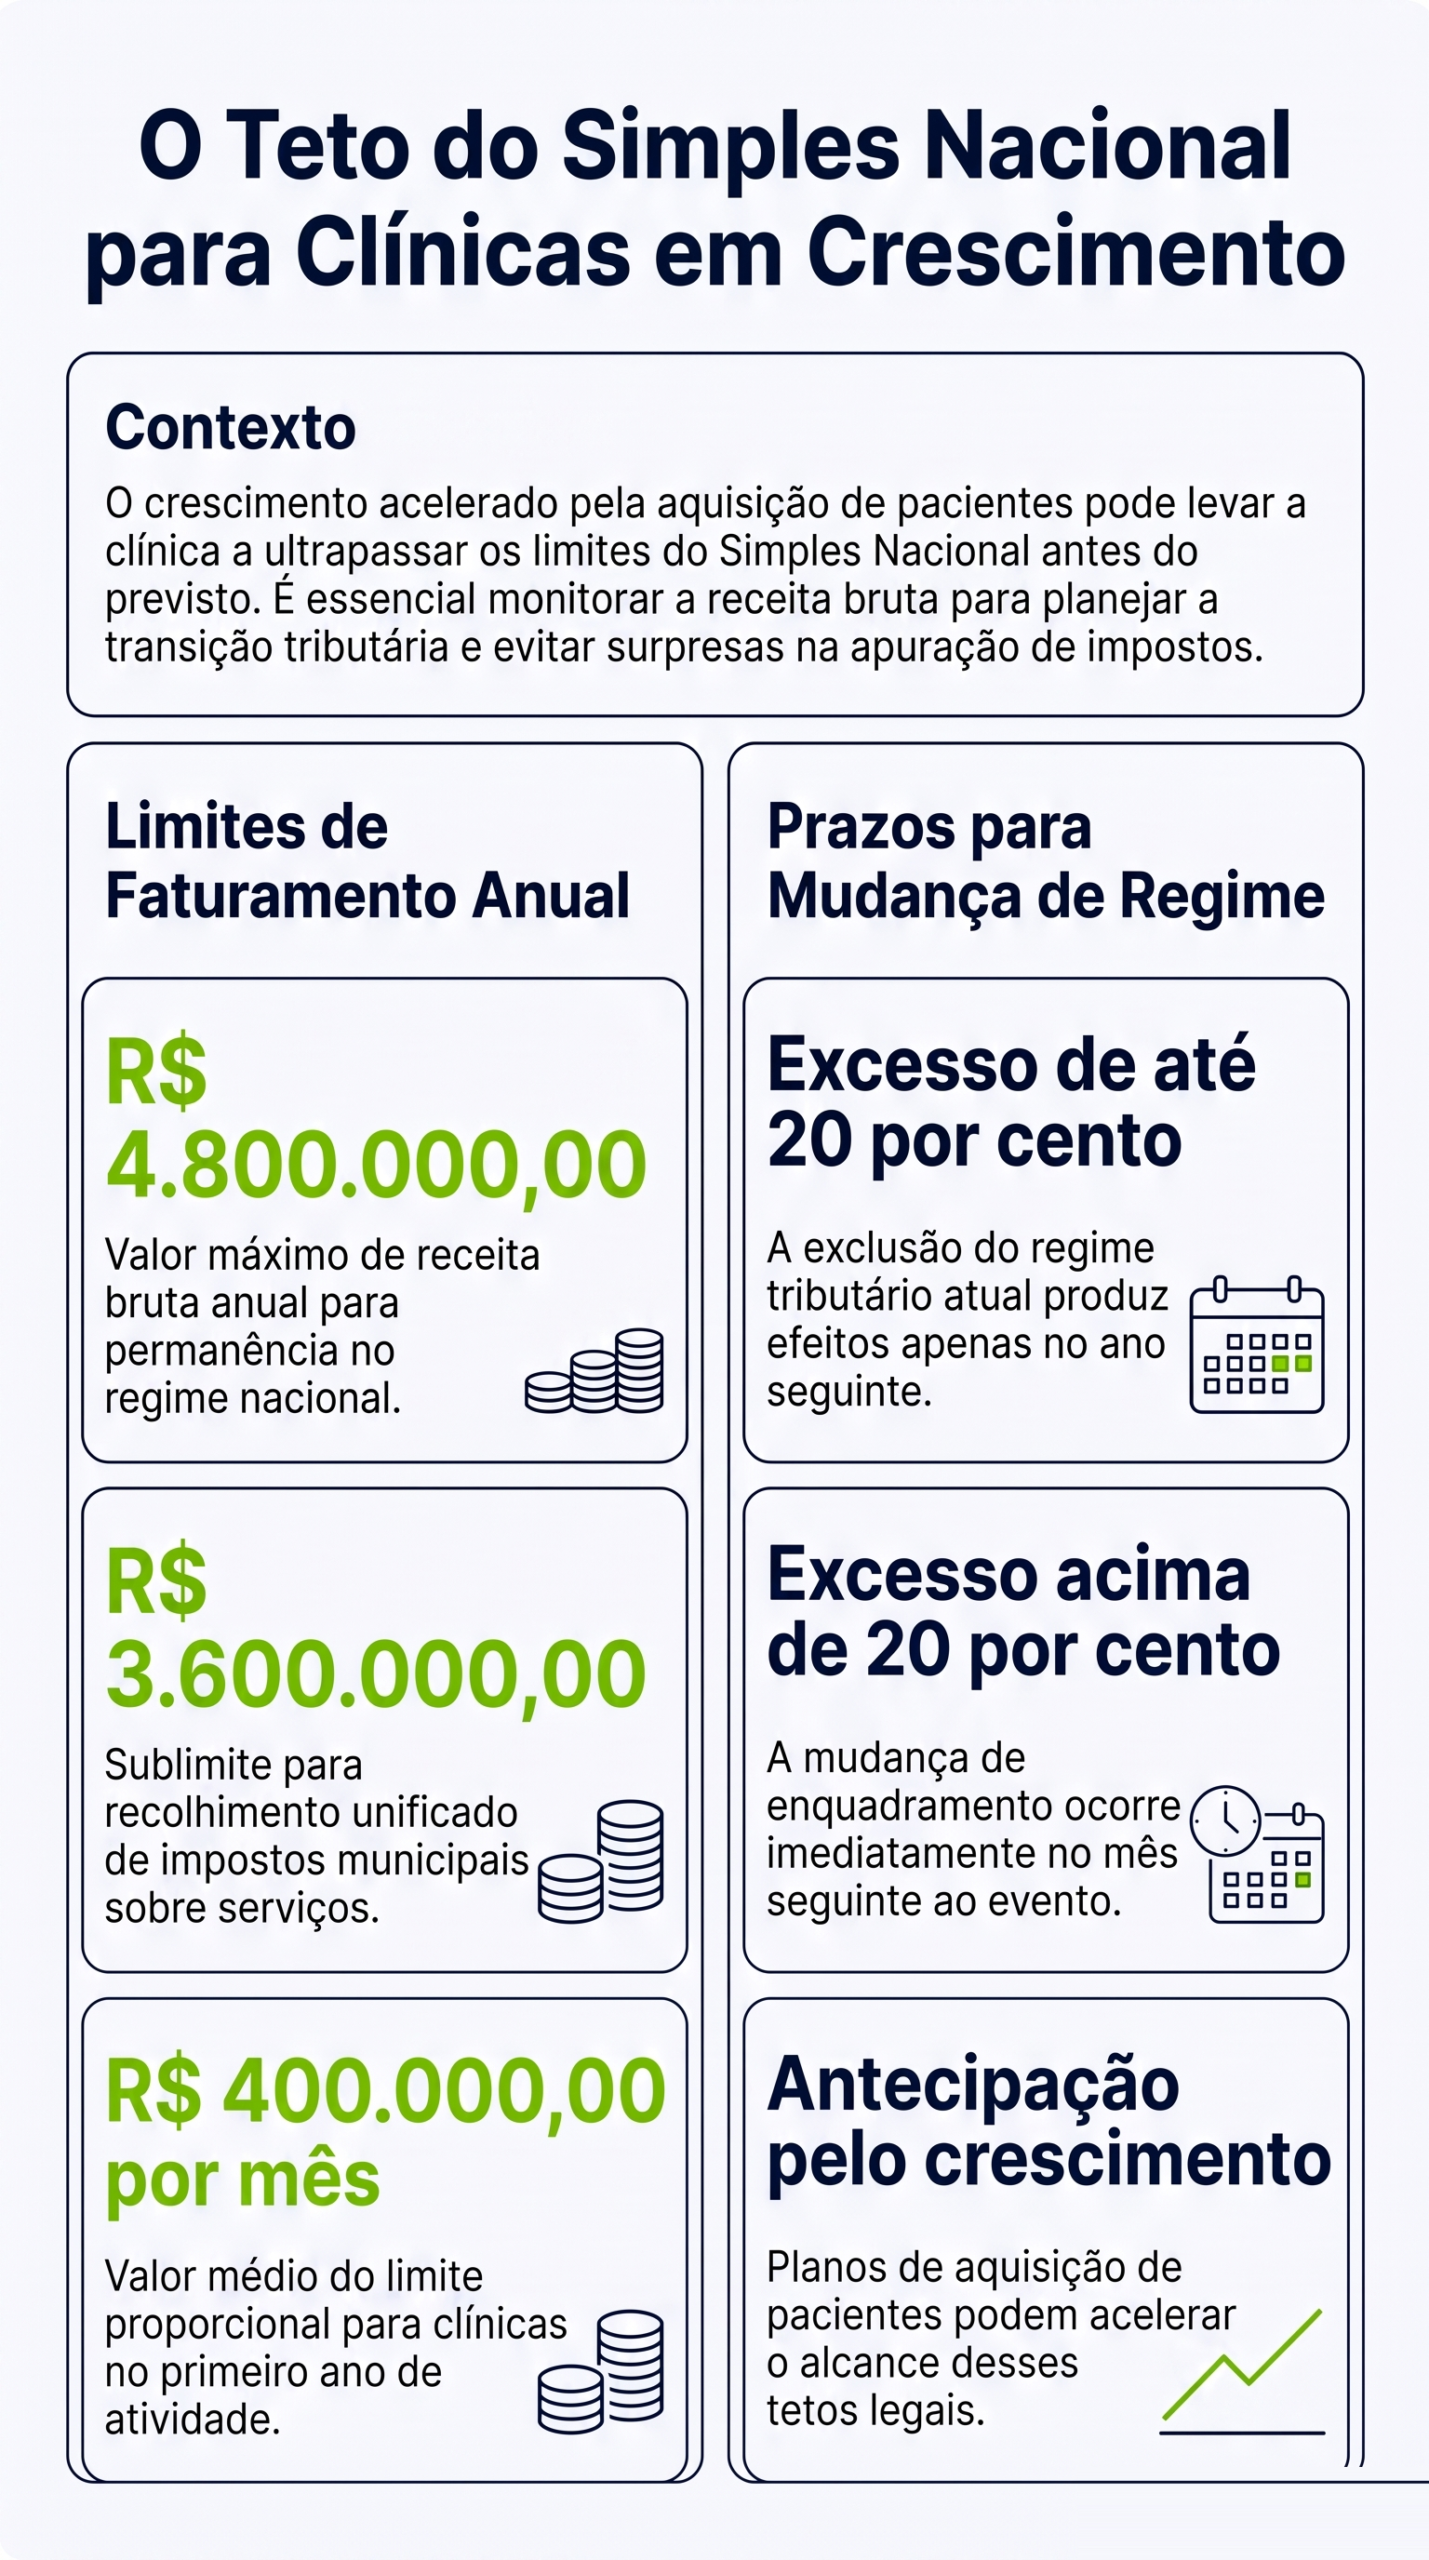
O Simples Nacional tem um limite de receita bruta anual de
R$ 4.800.000,00 para permanecer no regime, e um sublimite específico, hoje
em R$ 3.600.000,00, para continuar recolhendo ICMS e ISS dentro da guia
única. Uma clínica que fatura entre R$ 100 mil e R$ 500 mil por mês pode se
aproximar desses números mais rápido do que imagina quando uma campanha de
aquisição de pacientes começa a funcionar de verdade.
Este artigo explica os dois limites, o que acontece quando a receita
passa de cada um deles, quando os efeitos dessa mudança começam a valer, a
regra de proporcionalidade para quem está no primeiro ano de atividade e
como uma agenda mais cheia pode antecipar esse teto sem que o dono da
clínica tenha percebido a aproximação.
Prefere ouvir?
Uma conversa sobre os pontos deste artigo, para ouvir no carro ou entre um atendimento e outro. Duração de 21 minutos.
Qual é o limite de receita do Simples Nacional?
A Lei Complementar 123/2006, no art. 3º, inciso II, define que uma
empresa de pequeno porte pode faturar, em cada ano-calendário, receita
bruta superior a R$ 360.000,00 e igual ou inferior a R$ 4.800.000,00 para
continuar enquadrada no Simples Nacional. Esse é o teto nacional do
regime, válido para todo o Brasil, independentemente do estado ou do
município onde a clínica está registrada.
Uma clínica que fatura entre R$ 100 mil e R$ 500 mil por mês soma
algo entre R$ 1,2 milhão e R$ 6 milhões por ano, dependendo do patamar
em que a agenda está. Na média, R$ 400 mil por mês já equivalem ao teto
anual, e uma clínica acima de R$ 300 mil por mês passa do sublimite de
R$ 3.600.000,00 tratado mais abaixo. Para quem está perto dessa faixa, uma campanha de
aquisição que sustenta um faturamento maior por alguns meses seguidos
pode levar a receita anual além dos R$ 4.800.000,00 sem que isso tenha
sido planejado.
O que entra na conta da receita bruta para esse limite?
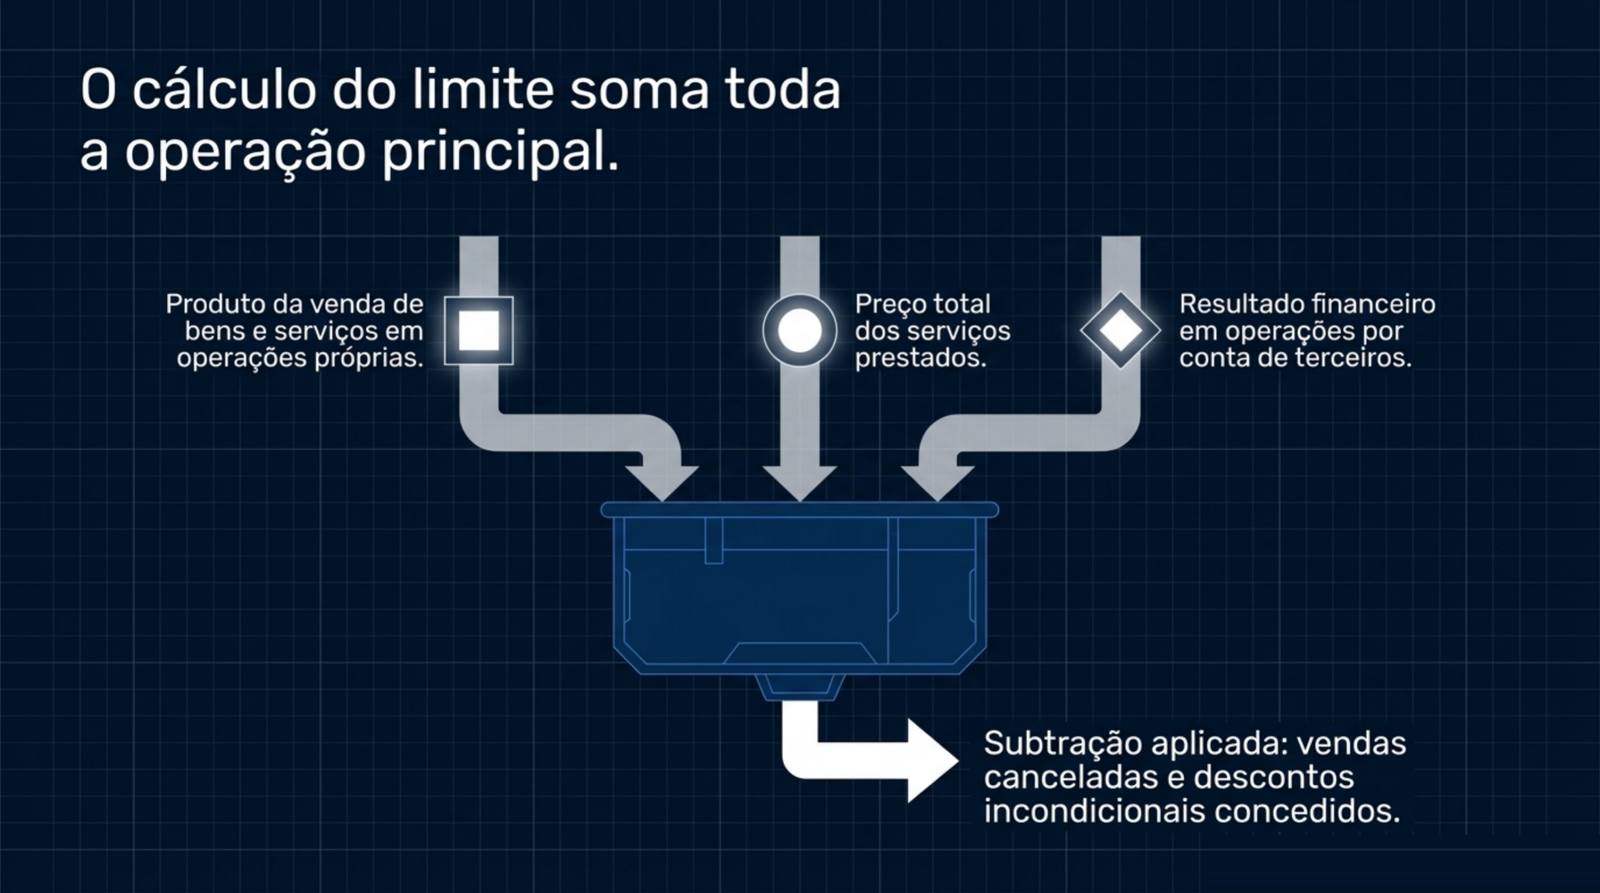
O limite de R$ 4.800.000,00 e o sublimite de R$ 3.600.000,00 são
calculados sobre a receita bruta da clínica, e a própria Lei Complementar
123/2006, no art. 3º, §1º, define o que entra nessa conta: o produto da
venda de bens e serviços em operações próprias, o preço dos serviços
prestados, o resultado em operações por conta alheia e as demais receitas
da atividade principal da empresa, sem incluir as vendas canceladas e os
descontos incondicionais concedidos.
Na prática, para uma clínica, isso significa somar tudo o que entra
pela prestação de serviço e pela venda de produto ligado ao procedimento.
O critério de reconhecimento dessa receita (competência ou caixa) é uma
escolha feita na apuração do Simples, e vale confirmar com o contador
qual deles a clínica usa. Uma campanha de aquisição que
aumenta o volume de agendamento e de venda de pacote de procedimento
entra inteira nessa soma, o que reforça por que vale acompanhar esse
número junto com o resultado de mídia, muito antes da hora de fechar o
balanço do ano.
O que é o sublimite de ICMS e ISS, e por que ele chega antes do teto nacional?
Além do teto nacional, existe um sublimite específico para o
recolhimento do ICMS e do ISS dentro do Simples Nacional, previsto no
art. 13-A da Lei Complementar 123/2006: R$ 3.600.000,00 por ano. O art.
19 da mesma lei permite que estados com pequena participação no PIB
adotem um sublimite menor, mas para o ano-calendário de 2026 a Portaria
CGSN nº 54/2025 fixou R$ 3.600.000,00 em todos os estados e no Distrito
Federal.
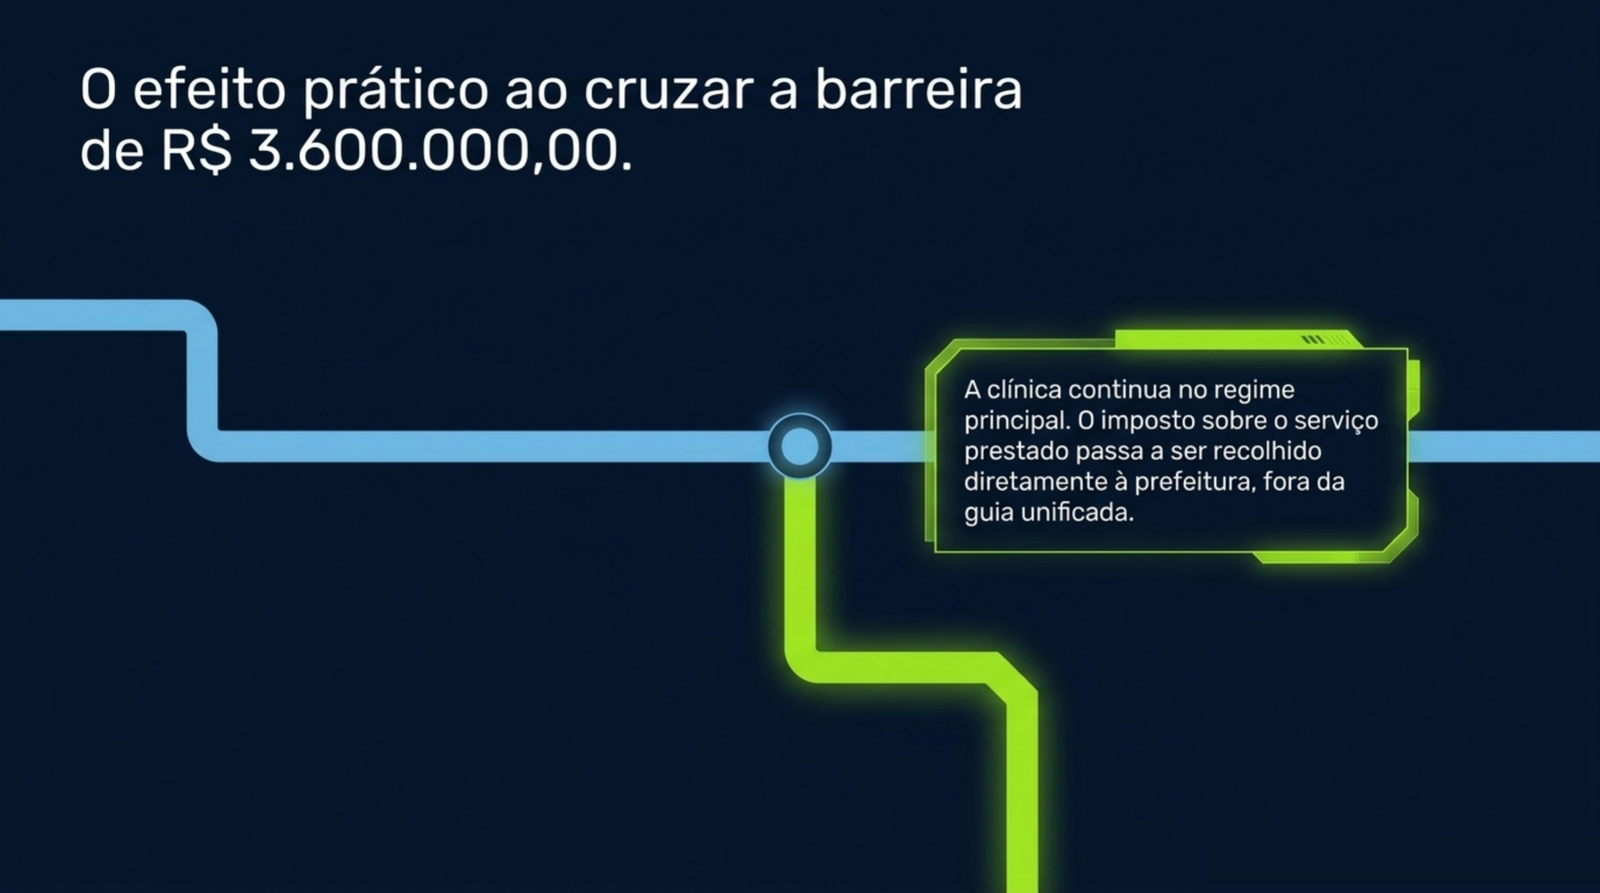
Para uma clínica, o ISS é o imposto municipal que incide sobre o
serviço prestado, e é justamente ele que o sublimite afeta primeiro. Ao
ultrapassar R$ 3.600.000,00 de receita bruta acumulada no ano, a clínica
não deixa o Simples Nacional como um todo, mas passa a recolher o ISS
fora da guia unificada, diretamente à prefeitura, o que muda a rotina de
apuração antes mesmo de o teto nacional ser alcançado.
O que acontece com a clínica que ultrapassa até 20% do limite?
A Lei Complementar 123/2006 trata de forma diferente o excesso
pequeno e o excesso grande em relação ao mesmo limite. Pelo art. 3º,
§9º-A, se a receita bruta ultrapassar o teto de R$ 4.800.000,00 em até
20%, ou seja, até R$ 5.760.000,00, os efeitos da exclusão do Simples
Nacional só valem a partir do ano-calendário seguinte. A clínica termina
o ano corrente dentro do regime, mesmo tendo passado do limite, e
reorganiza o enquadramento com um pouco mais de tempo pela frente.
A mesma lógica vale para o sublimite de ICMS e ISS: pelo art. 20,
§1º-A, um excesso de até 20% sobre os R$ 3.600.000,00 também empurra o
efeito para o ano seguinte, em vez de mudar a rotina de recolhimento no
meio do ano corrente.
Sua clínica está perto do teto do Simples Nacional?
O diagnóstico estratégico cruza o ritmo de crescimento da agenda com o momento certo de revisar o enquadramento junto ao seu contador.
O que acontece quando o excesso passa de 20%?
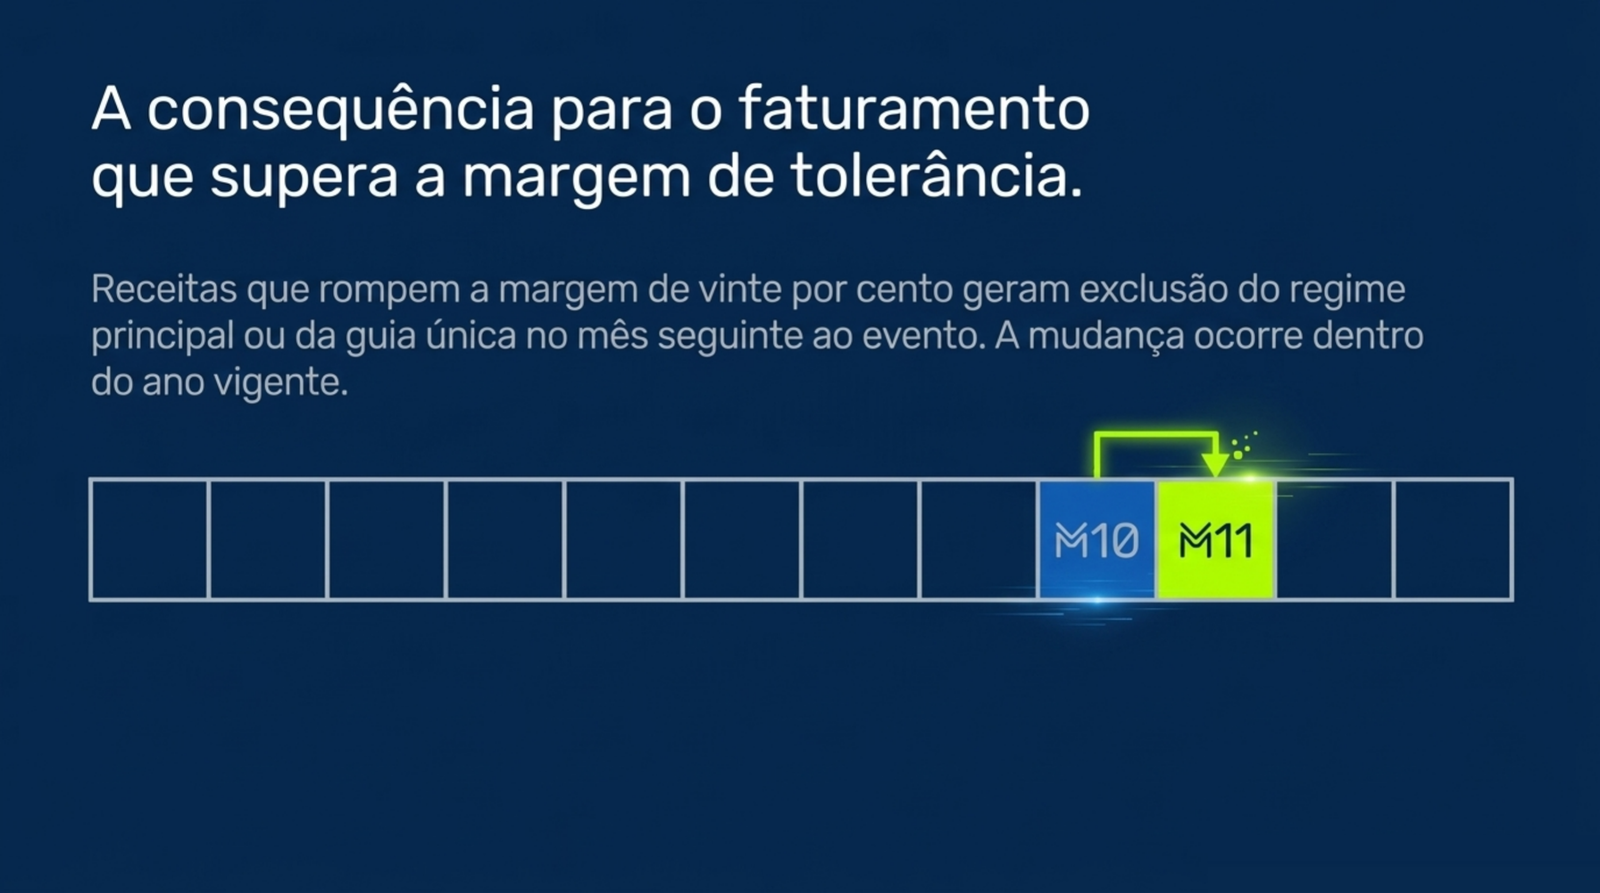
Quando a receita bruta ultrapassa o teto de R$ 4.800.000,00 em mais
de 20%, ou seja, quando passa de R$ 5.760.000,00, o art. 3º, §9º, da Lei
Complementar 123/2006 determina que a exclusão do Simples Nacional vale a
partir do mês seguinte ao da ocorrência do excesso, dentro do próprio
ano-calendário. A clínica não espera a virada do ano para mudar de
regime, e o novo enquadramento passa a valer no meio da apuração.
O mesmo critério de 20% vale para o sublimite de ISS e ICMS, pelo art.
20, §1º, da mesma lei: passando desse patamar, a clínica fica impedida de
recolher esses dois impostos pela guia única do Simples a partir do mês
seguinte ao excesso, também dentro do ano corrente.
A regra é diferente para a clínica que está no primeiro ano de atividade?
Sim. O art. 3º, §2º, da Lei Complementar 123/2006 determina que, no
ano de início de atividade, o limite de receita bruta é proporcional ao
número de meses em que a clínica esteve em funcionamento, contando
frações de mês como mês inteiro. Como o teto anual é de R$ 4.800.000,00,
cada mês de atividade corresponde, em média, a R$ 400.000,00 de limite
proporcional.
Uma clínica que abre em julho, por exemplo, tem seis meses de
atividade no ano, e é o limite proporcional a esse período que vale para
decidir se ela ultrapassou o teto naquele primeiro ano, não o valor cheio
de R$ 4.800.000,00. Pelo art. 3º, §10, ultrapassar esse limite
proporcional pode gerar exclusão com efeito retroativo ao início da
atividade, exceto quando o excesso fica até 20% acima do proporcional,
hipótese em que, pelo §12 do mesmo artigo, o efeito também é adiado para
o ano seguinte.
Como uma campanha de aquisição que funciona pode antecipar esse teto?
Um plano de aquisição de pacientes bem-sucedido costuma aumentar o
faturamento de forma consistente, mês após mês, em degraus contínuos. É justamente essa consistência que aproxima uma clínica do teto
do Simples Nacional mais rápido do que uma projeção feita apenas com base
no faturamento do ano anterior.
Imagine uma clínica que fatura R$ 350 mil por mês no início do ano e
decide investir em mídia paga para preencher uma agenda de manhã, hoje
ociosa. Se a campanha funcionar e o faturamento subir para R$ 420 mil por
mês a partir do terceiro mês, a receita acumulada no ano chega a
R$ 4,9 milhões (dois meses de R$ 350 mil e dez de R$ 420 mil), acima do
teto de R$ 4.800.000,00, sem que ninguém tenha comparado esse número com
o limite legal enquanto a campanha rodava. O sublimite de R$ 3.600.000,00
já teria ficado para trás em setembro. Como o excesso fica abaixo de 20%,
a exclusão valeria a partir do ano seguinte, e a clínica teria poucos
meses para planejar o novo regime. Um plano de mídia que projeta o novo patamar de faturamento com
alguns meses de antecedência permite levar essa conta ao contador antes
de a receita chegar lá, em vez de descobrir o problema na apuração de
dezembro.
O que fazer quando a clínica está perto do teto?
A decisão sobre qual caminho seguir, permanecer no Simples
ajustando o ritmo de crescimento, migrar para o Lucro Presumido ou
considerar uma equiparação hospitalar quando a estrutura da clínica
permite, é trabalho de especialista contábil, porque depende de detalhes
da operação que vão além do faturamento. O artigo
Simples,
Lucro Presumido ou equiparação hospitalar: qual cabe na clínica que está
crescendo aprofunda essas opções, e o artigo
Fator R na clínica: como
o pró-labore muda o imposto quando o faturamento sobe mostra outra
variável que se move junto com o teto.
O que cabe ao dono da clínica, antes dessa decisão, é ter em mãos o
número que o plano de aquisição projeta para os próximos meses e levá-lo
ao contador com antecedência. Essa é a lógica tratada em
crescimento
líquido: por que faturar mais nem sempre deixa mais dinheiro no caixa da
clínica, que reúne todos os pontos em que a aquisição de pacientes
cruza com o planejamento tributário.
Nenhuma dessas rotas exige parar a aquisição enquanto o enquadramento
é revisado. O que muda é o momento em que o dono leva o número da agenda
ao contador: antes de decidir o próximo salto de investimento, e não
depois de a apuração do ano já ter fechado.
Crescimento Líquido: aquisição da HDP com o planejamento tributário do Grupo BRA 360
A HDP BRASIL cuida da frente que faz a clínica faturar mais: mídia, atendimento do lead e painel de resultado. O Grupo BRA 360, nosso parceiro em contabilidade e consultoria tributária, cuida da frente que faz esse crescimento chegar ao caixa.
Clínica que contrata a HDP recebe um Raio-X fiscal feito pela BRA 360, sem custo: leitura do regime atual, do pró-labore e da distribuição de lucros diante do faturamento que o plano de aquisição projeta. Cada empresa fatura e responde pelo próprio serviço.
Perguntas frequentes
Qual é o limite do Simples Nacional em 2026?
O teto de receita bruta anual para permanecer no Simples Nacional é de R$ 4.800.000,00, conforme o art. 3º, inciso II, da Lei Complementar 123/2006. Existe ainda um sublimite de R$ 3.600.000,00 para o recolhimento de ICMS e ISS dentro da guia única, confirmado para 2026 pela Portaria CGSN nº 54/2025.
O que acontece se a clínica ultrapassar o teto do Simples?
Depende do tamanho do excesso. Até 20% acima do limite, a exclusão só vale a partir do ano-calendário seguinte. Acima de 20%, a exclusão passa a valer já no mês seguinte ao da ocorrência do excesso, dentro do próprio ano em que ele aconteceu.
O sublimite de ISS tira a clínica do Simples Nacional?
Não tira do regime como um todo. Ao ultrapassar o sublimite, a clínica continua no Simples para os demais tributos, mas passa a recolher o ISS diretamente à prefeitura, fora da guia única, seguindo a mesma regra de prazo do excesso de 20% aplicada ao teto nacional.
Uma clínica no primeiro ano de atividade tem o mesmo limite?
Não. No ano de início de atividade, o limite é proporcional ao número de meses em funcionamento, cerca de R$ 400.000,00 por mês. Uma clínica aberta em julho, por exemplo, tem seis meses de limite proporcional no primeiro ano, não o valor cheio de R$ 4.800.000,00.
Uma campanha de marketing pode antecipar o teto do Simples?
Pode. Um plano de aquisição bem-sucedido tende a aumentar o faturamento de forma constante, mês após mês, o que aproxima a receita anual do teto mais rápido do que uma projeção baseada só no ano anterior. Por isso vale levar a meta de crescimento da agenda ao contador antes de a receita chegar lá.
Passar do teto do Simples é sempre uma má notícia?
Nem sempre. Para uma clínica em crescimento, sair do Simples pode abrir espaço para um regime mais eficiente, dependendo da estrutura da operação. Essa avaliação é trabalho de especialista contábil e costuma ser mais vantajosa quando feita antes de a receita ultrapassar o limite, não depois.
Leia também
- Crescimento líquido: por que faturar mais nem sempre deixa mais dinheiro no caixa da clínica
- Fator R na clínica: como o pró-labore muda o imposto quando o faturamento sobe
- Simples, Lucro Presumido ou equiparação hospitalar: qual cabe na clínica que está crescendo
- Marketing para clínicas: como montar uma agenda previsível
- Diagnóstico de marketing: como descobrir qual alavanca destrava a sua receita
Fontes: Lei Complementar 123/2006, art. 3º, 13-A, 19 e 20, planalto.gov.br · Portal do Simples Nacional, Receita Federal, sublimite para 2026