Simples Nacional, Lucro Presumido e equiparação hospitalar são
três rotas tributárias diferentes para a mesma clínica, e a rota mais
vantajosa muda conforme o faturamento cresce. Na equiparação hospitalar,
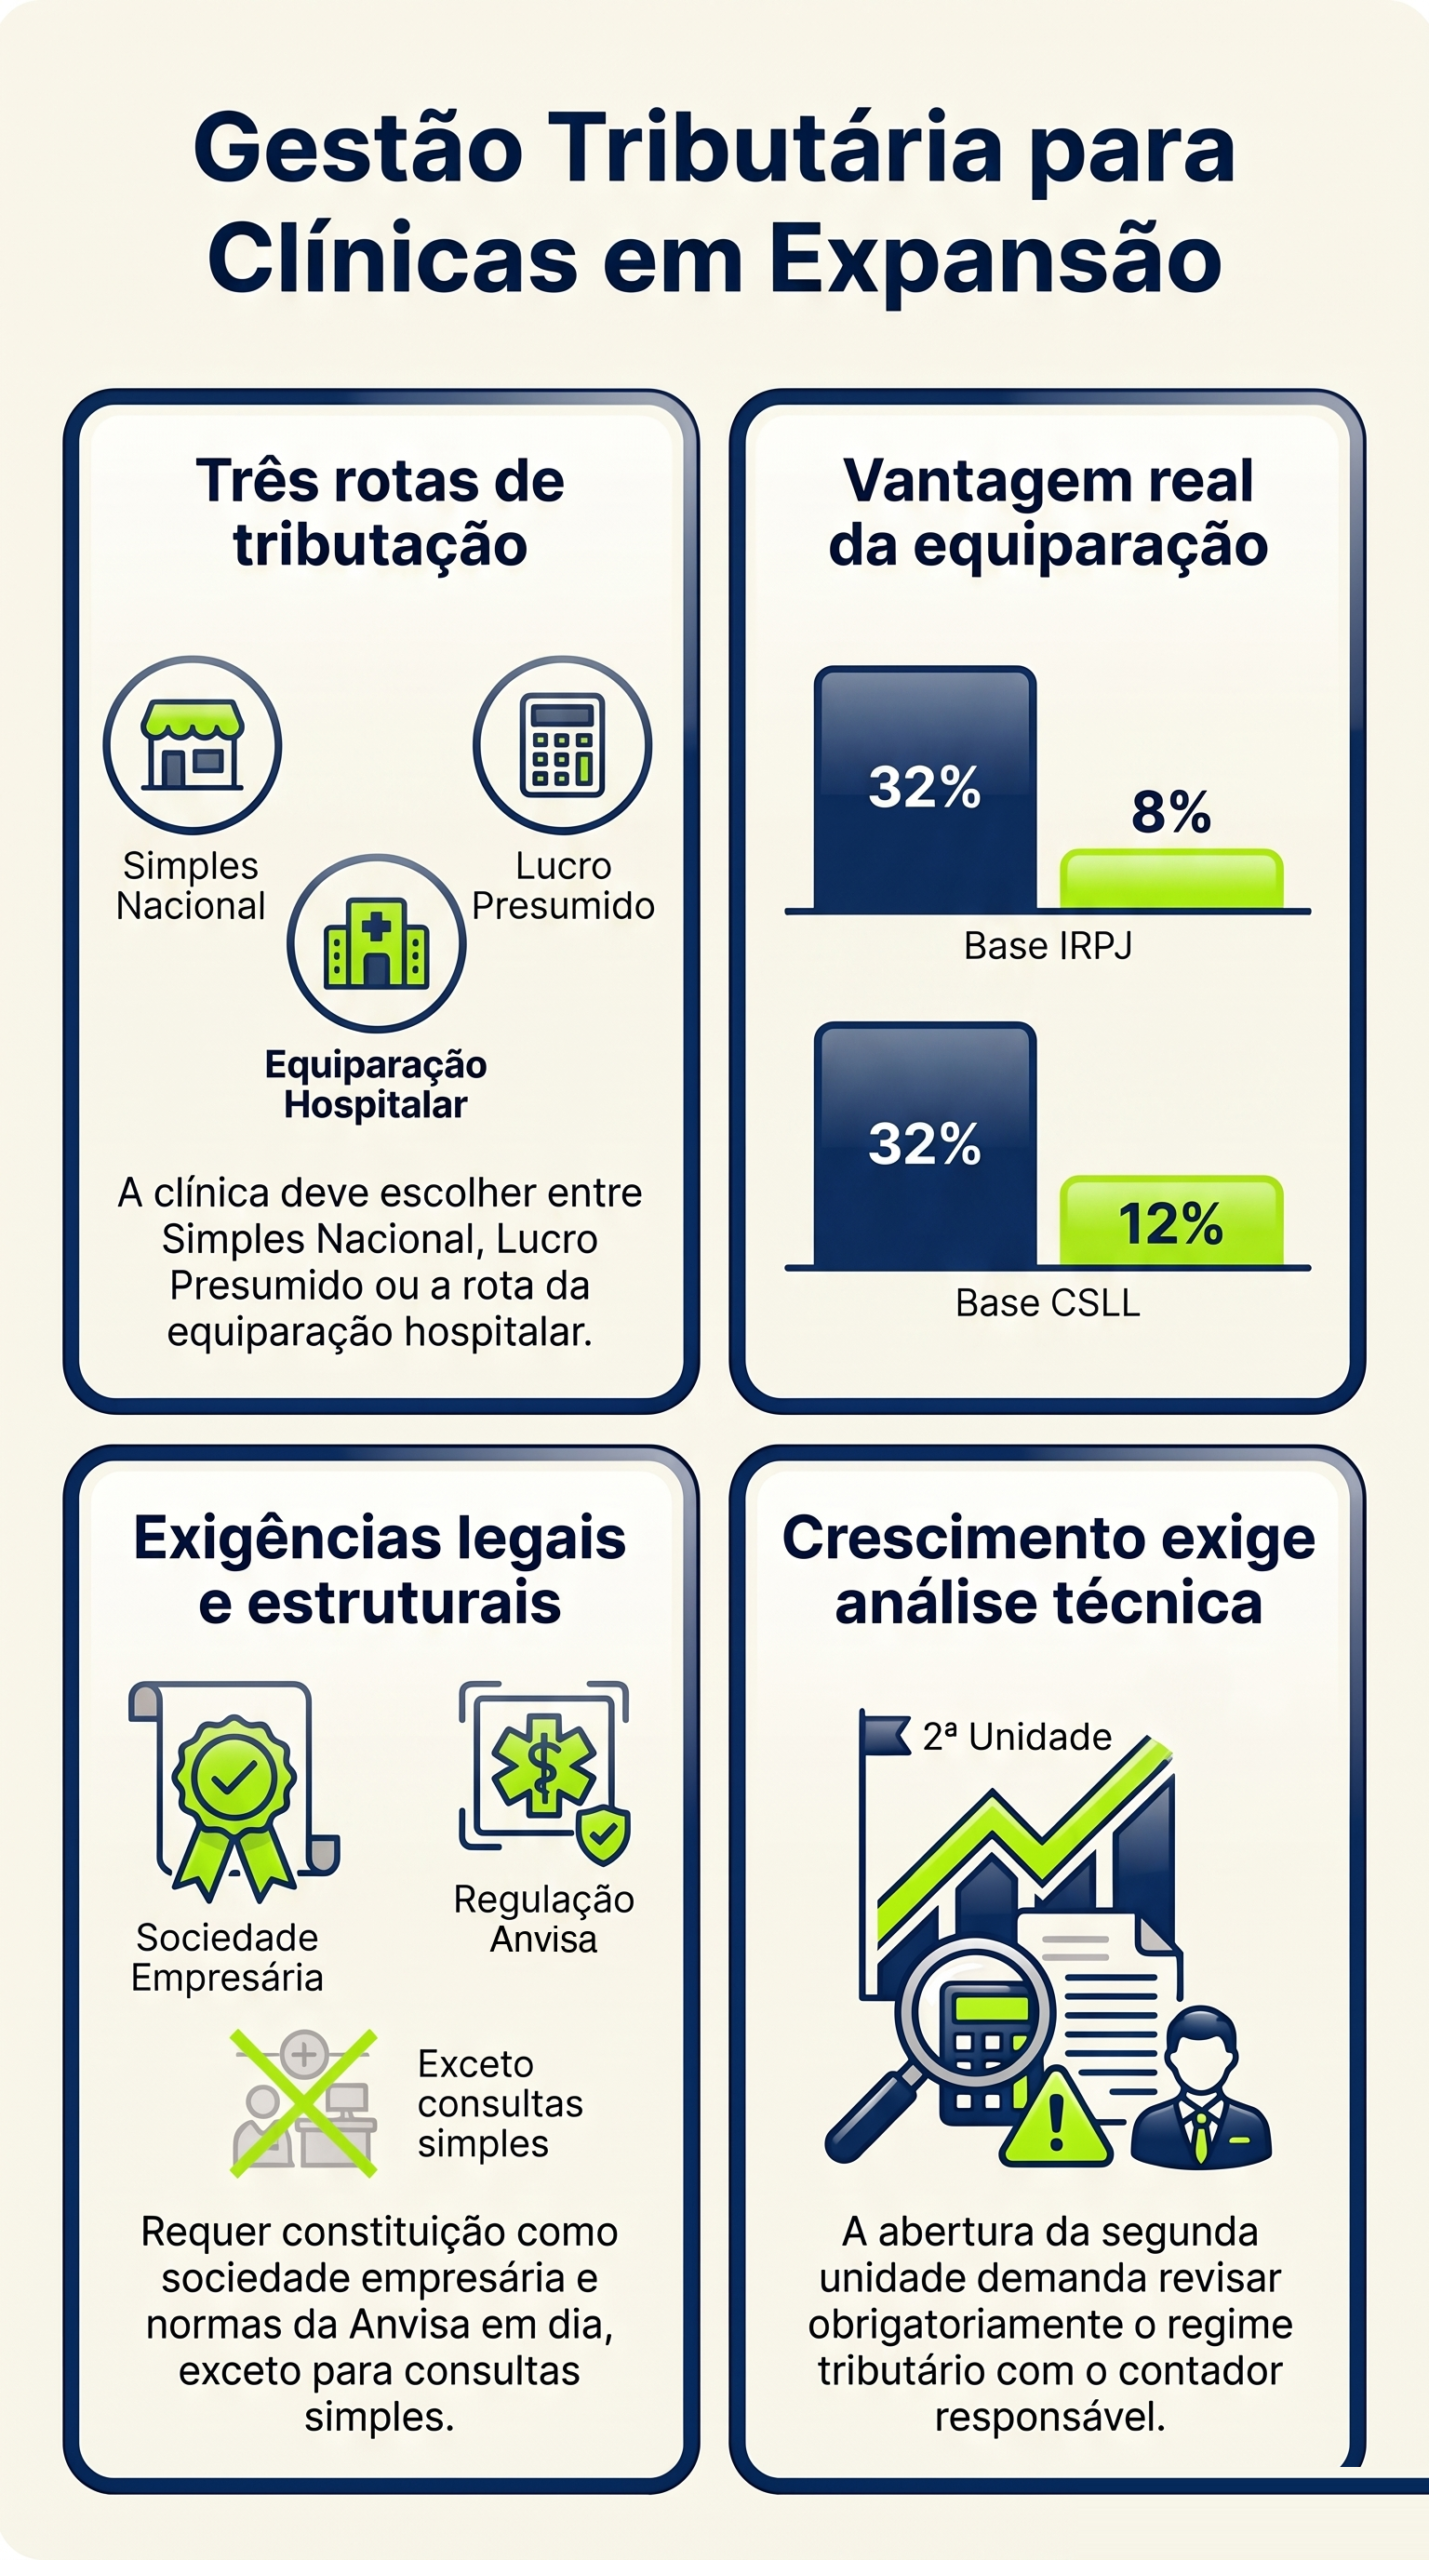
prevista na Lei 9.249/1995, a base de cálculo do IRPJ cai de 32% para 8% e
a da CSLL cai de 32% para 12% para quem presta determinados serviços de
saúde e atende aos requisitos legais, com um acréscimo de 10% nesses
percentuais sobre a receita anual acima de R$ 5 milhões desde 2026.
Este texto explica as três rotas em linguagem de dono, os requisitos da
equiparação hospitalar, o que muda quando a clínica abre a segunda unidade,
e por que essa é sempre uma decisão de especialista contábil.
Prefere ouvir?
Uma conversa sobre os pontos deste artigo, para ouvir no carro ou entre um atendimento e outro. Duração de 17 minutos.
O que são o Simples Nacional, o Lucro Presumido e a equiparação hospitalar?
São três formas diferentes de apurar o imposto de uma clínica, e a
clínica não escolhe livremente entre elas: a lei define limites e
requisitos para cada uma. O Simples Nacional é o regime unificado, com uma
única guia (DAS) e alíquota que varia conforme a receita acumulada e,
como mostra o artigo sobre o
Fator R, também
conforme a proporção entre folha e faturamento.
O Lucro Presumido calcula o IRPJ e a CSLL sobre uma base estimada a
partir de um percentual da receita, previsto na Lei 9.249/1995. A
equiparação hospitalar funciona como uma condição dentro do Lucro
Presumido, sem formar um quarto regime: ela reduz esse percentual estimado para quem
presta determinados serviços de saúde e cumpre requisitos específicos.
Na prática, isso muda também a rotina contábil. No Simples, a clínica
recolhe um único boleto mensal (DAS) que já reúne os tributos federais,
estaduais e municipais aplicáveis. No Lucro Presumido, o IRPJ e a CSLL
passam a ser apurados por período de apuração próprio, com PIS, Cofins,
ISS e os demais tributos calculados separadamente. É uma rotina mais
trabalhosa, e esse custo operacional também entra na conta na hora de
decidir se e quando migrar.
Qual a diferença de alíquota entre serviços em geral e serviços hospitalares no Lucro Presumido?
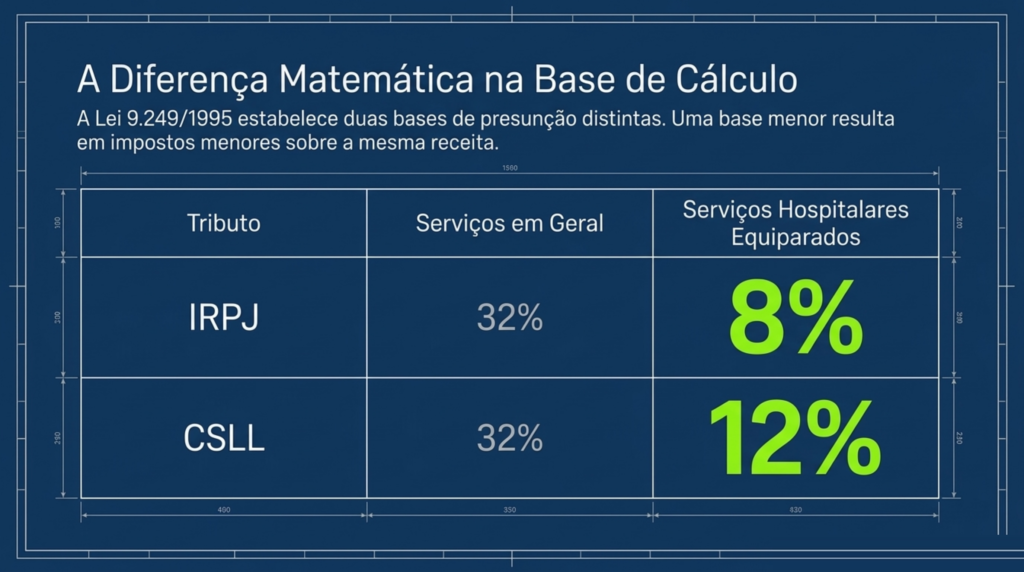
A Lei 9.249/1995 separa duas bases de presunção para o IRPJ. O art.
15, §1º, inciso III, alínea “a”, fixa 32% da receita bruta para a
prestação de serviços em geral, mas exclui dessa regra os serviços
hospitalares e de auxílio diagnóstico e terapia, entre outros
expressamente listados, que ficam na base de 8% do caput do artigo.
O mesmo movimento acontece na base da CSLL, pelo art. 20 da mesma lei:
32% para os serviços da lista do art. 15, §1º, III, e 12% para os demais,
entre eles os serviços hospitalares equiparados. A tabela resume a
diferença.
| Base de presunção | Serviços em geral | Serviços hospitalares equiparados |
|---|---|---|
| IRPJ | 32% | 8% |
| CSLL | 32% | 12% |
Esse percentual de presunção define a fatia da receita sobre a qual o
IRPJ e a CSLL incidem depois, pelas alíquotas próprias de cada tributo.
Uma base de cálculo menor significa, na prática, um IRPJ e uma CSLL
menores sobre a mesma receita, e é por isso que a equiparação hospitalar
vira assunto de planejamento assim que a clínica sai do Simples
Nacional.
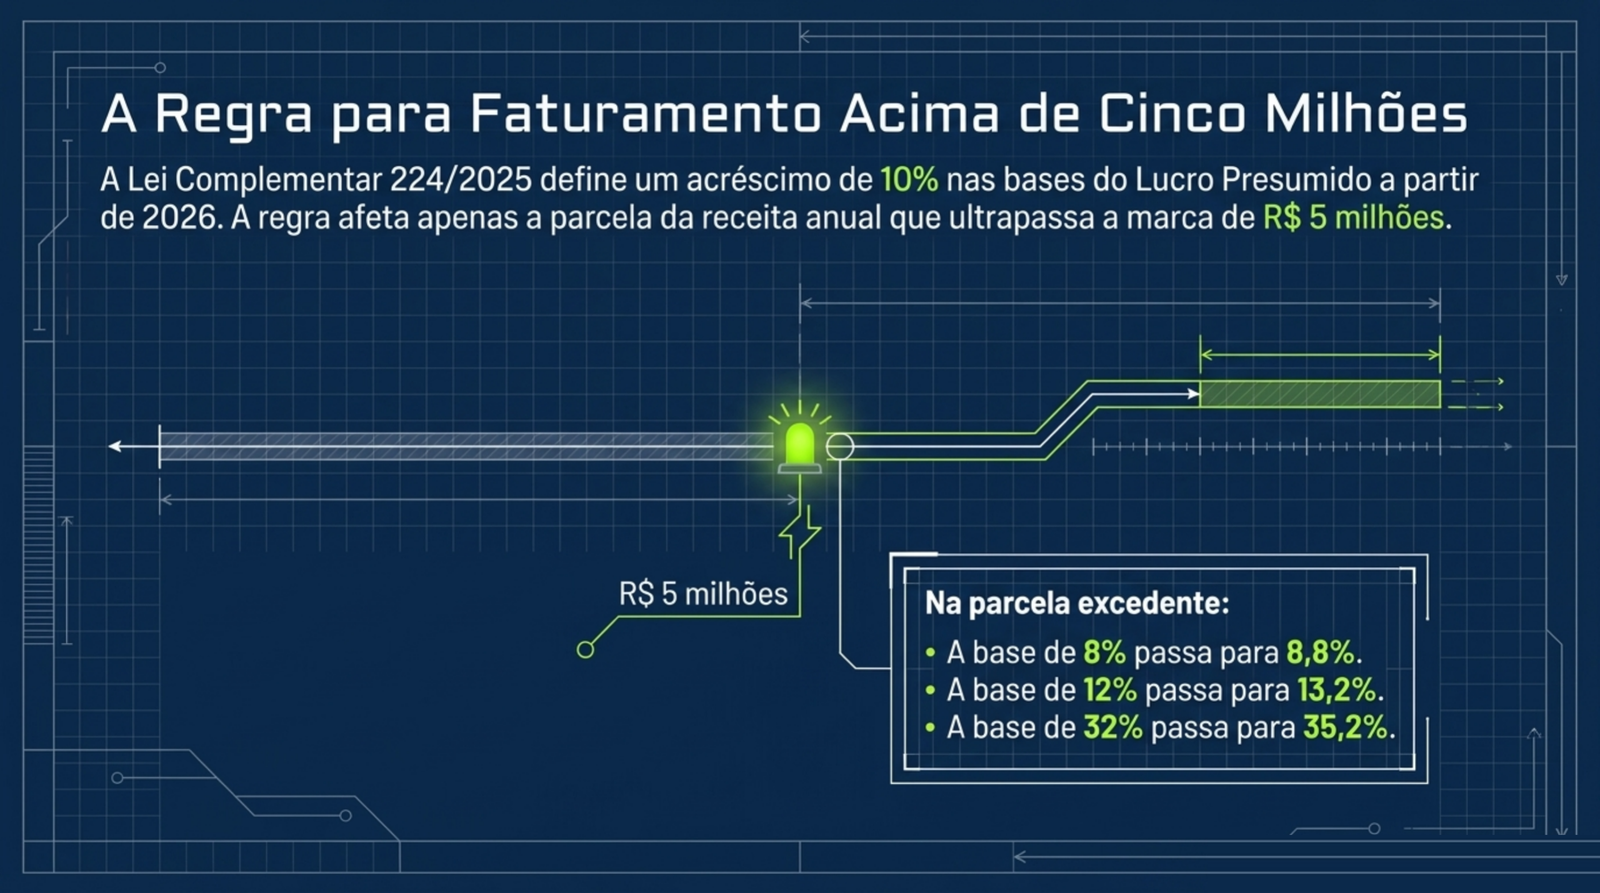
Desde 2026, a Lei Complementar 224/2025 acrescenta 10% aos percentuais
de presunção do Lucro Presumido, mas só sobre a parcela da receita bruta
do ano que passa de R$ 5 milhões. Nessa parcela, 8% vira 8,8%, 12% vira
13,2% e 32% vira 35,2%. Para a clínica na faixa alta de faturamento, o
contador inclui esse ajuste na comparação.
Quais os requisitos para pedir a equiparação hospitalar?
A Instrução Normativa RFB nº 1.700/2017, no art. 33, detalha quais
serviços contam para esse efeito: serviços hospitalares e de auxílio
diagnóstico e terapia, fisioterapia e terapia ocupacional, fonoaudiologia,
patologia clínica, imagenologia, radiologia, anatomia patológica e
citopatologia, medicina nuclear, análises e patologias clínicas, exames por
métodos gráficos, procedimentos endoscópicos, radioterapia, quimioterapia,
diálise, oxigenoterapia hiperbárica e serviços de anestesiologia, este
último incluído pela Instrução Normativa RFB nº 2.343, de 17 de setembro de
2026.
A mesma norma condiciona o benefício a dois requisitos estruturais,
com base na Lei 9.249/1995: a clínica precisa estar organizada, de fato e
de direito, como sociedade empresária, e precisa atender às normas da
Anvisa, o que passa pela licença sanitária regular para a atividade
exercida. A norma exclui expressamente a sociedade simples e o empresário
individual. Não existe um pedido prévio à Receita: a própria clínica
aplica o percentual na apuração e responde por ele numa fiscalização.
Isso costuma exigir ajuste no contrato social, atualização de CNAE e
organização da documentação sanitária antes mesmo de discutir números
com o contador. Em muitas clínicas, esse ajuste estrutural leva mais
tempo do que o cálculo tributário em si, e por isso vale começar cedo,
quando o crescimento da agenda já sinaliza que o Simples vai ficar
apertado.
Toda clínica presta um serviço que conta como hospitalar para efeito da lei?
Não. A lista da Instrução Normativa RFB nº 1.700/2017 é específica,
e a interpretação de “serviço hospitalar” já foi tema de disputa entre
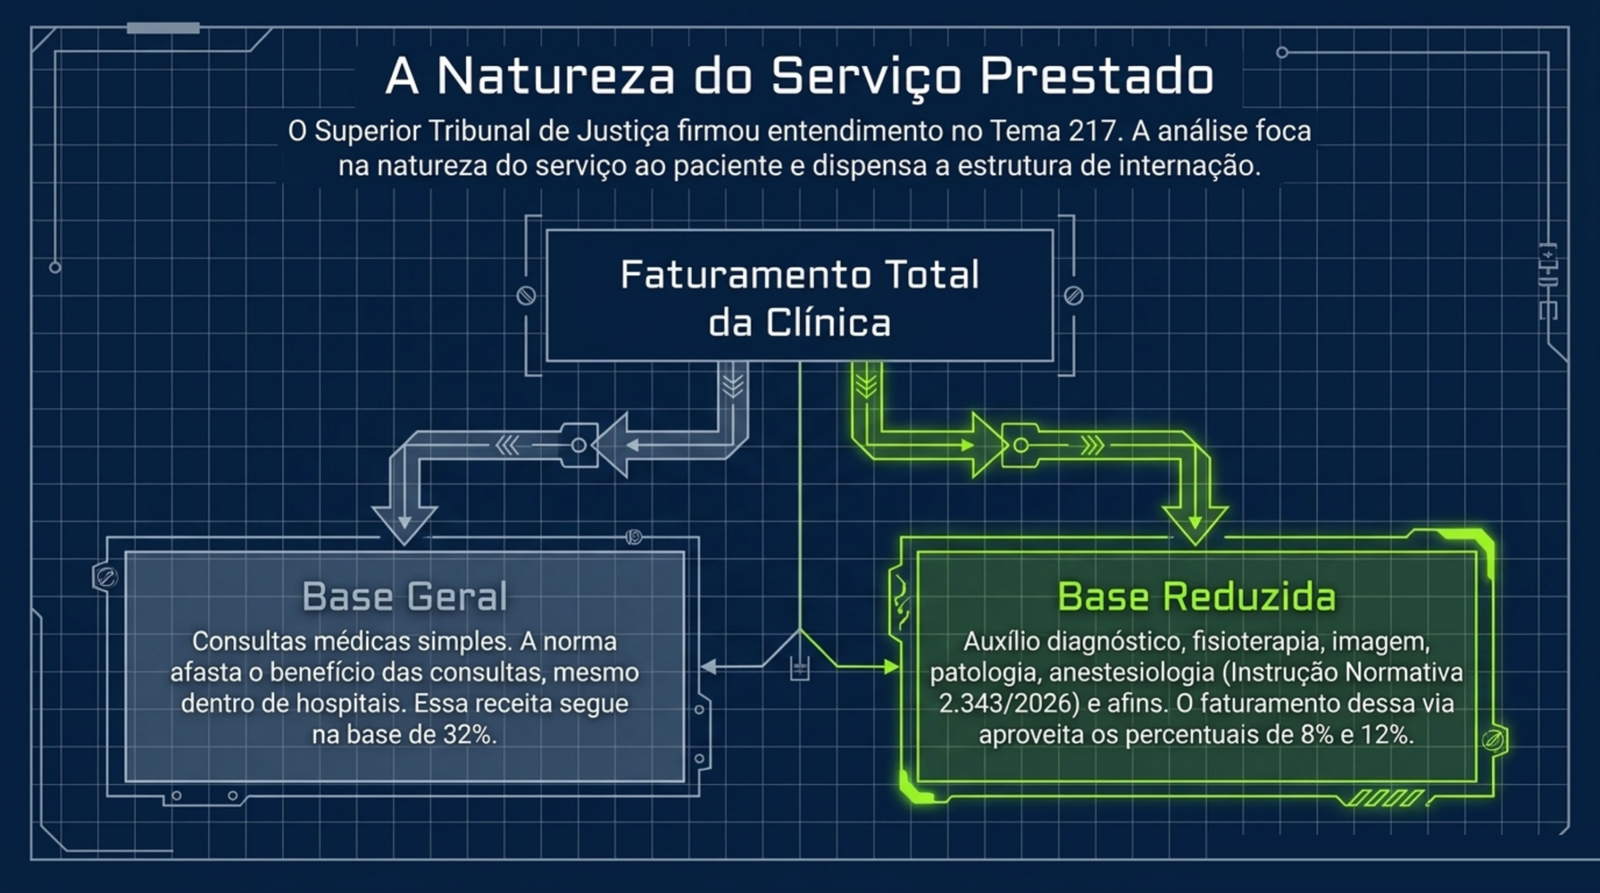
clínicas e a Receita Federal. O Superior Tribunal de Justiça, no Tema 217
dos recursos repetitivos, firmou que a análise olha para a natureza do
serviço prestado ao paciente, sem exigir estrutura de internação, e
excluiu as simples consultas médicas. A Receita mantém os requisitos
formais da sociedade empresária e das normas da Anvisa como condição de
partida.
A norma da Receita também afasta o benefício das consultas médicas
simples, mesmo quando feitas dentro de hospital, e da mera cessão de
médicos a hospitais sem responsabilidade direta pelo atendimento. Como a
Lei 9.249/1995 manda aplicar a cada atividade o seu próprio percentual, a
clínica que faz consultas e exames separa as receitas: os exames listados
podem ficar na base reduzida, e as consultas seguem na base de 32%.
Isso significa que uma clínica de consultas, sem os serviços listados
na norma, não se qualifica só por ter porte grande ou faturamento alto. Já uma clínica que executa procedimentos de diagnóstico, terapia ou
os demais serviços listados, organizada como sociedade empresária e com a
documentação sanitária em dia, tem motivo para levar a discussão ao
contador.
A clínica está perto de abrir a segunda unidade?
O diagnóstico de crescimento mapeia o funil que sustenta duas agendas cheias ao mesmo tempo, o cenário que muda o peso de cada regime tributário.
Quando o Simples Nacional deixa de fazer sentido para a clínica que está crescendo?
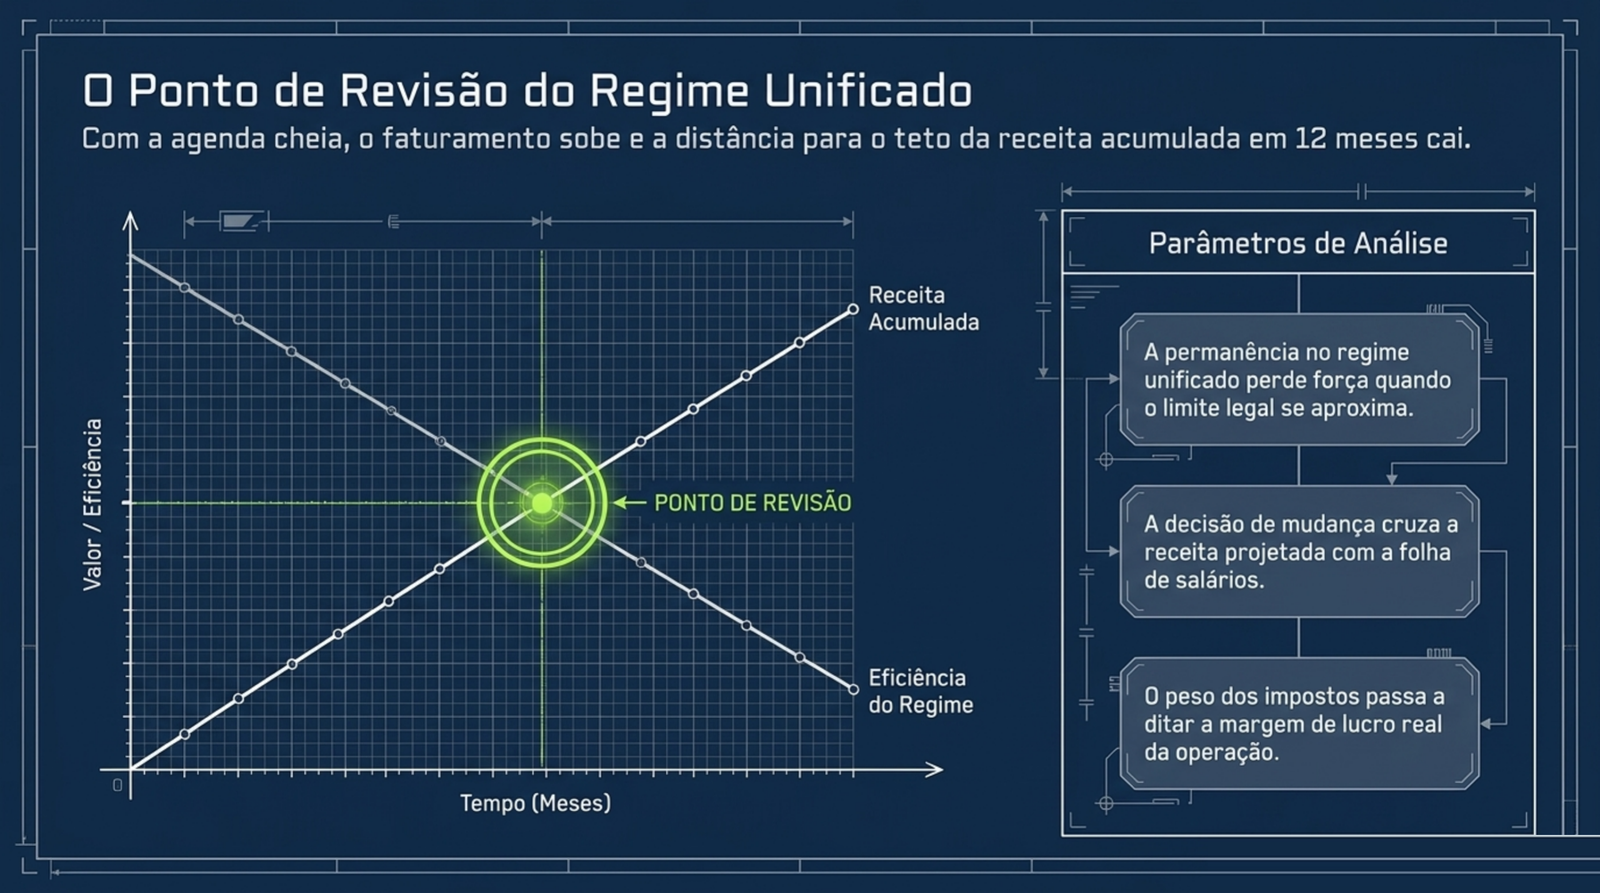
O Simples Nacional tem um teto de receita bruta acumulada nos 12
meses, tratado com mais detalhe no artigo sobre o
teto do
Simples Nacional. À medida que a agenda enche e o faturamento sobe, a
distância até esse teto diminui, e a comparação entre continuar no
Simples, migrar para o Lucro Presumido, ou migrar para o Lucro Presumido
com equiparação hospitalar, deixa de ser uma pergunta teórica.
Essa comparação não depende só do faturamento. Depende também da folha
de salários e do Fator R enquanto a clínica ainda está no Simples, e de
quais serviços a clínica presta, porque é esse último ponto que abre ou
fecha a porta da equiparação hospitalar do outro lado da mudança de
regime.
O que muda quando a clínica cresce e abre a segunda unidade?
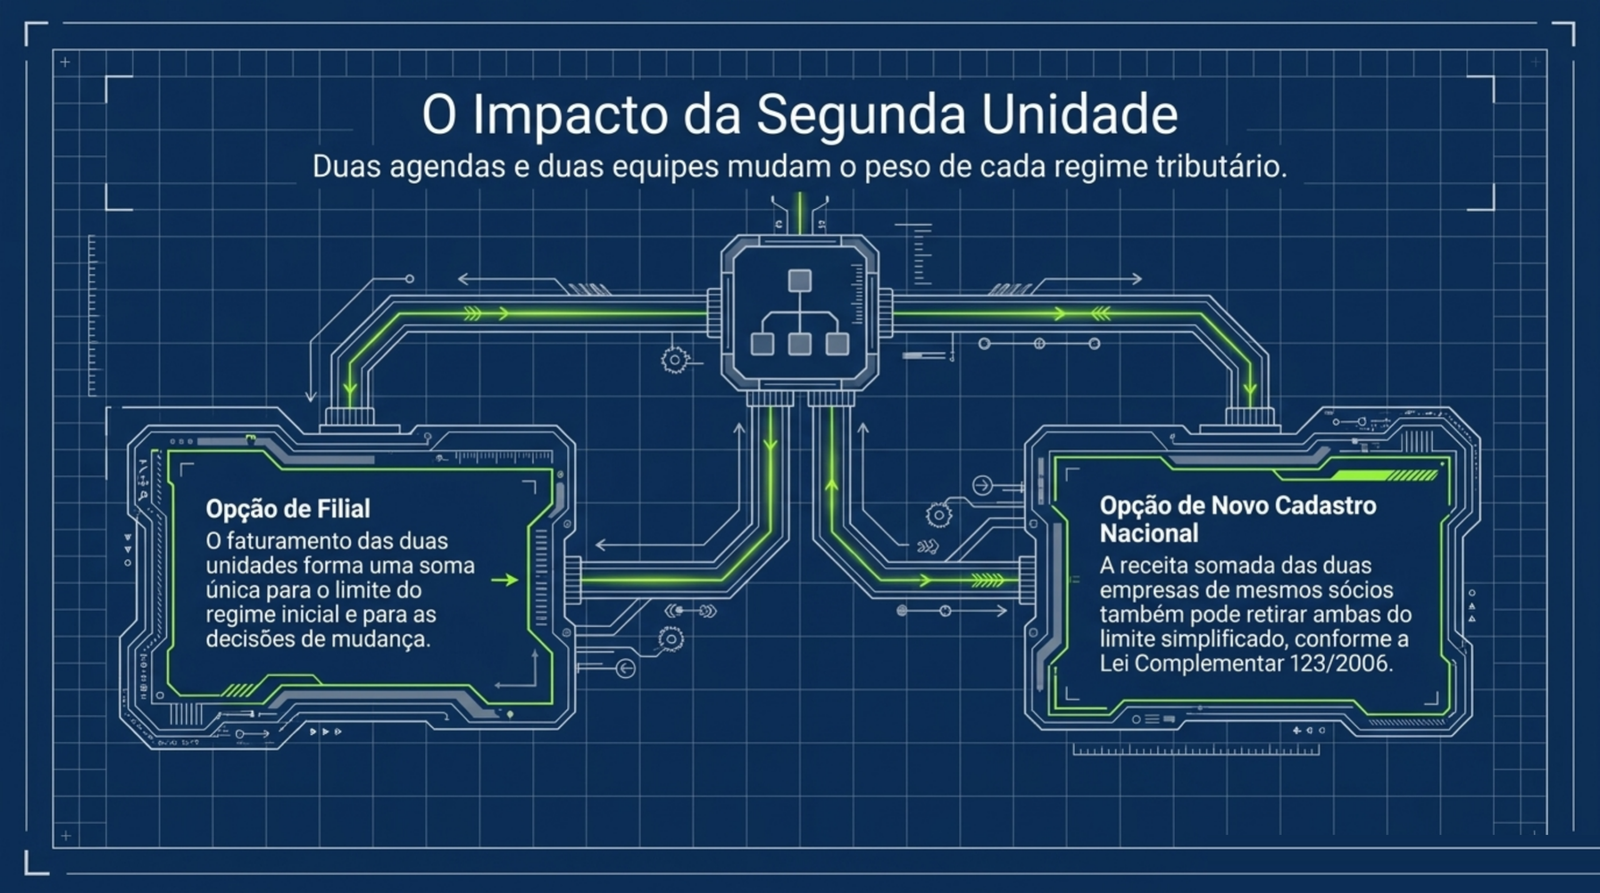
Se a segunda unidade for uma filial, o faturamento das duas é um só
para o teto do Simples Nacional e para a decisão de regime. Se for um CNPJ
novo com os mesmos sócios, a receita somada das duas empresas também pode
tirar ambas do Simples quando passa do limite, pelo art. 3º, §4º, da Lei
Complementar 123/2006. É comum que o momento de abrir a
segunda unidade coincida com o momento em que a comparação entre Simples,
Presumido e equiparação hospitalar muda de resultado.
Também muda a complexidade operacional: duas agendas, duas equipes,
dois pontos de emissão de nota fiscal, e um plano de aquisição que precisa
gerar demanda para as duas unidades sem esvaziar a agenda uma da outra. O
crescimento
líquido da operação, o que sobra depois de imposto e custo das duas
unidades, é o número que interessa nessa decisão.
O plano de aquisição para a nova unidade também muda de formato. Uma
estratégia para atrair pacientes pensada para um único endereço
raramente funciona igual quando a clínica passa a disputar agenda entre
duas praças, com bases de público, concorrência local e capacidade de
atendimento diferentes em cada uma.
Como fica essa conta na prática?
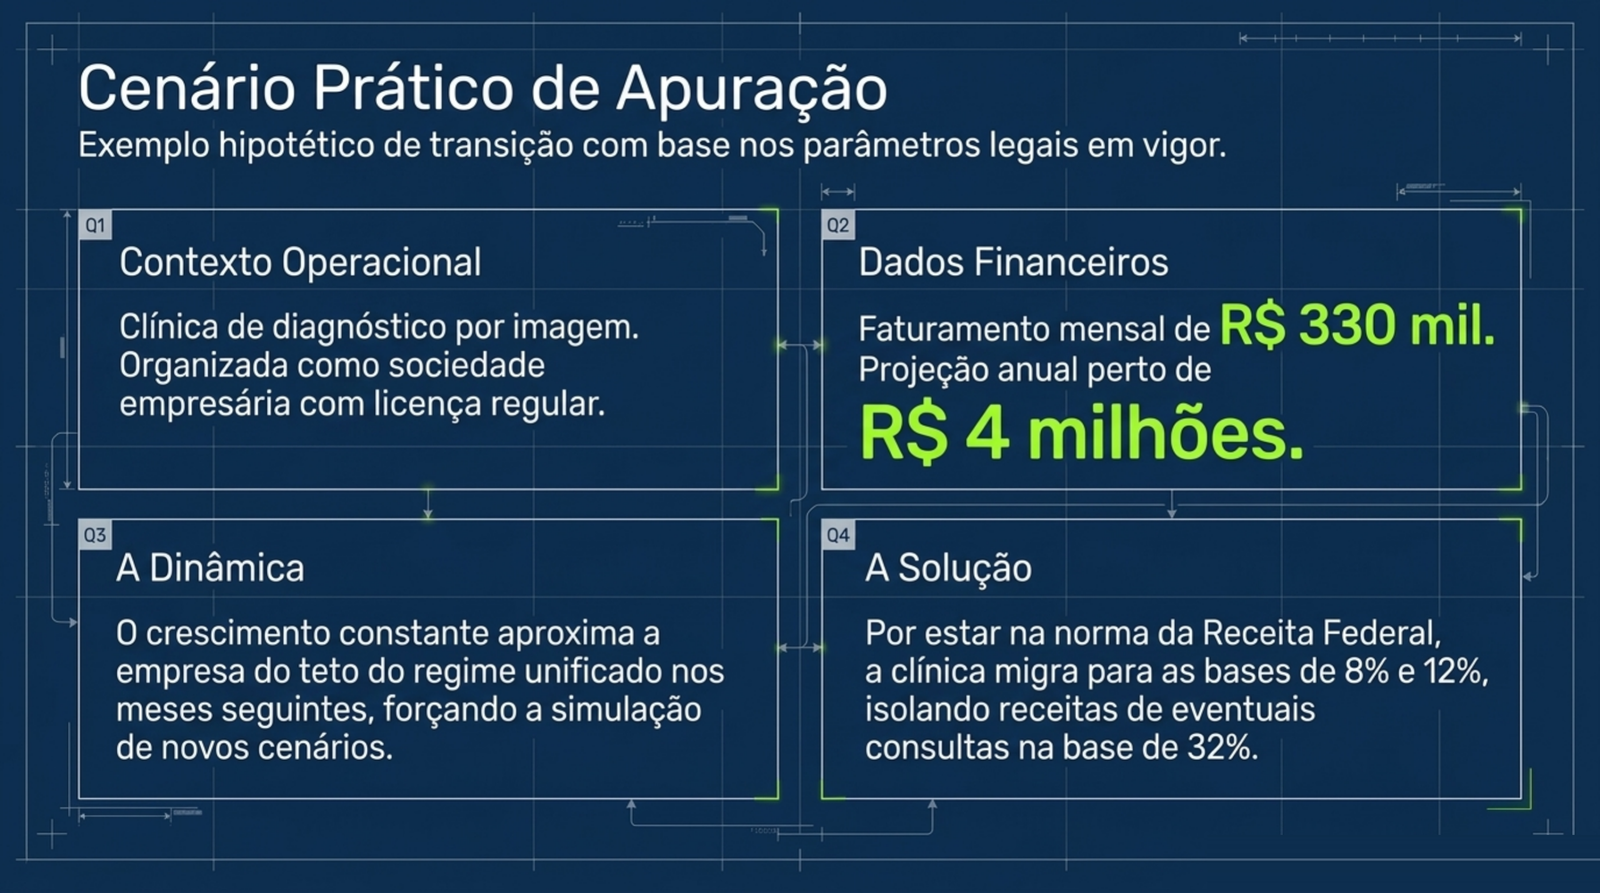
Exemplo hipotético, só para ilustrar a lógica.
Imagine uma clínica de diagnóstico por imagem, organizada como sociedade
empresária, com licença sanitária regular, faturando R$ 330 mil por mês
no Simples Nacional, perto de R$ 4 milhões em 12 meses. Com o plano de aquisição rodando, o faturamento
projetado passa a se aproximar do teto do Simples nos meses seguintes.
Nesse cenário hipotético, o contador compara três contas: permanecer
no Simples enquanto ainda cabe, migrar para o Lucro Presumido pela base
geral de 32%, ou migrar para o Lucro Presumido com equiparação hospitalar,
pela base de 8% no IRPJ e 12% na CSLL, já que os serviços de imagenologia
estão na lista da Instrução Normativa RFB nº 1.700/2017. Se a clínica
também cobra consultas, essa parte da receita fica na base de 32%, e se a
receita anual passar de R$ 5 milhões, entra o acréscimo da Lei
Complementar 224/2025 sobre o excedente. A diferença entre
as três contas depende do faturamento projetado, da folha de salários e da
estrutura societária, e por isso é sempre calculada caso a caso, não
estimada de cabeça.
Vale reforçar que este exemplo simplifica de propósito uma conta que,
na prática, também considera despesas dedutíveis, a forma de distribuição
de lucros aos sócios e o custo operacional extra de apurar mais tributos
em separado. Nenhum desses fatores muda o raciocínio central, mas todos
mudam o resultado final da comparação entre as três rotas.
Por que a escolha do regime é sempre trabalho do contador?
As três rotas têm um efeito comum: uma vez feita a opção pelo
regime tributário, ela vale para o ano todo, e a equiparação hospitalar
depende de requisitos que a Receita pode conferir depois, numa
fiscalização. Trocar de regime no
meio do caminho, ou descobrir depois que a clínica não atende aos
requisitos, custa tempo e pode custar cobrança retroativa.
Por isso a decisão nunca deveria ser tomada só a partir de uma
estimativa de faturamento. Ela cruza receita projetada, folha de
salários, estrutura societária e o tipo exato de serviço prestado, e essa
é a leitura que cabe ao contador ou ao consultor tributário que acompanha
a clínica, como o Grupo BRA 360, parceiro da HDP em contabilidade e
consultoria tributária. Na HDP, o papel é entregar o faturamento
projetado com previsibilidade suficiente para essa conta ser feita com
antecedência.
Crescimento Líquido: aquisição da HDP com o planejamento tributário do Grupo BRA 360
A HDP BRASIL cuida da frente que faz a clínica faturar mais: mídia, atendimento do lead e painel de resultado. O Grupo BRA 360, nosso parceiro em contabilidade e consultoria tributária, cuida da frente que faz esse crescimento chegar ao caixa.
Clínica que contrata a HDP recebe um Raio-X fiscal feito pela BRA 360, sem custo: leitura do regime atual, do pró-labore e da distribuição de lucros diante do faturamento que o plano de aquisição projeta. Cada empresa fatura e responde pelo próprio serviço.
Perguntas frequentes
Equiparação hospitalar é só para hospital com leito e internação?
Não necessariamente. A Instrução Normativa RFB nº 1.700/2017 lista uma série de serviços equiparados, como auxílio diagnóstico e terapia, radiologia, fisioterapia e, desde setembro de 2026, anestesiologia, que não exigem internação. Contam a natureza do serviço, a sociedade empresária e as normas da Anvisa. Consultas simples ficam de fora.
A equiparação hospitalar vale para quem está no Simples Nacional?
A redução de base prevista na Lei 9.249/1995 se aplica ao Lucro Presumido e ao Lucro Real por estimativa, não ao cálculo do Simples Nacional. Por isso a equiparação costuma entrar na conversa junto com a decisão de sair do Simples, não antes dela.
Quem decide se a clínica pode usar a equiparação hospitalar?
É uma análise técnica, que cruza o tipo de serviço prestado, a estrutura societária e a documentação sanitária da clínica com a lista da Instrução Normativa RFB nº 1.700/2017. Essa leitura é do contador ou do consultor tributário que acompanha a empresa, não uma escolha administrativa do dono sozinho.
A equiparação hospitalar é automática a partir de um certo faturamento?
Não. Faturamento alto não gera o direito sozinho. O que gera o direito é a combinação entre o tipo de serviço prestado, listado na norma da Receita Federal, a organização como sociedade empresária e o cumprimento das normas sanitárias da Anvisa. E vale só para a receita desses serviços, separada da receita de consultas.
O que acontece se a Receita entender que a clínica não se enquadra?
A clínica pode ser autuada e cobrada pela diferença de IRPJ e CSLL entre a base reduzida usada e a base geral de 32%, com juros e multa sobre o período discutido. É por isso que o enquadramento pede análise prévia, documentação organizada e acompanhamento contínuo, não uma decisão pontual.
Leia também
- Crescimento líquido: por que faturar mais nem sempre deixa mais dinheiro no caixa da clínica
- Fator R na clínica: como o pró-labore muda o imposto quando o faturamento sobe
- O teto do Simples Nacional: o que acontece quando o marketing da clínica funciona
- Quanto custa cada paciente de verdade: CAC, margem por procedimento e imposto na mesma conta
- Como atrair pacientes para a clínica
Fontes: Lei 9.249/1995, arts. 15 e 20 · Instrução Normativa RFB nº 1.700/2017 · Instrução Normativa RFB nº 2.343/2026 (DOU de 18/09/2026) · Lei Complementar 224/2025, art. 4º, §4º, VII e §5º · Lei Complementar 123/2006 (Simples Nacional)