A partir de janeiro de 2026, a distribuição de lucro e
dividendos de uma pessoa jurídica para uma pessoa física passou a ter
retenção de imposto na fonte quando ultrapassa determinado valor no mês,
por regra trazida pela Lei nº 15.270, de 26 de novembro de 2025. Para o
sócio de uma clínica em plena expansão, com agenda mais cheia e faturamento
subindo mês a mês, essa mudança pesa direto na conta de quanto lucro chega,
de fato, até a conta pessoal.
Este texto explica a retenção na fonte sobre lucros e dividendos, a
tributação mínima anual para quem recebe rendas altas, a regra de
transição para o lucro que a clínica já apurou até 2025 e o que muda na
escolha entre pró-labore e distribuição de lucro quando o negócio
cresce.
Prefere ouvir?
Uma conversa sobre os pontos deste artigo, para ouvir no carro ou entre um atendimento e outro. Duração de 23 minutos.
O que muda na distribuição de lucro da clínica a partir de 2026?
Até 2025, o lucro distribuído por uma pessoa jurídica brasileira a
um sócio pessoa física era isento de imposto de renda na fonte e na
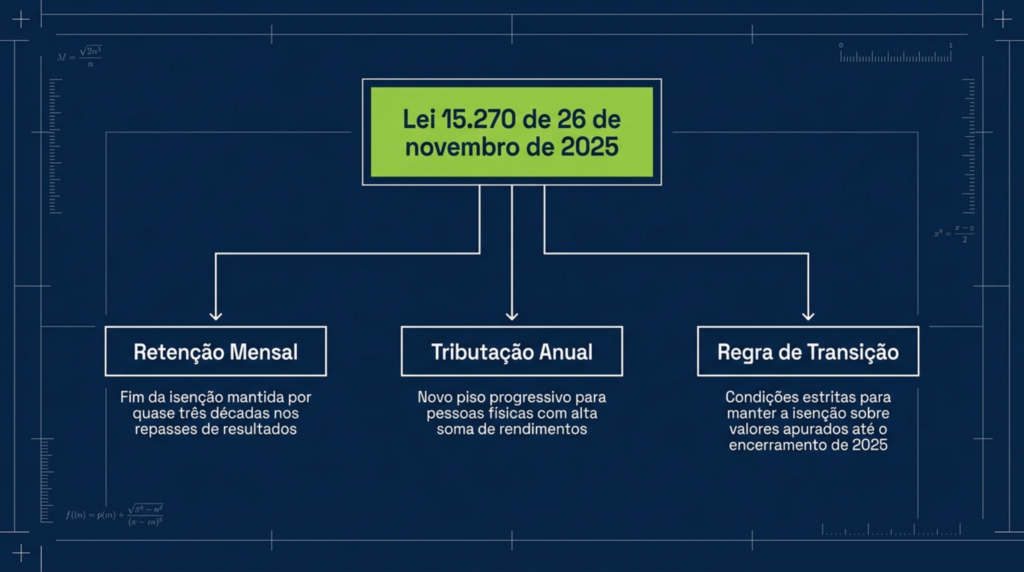
declaração, regra que valia havia quase três décadas. A Lei nº 15.270, de
26 de novembro de 2025, muda esse cenário a partir de 1º de janeiro de
2026, com três frentes que se somam: retenção na fonte sobre lucros e
dividendos mensais acima de determinado valor, uma tributação mínima
anual para quem soma renda alta ao longo do ano e uma regra de transição
para o lucro que a empresa já apurou até 2025. O tema está no centro do
que chamamos de crescimento
líquido da clínica.
Para uma clínica que está crescendo pela via da aquisição, com o
faturamento subindo mês a mês, essas três frentes não chegam juntas nem
pesam do mesmo jeito. Os próximos blocos separam cada uma.
Como funciona a retenção de 10% sobre lucros e dividendos?
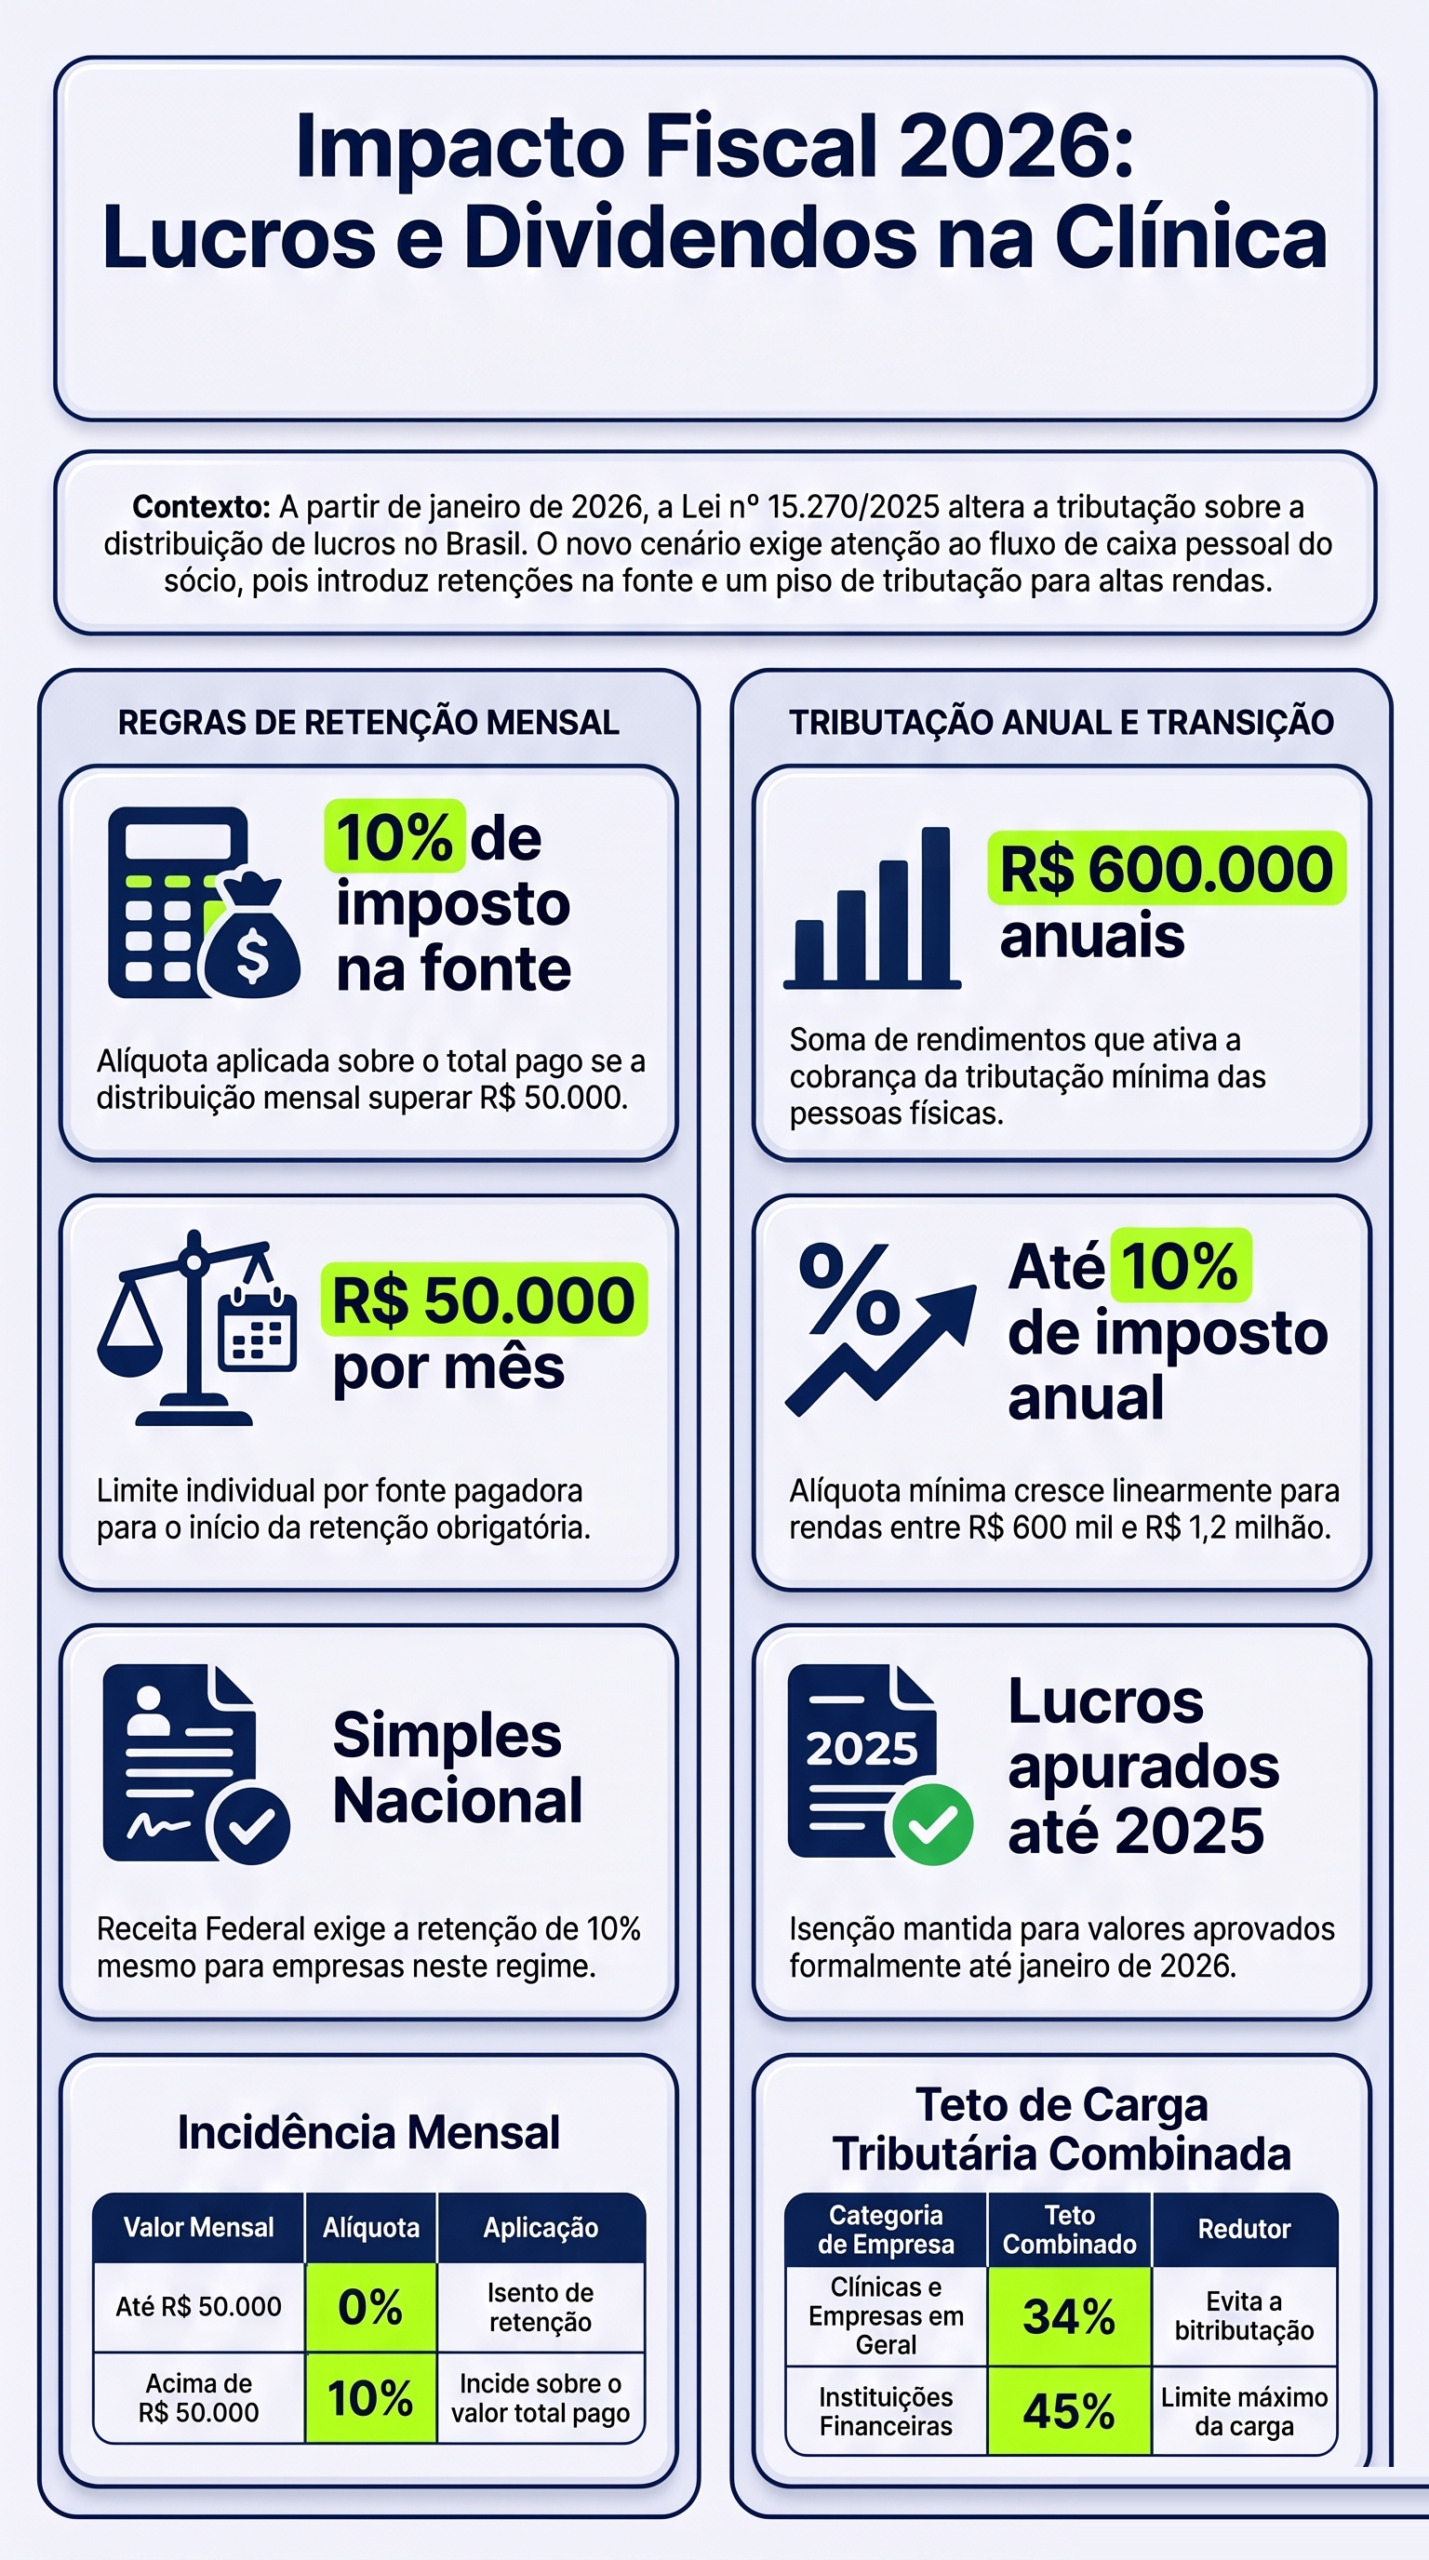
A partir de 2026, o pagamento, o crédito, o emprego ou a entrega de
lucros e dividendos por uma mesma pessoa jurídica a uma mesma pessoa
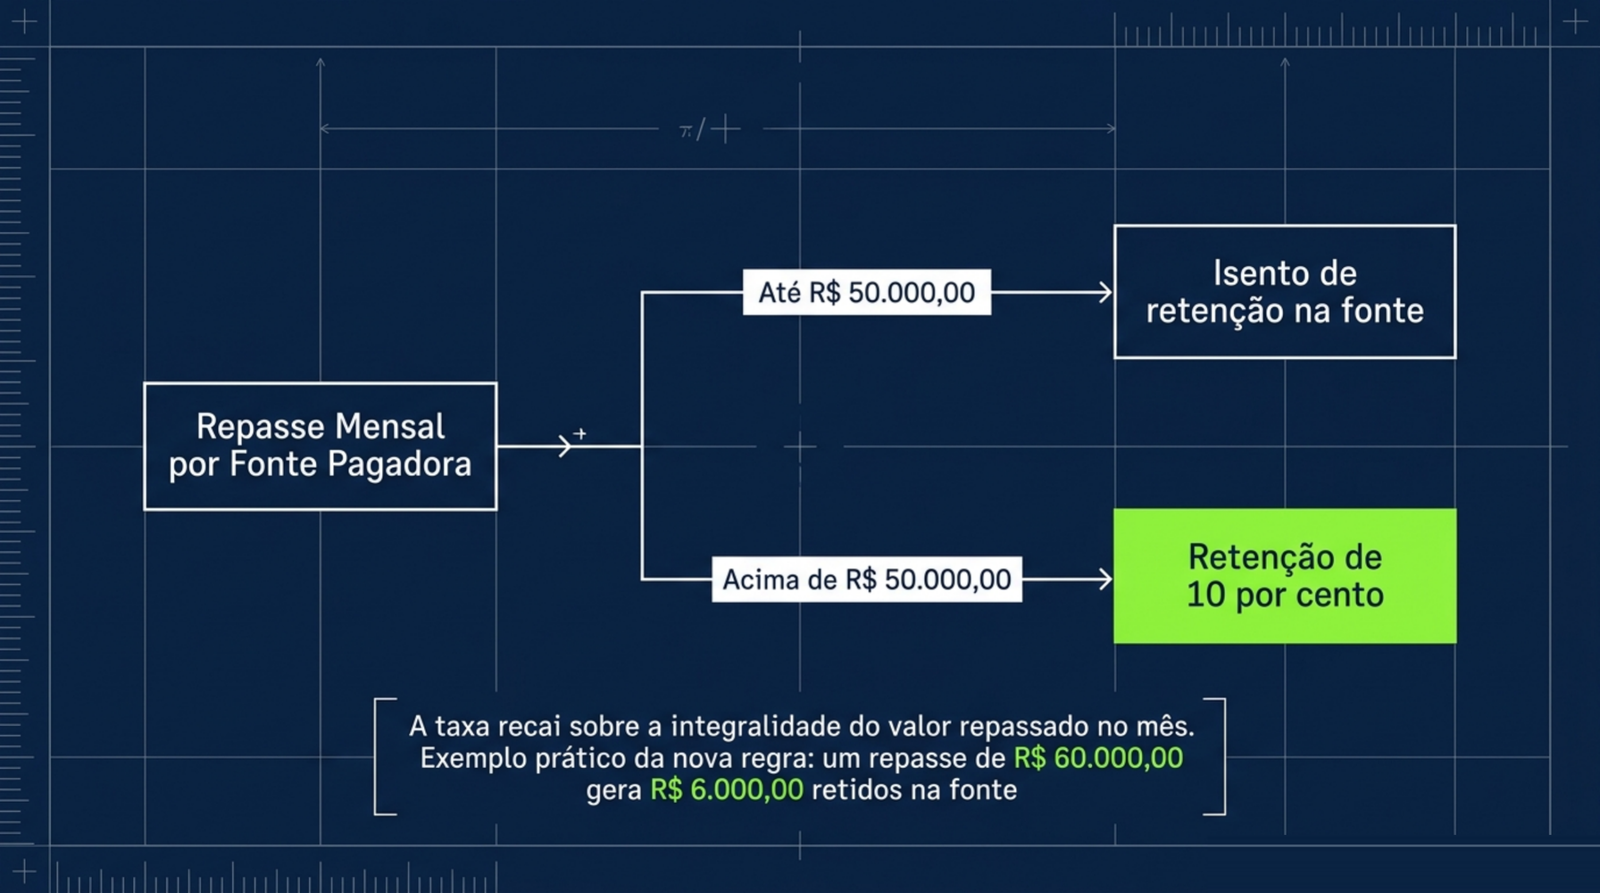
física residente no Brasil, em valor superior a R$ 50.000,00 dentro de um
mesmo mês, passa a sofrer retenção de imposto de renda na fonte à
alíquota de 10%. Um ponto que costuma gerar confusão: a lei manda aplicar
os 10% sobre o total pago no mês, e não apenas sobre o que passa de
R$ 50.000,00. Imagine, apenas para ilustrar, uma distribuição de
R$ 60.000,00 no mês ao mesmo sócio: a retenção seria de R$ 6.000,00.
Até R$ 50.000,00 no mês, não há retenção.
O limite é somado por fonte pagadora: se a mesma empresa distribui
lucro ao mesmo sócio em mais de uma parcela dentro do mês, os valores são
somados para verificar se o teto de R$ 50.000,00 foi ultrapassado. Um
sócio com participação em mais de uma empresa acompanha esse teto
separadamente em cada uma, porque a regra olha para o par formado por uma
fonte pagadora e um beneficiário. Segundo a Receita Federal, o valor
retido pode ser abatido da tributação mínima anual e, se a soma dos
rendimentos do sócio no ano ficar abaixo de R$ 600.000,00, pode ser
restituído na declaração.
O que é a tributação mínima anual e quando ela alcança o sócio da clínica?
Além da retenção mensal, a mesma lei cria a tributação mínima das
pessoas físicas, o IRPFM, que olha para o ano inteiro. Pessoas físicas
residentes cuja soma de rendimentos no ano-calendário ultrapassar
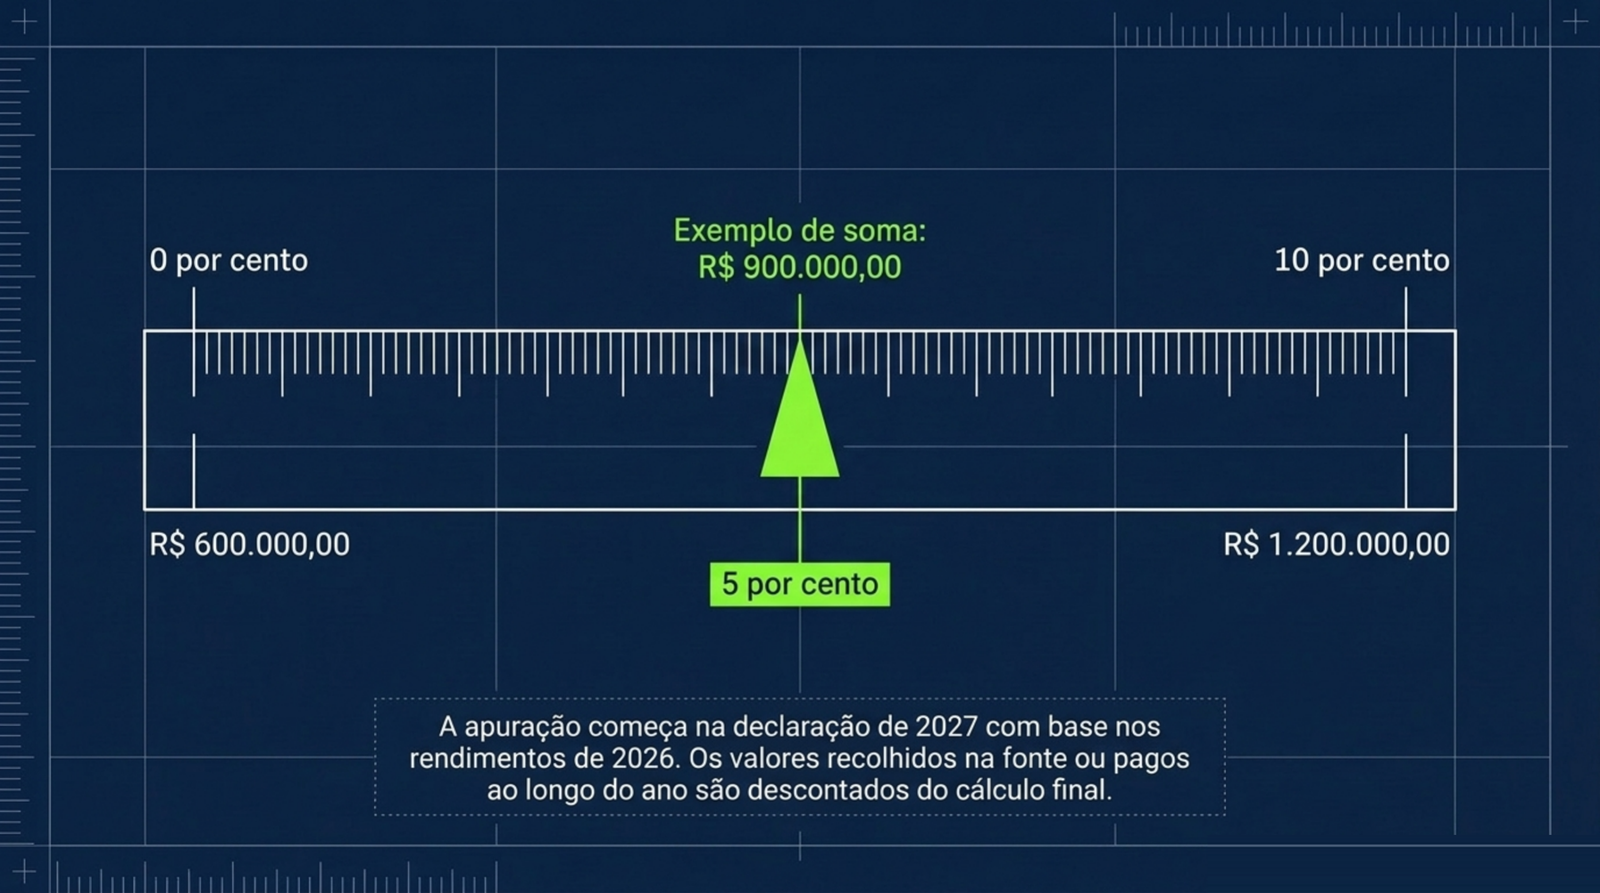
R$ 600.000,00 entram nesse cálculo, apurado na declaração de ajuste anual
do ano seguinte. A primeira apuração é a do ano-calendário de 2026, na
declaração de 2027, e a lei exclui dessa soma alguns rendimentos, como
ganhos de capital fora da bolsa, poupança e certos títulos incentivados.
A alíquota mínima cresce de forma linear de zero a 10% entre
R$ 600.000,00 e R$ 1.200.000,00 de rendimento anual, pela fórmula
definida na lei (rendimento dividido por 60.000, menos 10), e fica em 10%
a partir desse teto. Imagine, apenas para ilustrar a conta, um sócio
médico que fecha o ano somando pró-labore, distribuição de lucro e outros
rendimentos em R$ 900.000,00: a alíquota mínima fica em 5% (900.000
dividido por 60.000, menos 10). Isso não significa pagar 5% a mais sobre
tudo, porque do valor apurado se descontam o imposto de renda que o sócio
já pagou no ano, o que foi retido na fonte e o redutor explicado a
seguir.
Existe algum redutor para não pagar imposto duas vezes?
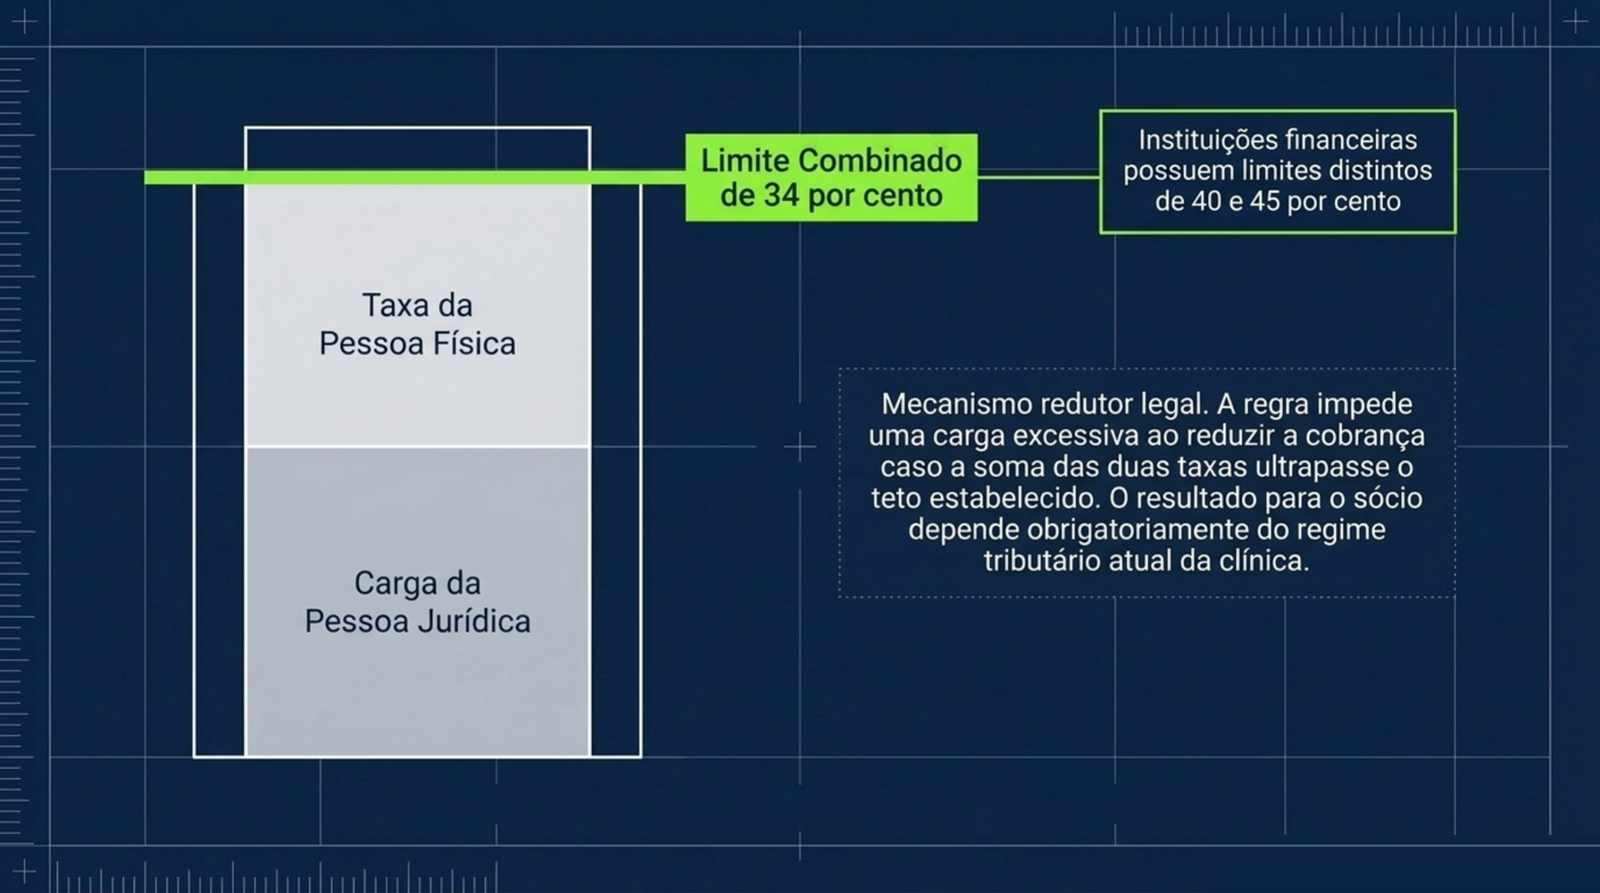
Sim. A lei prevê um redutor para evitar que a carga da pessoa
jurídica, somada à tributação mínima da pessoa física, ultrapasse um
teto combinado. Quando a alíquota efetiva de IRPJ e CSLL da empresa,
somada à alíquota efetiva do IRPFM do sócio, passa de 34% para a maioria
das empresas, ou de 40% e 45% para seguradoras, bancos e outras
instituições financeiras, a lei concede uma redução para que o conjunto
não ultrapasse esse teto.
Esse redutor é o motivo pelo qual o cálculo final depende do regime
tributário da própria clínica, não só da renda do sócio. Duas clínicas
com o mesmo lucro distribuído podem chegar a um IRPFM diferente conforme
o regime e a alíquota efetiva de cada uma, e é essa conta que cabe ao
contador fechar.
Sua clínica está prestes a crescer mais rápido do que o planejamento tributário acompanha?
O diagnóstico estratégico mostra quanto a agenda pode crescer com o plano de mídia e ajuda a levar as perguntas certas para quem cuida da parte fiscal.
O que acontece com o lucro que a clínica já apurou até 2025?
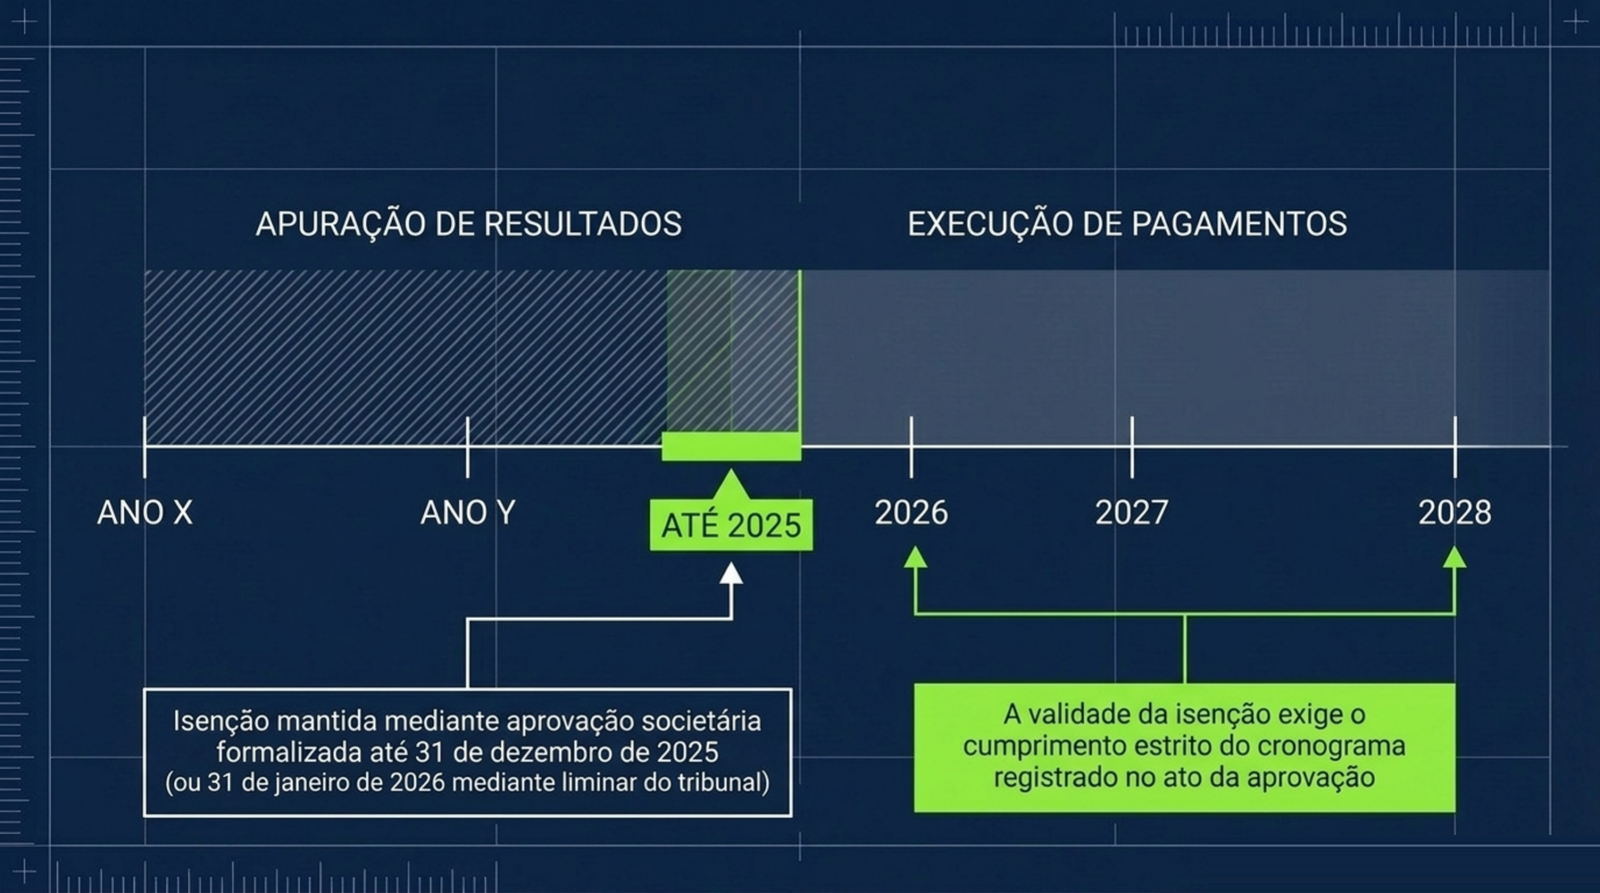
A lei afasta a retenção de 10% do lucro apurado até o ano-calendário
de 2025 cuja distribuição tenha sido aprovada pelo órgão societário
competente até 31 de dezembro de 2025, desde que o pagamento siga os
termos previstos no próprio ato de aprovação. Esse mesmo lucro também
fica fora da base da tributação mínima anual quando o pagamento ocorre
em 2026, 2027 ou 2028, conforme o cronograma aprovado.
Em dezembro de 2025, uma decisão liminar do ministro Nunes Marques,
do STF, nas ADIs 7.912 e 7.914, estendeu o prazo de aprovação até 31 de
janeiro de 2026, e o caso foi levado ao plenário do tribunal. Seja qual
for o desfecho, a janela de aprovação já se fechou. O que vale conferir
agora com o contador é se a clínica aprovou e registrou a distribuição do
lucro acumulado até 2025 dentro do prazo e se os pagamentos estão
seguindo o cronograma aprovado, porque o lucro apurado a partir de 2026
entra direto nas novas regras.
Clínica que está no Simples Nacional entra nessa conta?
Aqui existe um ponto de atenção específico para clínica pequena,
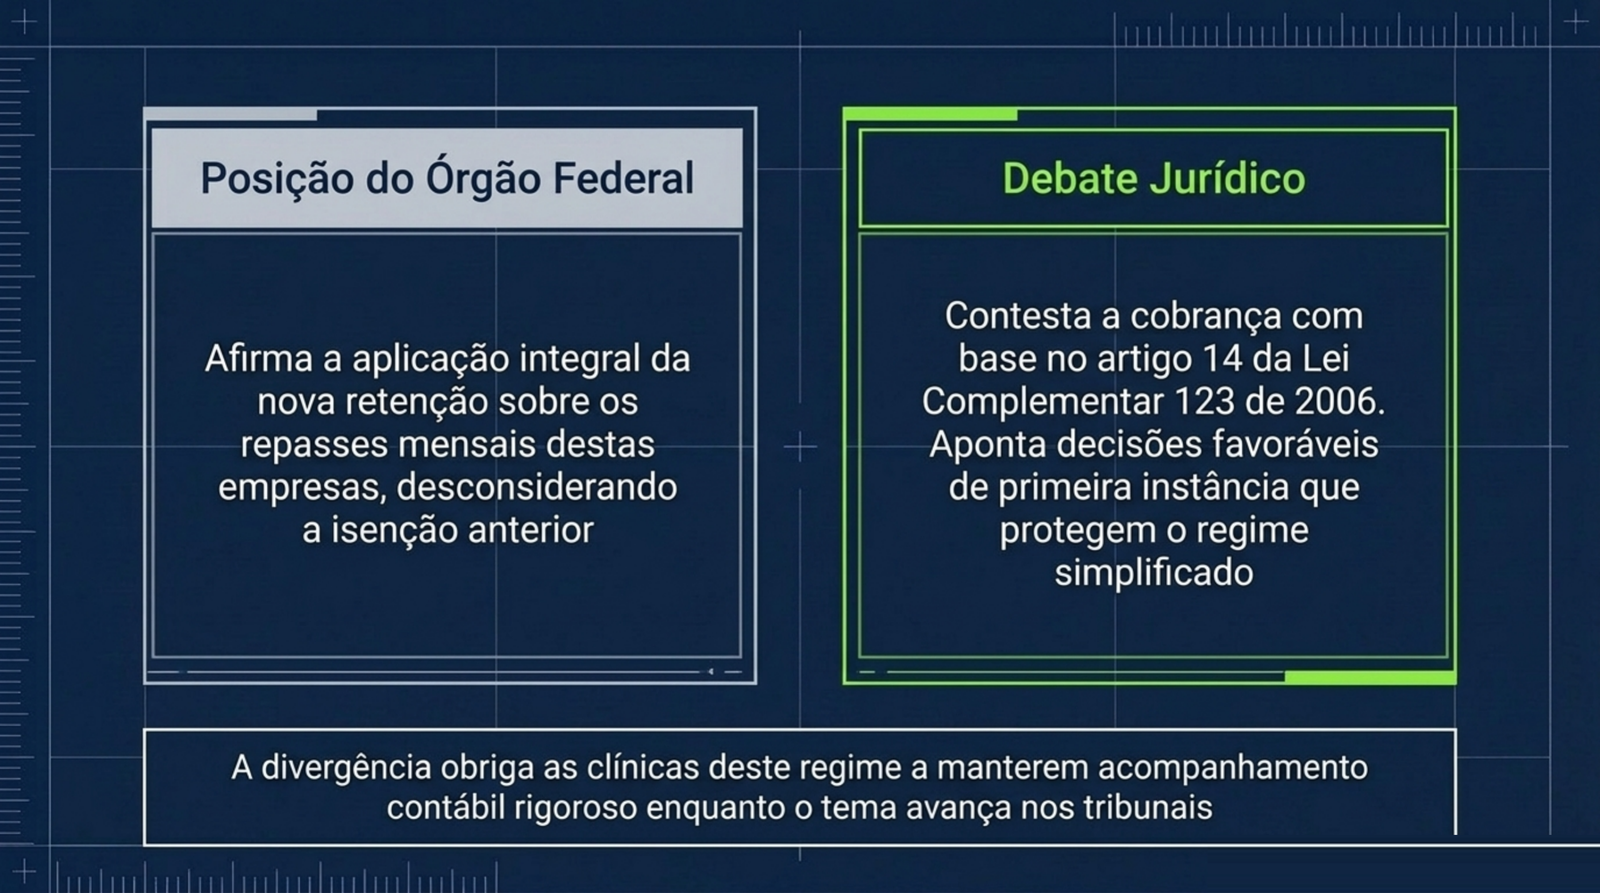
ainda no Simples Nacional. A Lei Complementar nº 123/2006, no artigo 14,
isenta de imposto de renda os valores distribuídos ao sócio de empresa
optante pelo Simples. Nas Perguntas e Respostas publicadas em dezembro de
2025, a Receita Federal afirmou que a retenção de 10% da Lei nº
15.270/2025 também se aplica às distribuições feitas por empresas do
Simples Nacional, afastando essa isenção.
Esse entendimento da Receita é contestado por parte da advocacia
tributária, que argumenta que uma lei ordinária não poderia afastar
isenção prevista em lei complementar. A questão chegou ao STF em ações
diretas de inconstitucionalidade, e ao longo de 2026 surgiram decisões
de primeira instância favoráveis a empresas do Simples em casos
individuais. Como o tema segue em debate, a
clínica que está no Simples e distribui valores acima do limite mensal
precisa perguntar ao contador como essa retenção está sendo aplicada no
caso concreto, e acompanhar se a discussão muda ao longo de 2026.
Pró-labore ou distribuição de lucro: o que muda quando a clínica cresce?
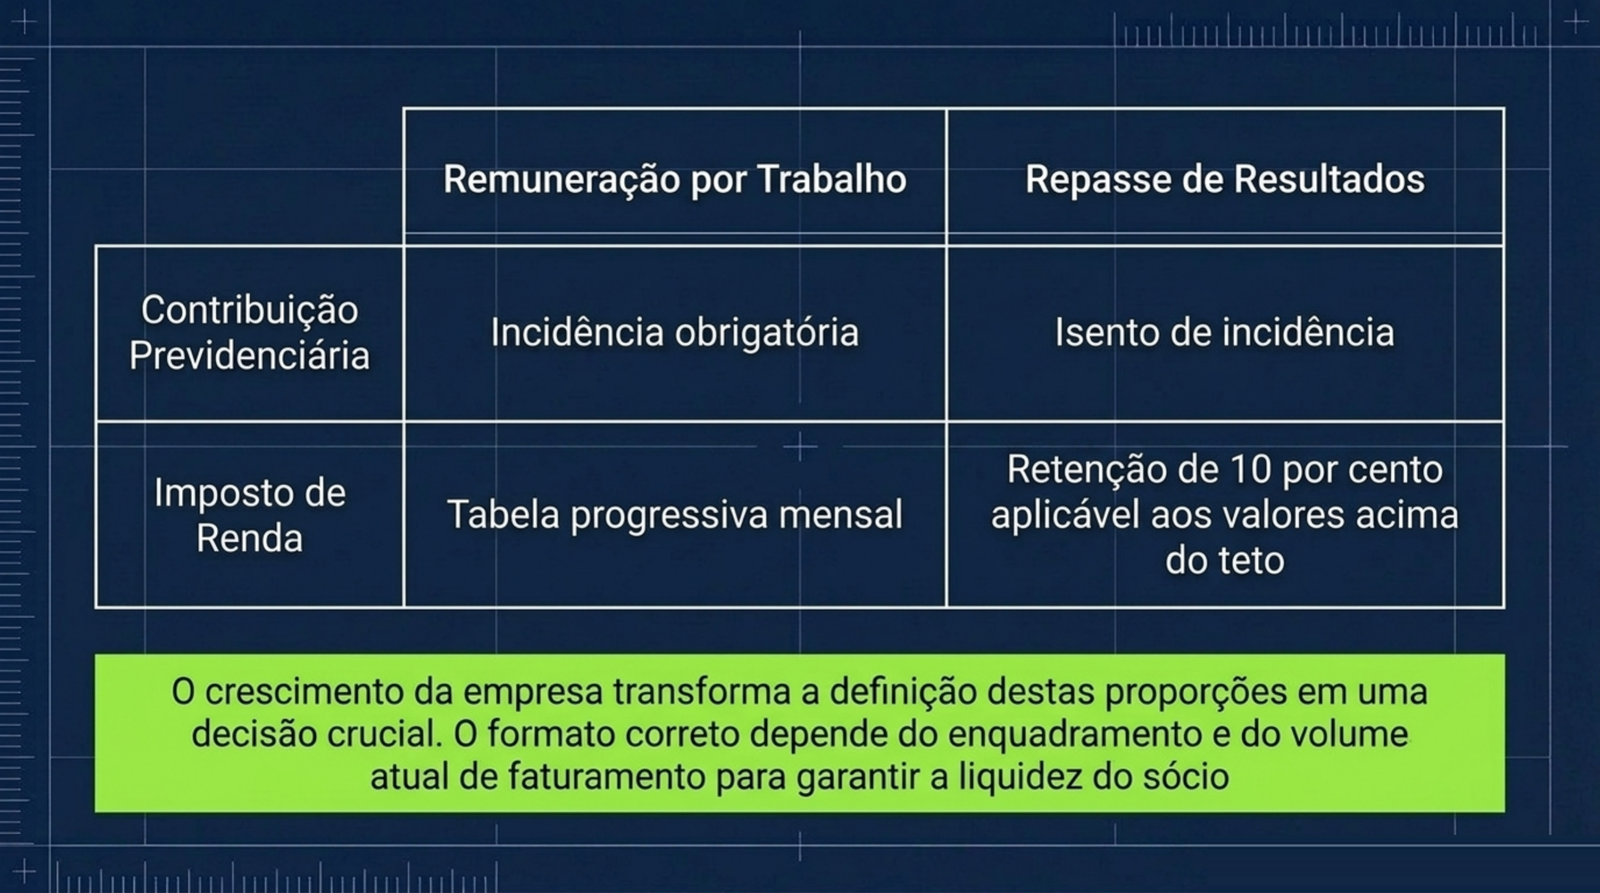
Pró-labore é remuneração pelo trabalho do sócio, sofre INSS e IRRF
pela tabela progressiva mensal e fica fora da nova retenção sobre
dividendos. Distribuição de lucro é a parte que sobra depois de pagar
todos os custos da clínica, e passou a ter retenção de 10% sobre o total
quando a mesma empresa paga mais de R$ 50.000,00 no mês ao mesmo sócio,
a partir de 2026. Quando a clínica cresce, a proporção entre
essas duas formas de retirada deixa de ser um detalhe de folha de
pagamento e vira uma decisão que afeta quanto sobra líquido para o sócio
todo mês.
Não existe uma proporção pronta que sirva para toda clínica, porque
ela depende do enquadramento, do faturamento e da estrutura societária.
É por isso que esse cálculo cabe ao contador, e é o tipo de pergunta que
faz sentido levar a um parceiro de planejamento tributário como o Grupo
BRA 360, tema também tratado em fator
R na clínica.
Como o crescimento da agenda por marketing acelera essa decisão?
Um plano de aquisição que funciona muda a curva de faturamento mais
rápido do que o calendário fiscal costuma prever. A clínica que estava
distribuindo R$ 30.000,00 de lucro por mês pode, com a agenda mais cheia,
passar a apurar o dobro em poucos trimestres, cruzando o limite de
R$ 50.000,00 da retenção mensal e, somando o ano, passando da linha de
R$ 600.000,00 do IRPFM. Esse é o mesmo cruzamento explorado em
custo por
paciente da clínica, entre o que a aquisição projeta de crescimento e
o que sobra depois do imposto.
Por isso vale planejar o calendário de distribuição junto com o plano
de mídia, antes que o faturamento suba. Antes de fechar o
ritmo de distribuição de 2026, vale levar ao contador perguntas como:
qual é a alíquota efetiva combinada da empresa e do sócio hoje, o redutor
se aplica ao caso, o lucro apurado até 2025 foi aprovado dentro do prazo
e está sendo pago conforme o cronograma, e qual proporção entre
pró-labore e distribuição faz sentido para o novo patamar de faturamento
que a aquisição está projetando.
Crescimento Líquido: aquisição da HDP com o planejamento tributário do Grupo BRA 360
A HDP BRASIL cuida da frente que faz a clínica faturar mais: mídia, atendimento do lead e painel de resultado. O Grupo BRA 360, nosso parceiro em contabilidade e consultoria tributária, cuida da frente que faz esse crescimento chegar ao caixa.
Clínica que contrata a HDP recebe um Raio-X fiscal feito pela BRA 360, sem custo: leitura do regime atual, do pró-labore e da distribuição de lucros diante do faturamento que o plano de aquisição projeta. Cada empresa fatura e responde pelo próprio serviço.
Perguntas frequentes
A partir de quando vale a retenção de 10% sobre lucros e dividendos?
A retenção passou a valer a partir de 1º de janeiro de 2026, por força da Lei nº 15.270, de 26 de novembro de 2025. Ela aplica 10% sobre o valor total pago no mês pela mesma pessoa jurídica à mesma pessoa física quando esse total passa de R$ 50.000,00. Até esse limite mensal, não há retenção.
O que é a tributação mínima das pessoas físicas (IRPFM)?
É um piso de imposto anual para quem soma mais de R$ 600.000,00 de rendimentos no ano. A alíquota mínima cresce até 10% para quem recebe R$ 1.200.000,00 ou mais, e do valor apurado se desconta o imposto já pago e retido. A primeira apuração é a de 2026, na declaração de 2027.
O lucro que a clínica já tinha antes de 2026 também é tributado?
Não, se a distribuição desse lucro foi aprovada até 31 de dezembro de 2025, prazo que uma liminar do STF estendeu até 31 de janeiro de 2026, e se o pagamento segue o cronograma do ato de aprovação. Pago entre 2026 e 2028, esse lucro também fica fora da tributação mínima anual.
Clínica no Simples Nacional também sofre a retenção de 10%?
A Receita Federal afirma que sim, nas Perguntas e Respostas publicadas em dezembro de 2025, afastando a isenção do artigo 14 da Lei Complementar 123/2006. Parte da advocacia tributária contesta esse entendimento, então vale confirmar com o contador como o caso específico da clínica está sendo tratado.
Pró-labore sofre a mesma retenção que a distribuição de lucro?
Não. Pró-labore é tributado pela tabela progressiva mensal do imposto de renda e tem incidência de INSS, sem o limite de R$ 50.000,00 da nova retenção. A retenção de 10% criada pela Lei 15.270/2025 recai sobre a distribuição de lucro, não sobre o pró-labore.
Leia também
- Crescimento líquido: por que faturar mais nem sempre deixa mais dinheiro no caixa da clínica
- Fator R na clínica: como o pró-labore muda o imposto quando o faturamento sobe
- Simples, Lucro Presumido ou equiparação hospitalar: qual cabe na clínica que está crescendo
- Quanto custa cada paciente de verdade: CAC, margem por procedimento e imposto na mesma conta
- Marketing para clínicas: como montar uma agenda previsível
Fontes: Lei nº 15.270, de 26 de novembro de 2025 · Receita Federal – Perguntas e Respostas sobre Tributação de Altas Rendas: Lucros e Dividendos (atualizado em 19/12/2025) · Lei Complementar nº 123, de 14 de dezembro de 2006 (art. 14) · STF – Prorrogação do prazo para aprovação de lucros e dividendos (ADIs 7.912 e 7.914) · Receita Federal – orientação sobre o recolhimento do IR retido na fonte sobre lucros e dividendos