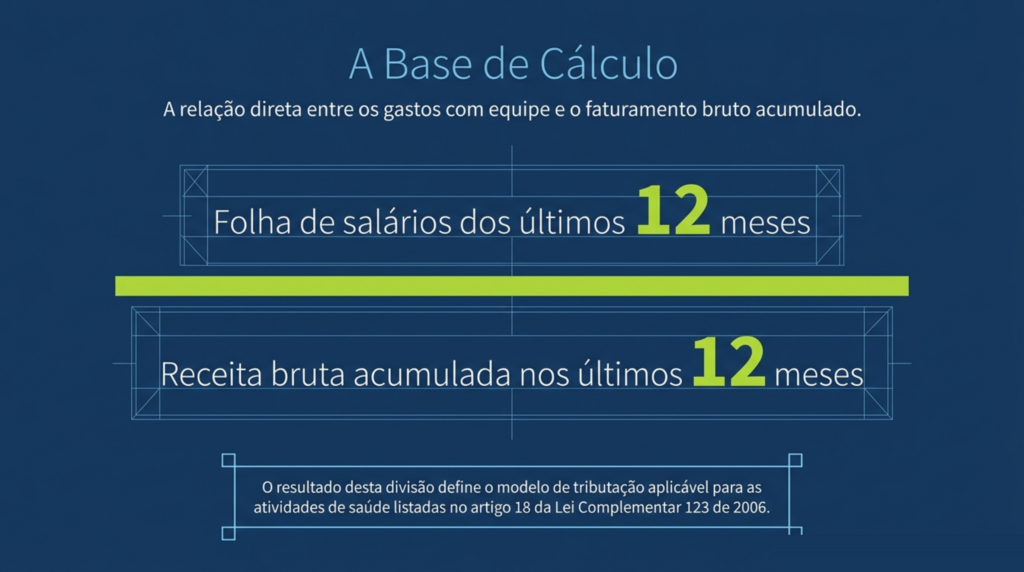
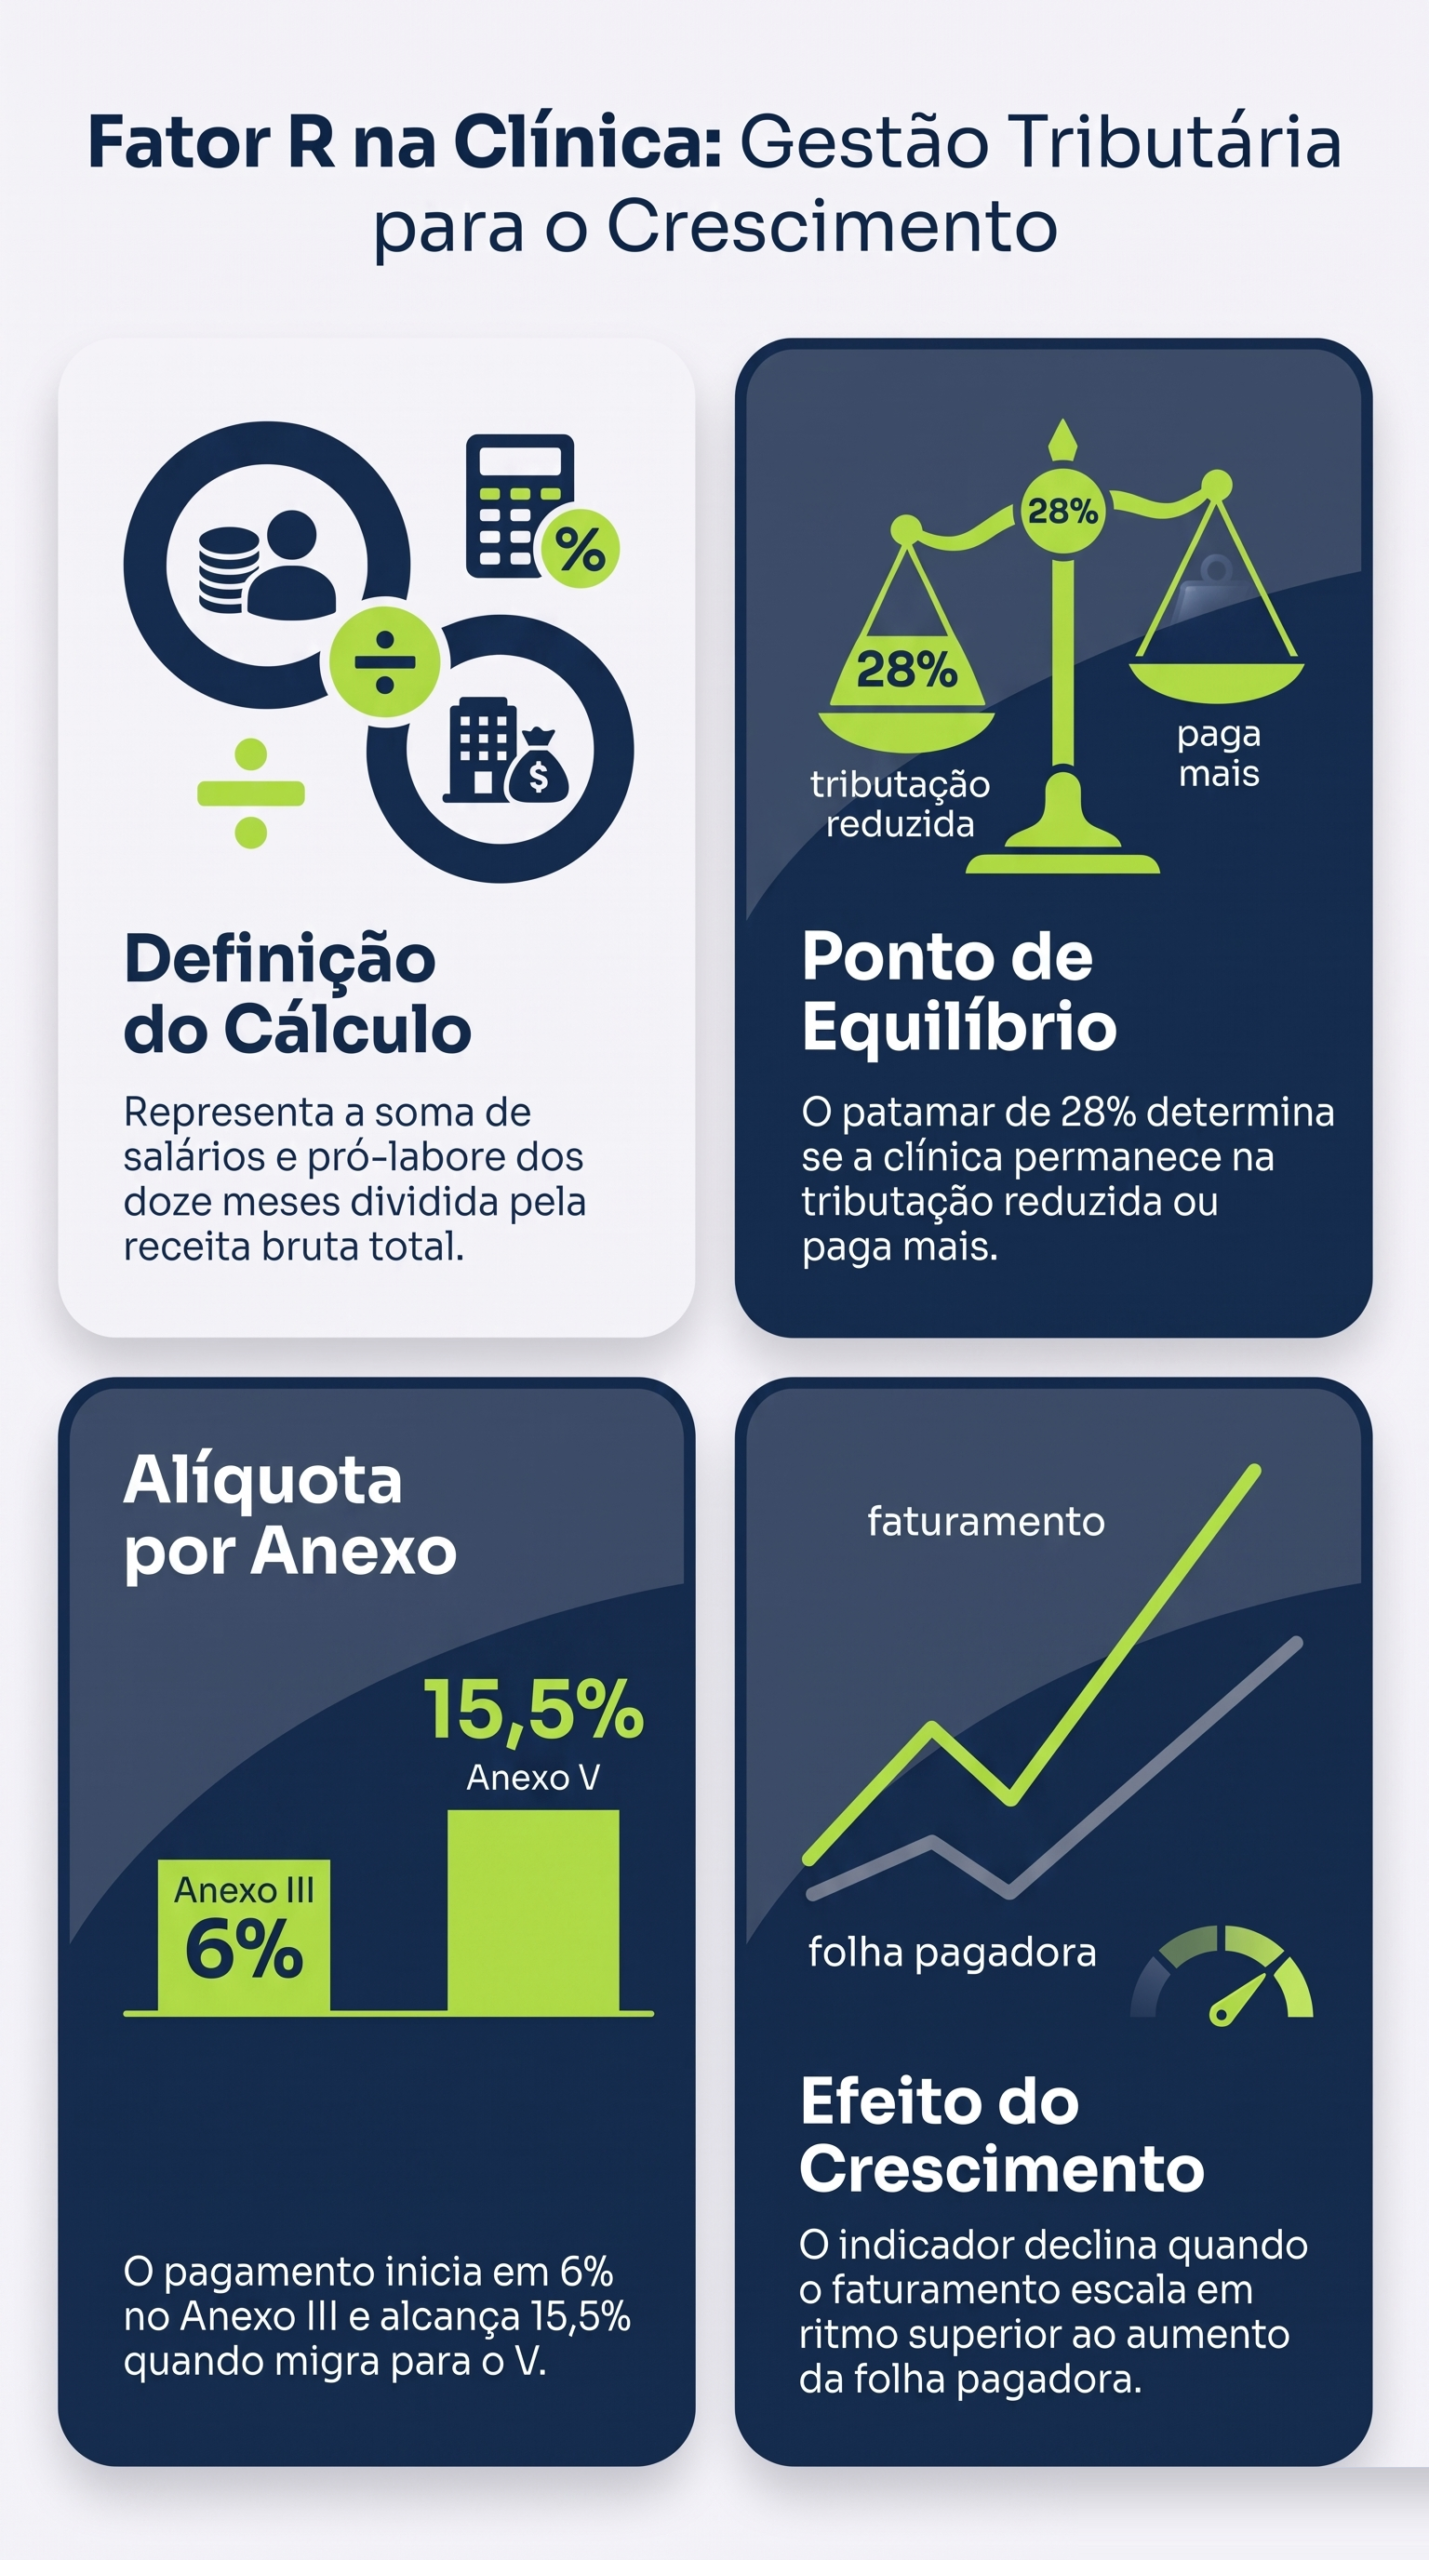
O Fator R é a razão entre a folha de salários da clínica,
incluindo o pró-labore dos sócios, e a receita bruta acumulada nos últimos
12 meses. Esse número decide se a atividade é tributada pelo Anexo III do
Simples Nacional, com alíquota inicial de 6%, ou pelo Anexo V, com alíquota
inicial de 15,5%, conforme o art. 18 da Lei Complementar 123/2006, para
medicina, odontologia, fisioterapia, psicologia, laboratórios, diagnóstico por
imagem e outras atividades de saúde listadas na lei.
Este texto explica o que compõe a folha para esse cálculo, qual é o
percentual de corte, por que ele tende a cair justamente quando a aquisição
de pacientes funciona, e o que revisar com o contador antes de acelerar a
agenda.
Prefere ouvir?
Uma conversa sobre os pontos deste artigo, para ouvir no carro ou entre um atendimento e outro. Duração de 24 minutos.
O que é o Fator R do Simples Nacional?
O Fator R é o indicador que a Receita Federal usa para separar duas
faixas de tributação dentro do Simples Nacional. Ele é definido pelo art. 18
da Lei Complementar 123/2006 e resulta da divisão entre a folha de salários
da empresa nos últimos 12 meses (FS12) e a receita bruta acumulada no mesmo
período (RBT12).
Para uma clínica de medicina, odontologia ou das demais atividades de
saúde sujeitas à regra, esse número determina se a atividade é tributada pelo Anexo III, com
alíquota inicial de 6% sobre a receita, ou pelo Anexo V, com alíquota
inicial de 15,5%. A diferença entre as duas faixas iniciais explica por que
contadores acompanham esse número mês a mês, e por que ele merece atenção
do dono, não só do escritório de contabilidade.
O que entra na folha de salários para o cálculo do Fator R?
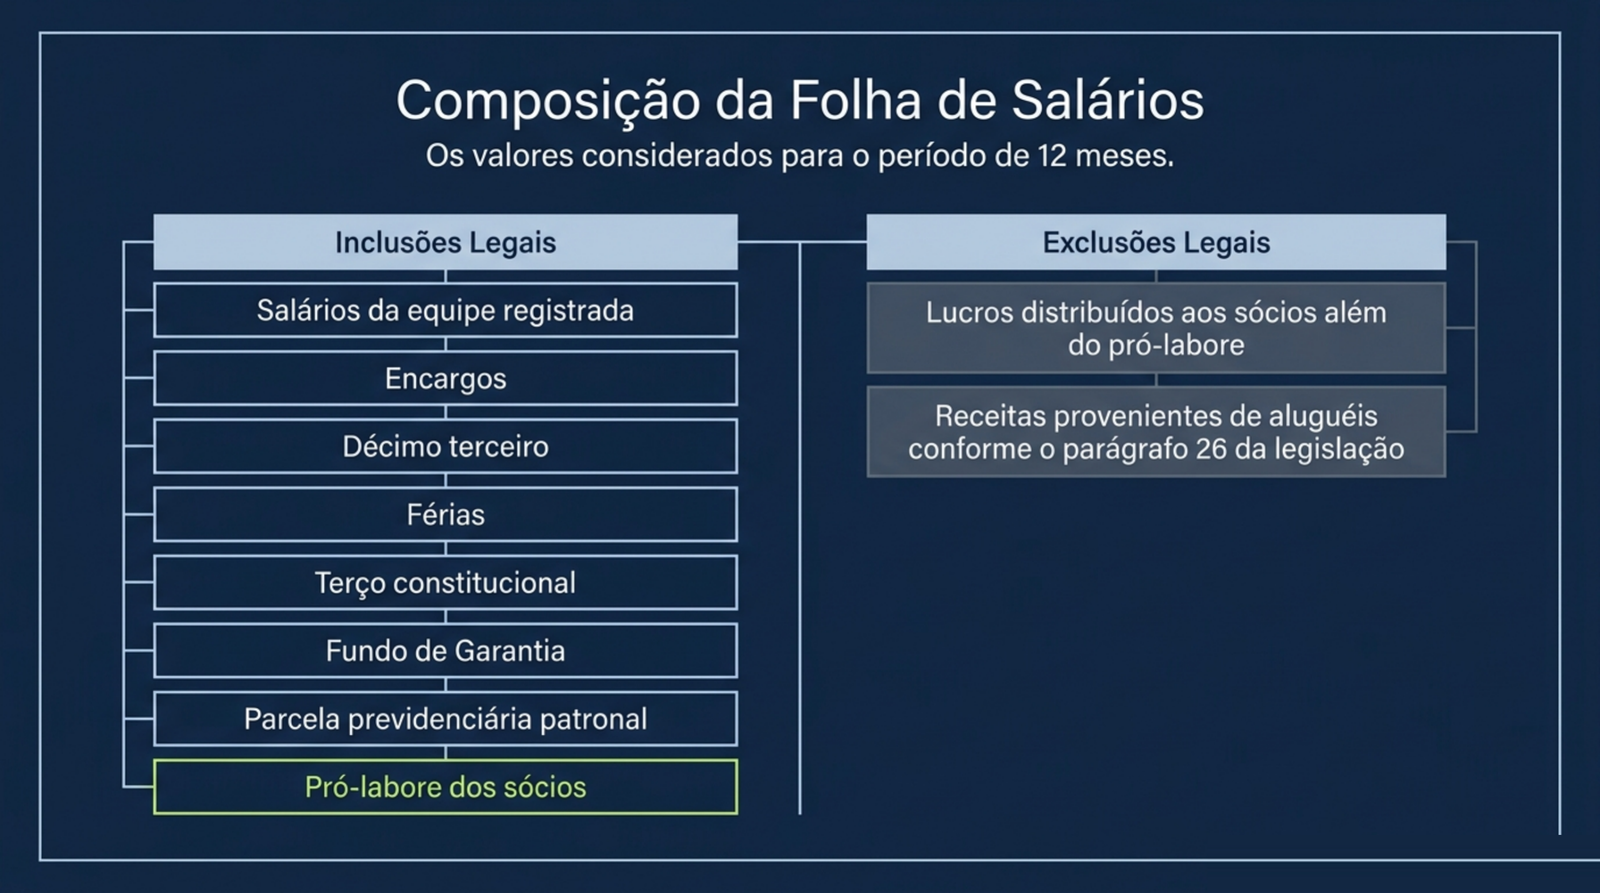
A folha de salários usada no cálculo (FS12) soma, nos últimos 12
meses: salários e encargos da equipe registrada, 13º salário, férias e o
respectivo terço, a Contribuição Patronal Previdenciária (CPP) recolhida
sobre essa folha, o FGTS recolhido e o pró-labore pago aos sócios, conforme
o §24 do art. 18 da Lei Complementar 123/2006.
O pró-labore é o ponto que mais pega o dono de surpresa. Ele entra na
conta como se fosse salário, o que significa que reduzir o pró-labore tem
um efeito colateral direto: reduz também o numerador da fração do Fator R,
aproximando a clínica do corte que separa o Anexo III do Anexo V.
O lucro distribuído aos sócios além do pró-labore não entra nessa
soma, e os aluguéis também ficam de fora (§26 do mesmo artigo). É por isso que a decisão de quanto pagar de pró-labore e quanto
distribuir como lucro carrega dois efeitos ao mesmo tempo: um no Fator R,
tratado aqui, e outro na tributação da pessoa física dos sócios, tema do
artigo sobre a
tributação de dividendos da clínica. As duas contas costumam ser
revisadas juntas, não uma de cada vez.
Qual o percentual de corte do Fator R?
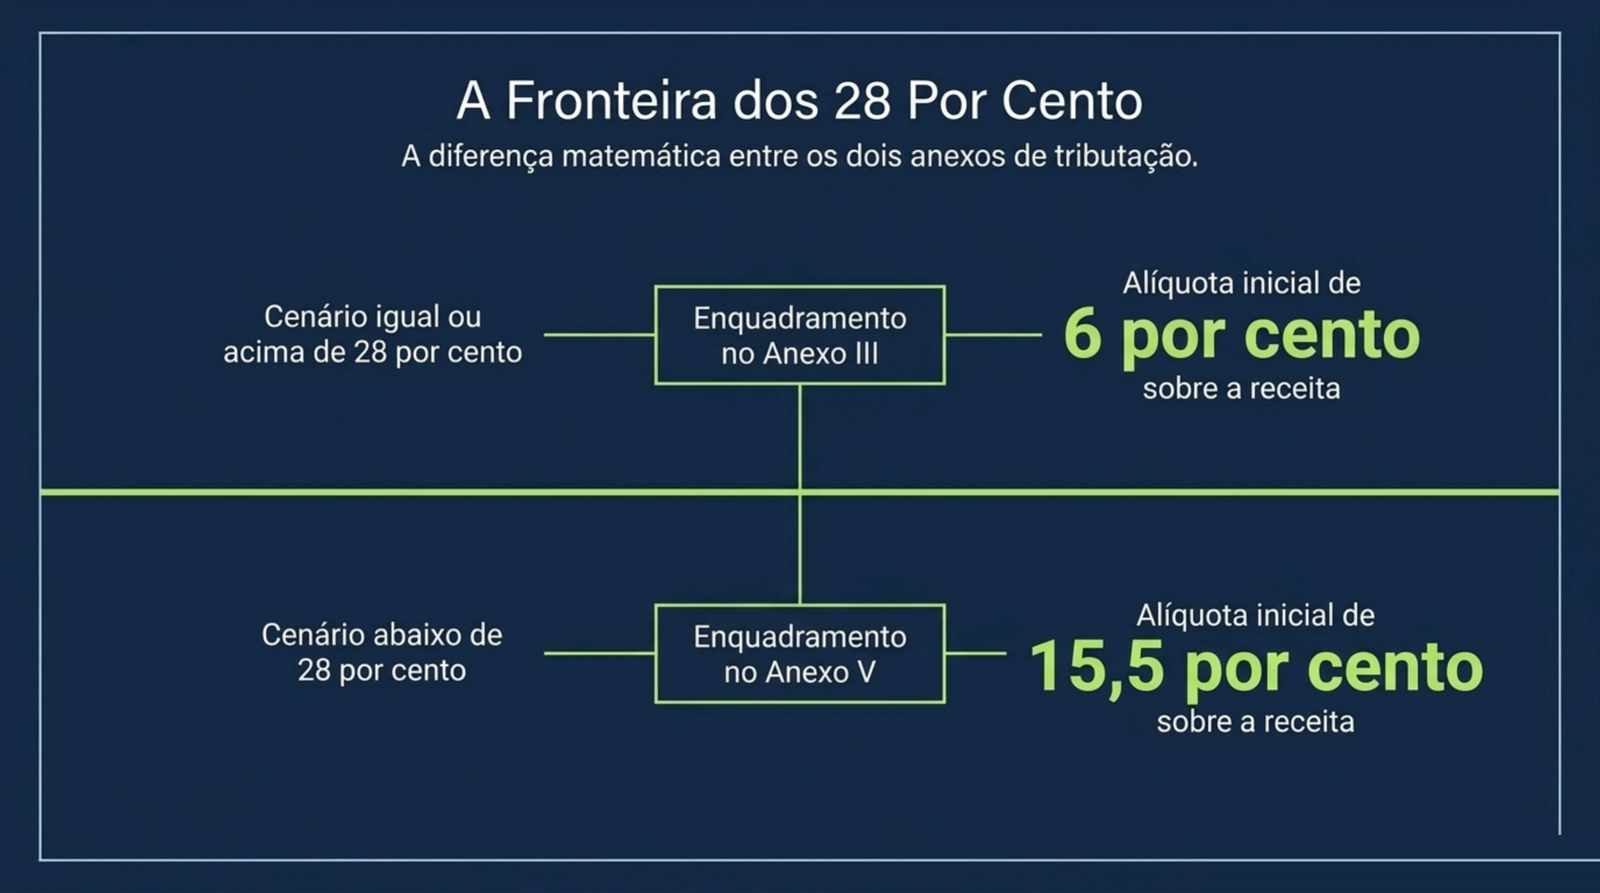
O corte está em 28%. A fórmula divide a folha de salários dos 12
meses pela receita bruta dos mesmos 12 meses. Quando o resultado é igual
ou superior a 28%, a atividade permanece no Anexo III. Quando fica abaixo
de 28%, a mesma atividade passa a ser tributada pelo Anexo V, conforme o
§5º-M do art. 18 da Lei Complementar 123/2006.
Não existe meio-termo: a razão é recalculada a cada mês de apuração,
sempre com a folha paga e a receita auferida nos 12 meses anteriores
(§5º-K do mesmo artigo), e o anexo daquele mês segue o resultado.
Clínica com menos de 12 meses de operação segue regra própria de
cálculo para o período de início de atividade, prevista na regulamentação
do Simples Nacional. É outro motivo para o contador
acompanhar o indicador mês a mês desde o início, e não só depois que o
primeiro ano fecha.
Por que a atividade médica está no Anexo III, mas pode cair no Anexo V?
A prestação de serviços médicos está listada no §5º-B do art. 18 da
Lei Complementar 123/2006 como atividade tributada, em regra, pelo Anexo
III. Esse dispositivo, incluído pela Lei Complementar 155/2016, colocou
medicina, fisioterapia, odontologia, psicologia e outras atividades de
saúde na faixa de alíquota inicial mais baixa do Simples Nacional.
Laboratórios de análises clínicas e serviços de diagnóstico por imagem
aparecem em outro dispositivo, o §5º-D, com a mesma lógica.
A mesma lei, porém, condicionou essa regra ao Fator R. O §5º-M determina
que, quando a relação entre folha e receita bruta fica abaixo de 28%, as
atividades de saúde listadas no §5º-B e as do §5º-D são tributadas pelo
Anexo V. A clínica sai do Anexo III quando muda a proporção entre o que
paga de folha e o que fatura, mesmo sem mudar de atividade.
Nem toda receita de uma clínica segue essa regra. Serviços de estética
sem ato de saúde regulamentado, por exemplo, não constam dessas listas e,
pelo §5º-F do mesmo artigo, tendem a ficar no Anexo III sem depender do
Fator R, e a venda de produtos segue outro anexo. Por isso o contador
separa as receitas por atividade antes de fazer a conta.
A agenda está enchendo mais rápido do que a estrutura acompanha?
O diagnóstico de crescimento mapeia o funil de aquisição e a agenda projetada, o ponto de partida que o contador usa para revisar enquadramento e pró-labore.
Por que o Fator R cai quando a receita sobe mais rápido que a folha?
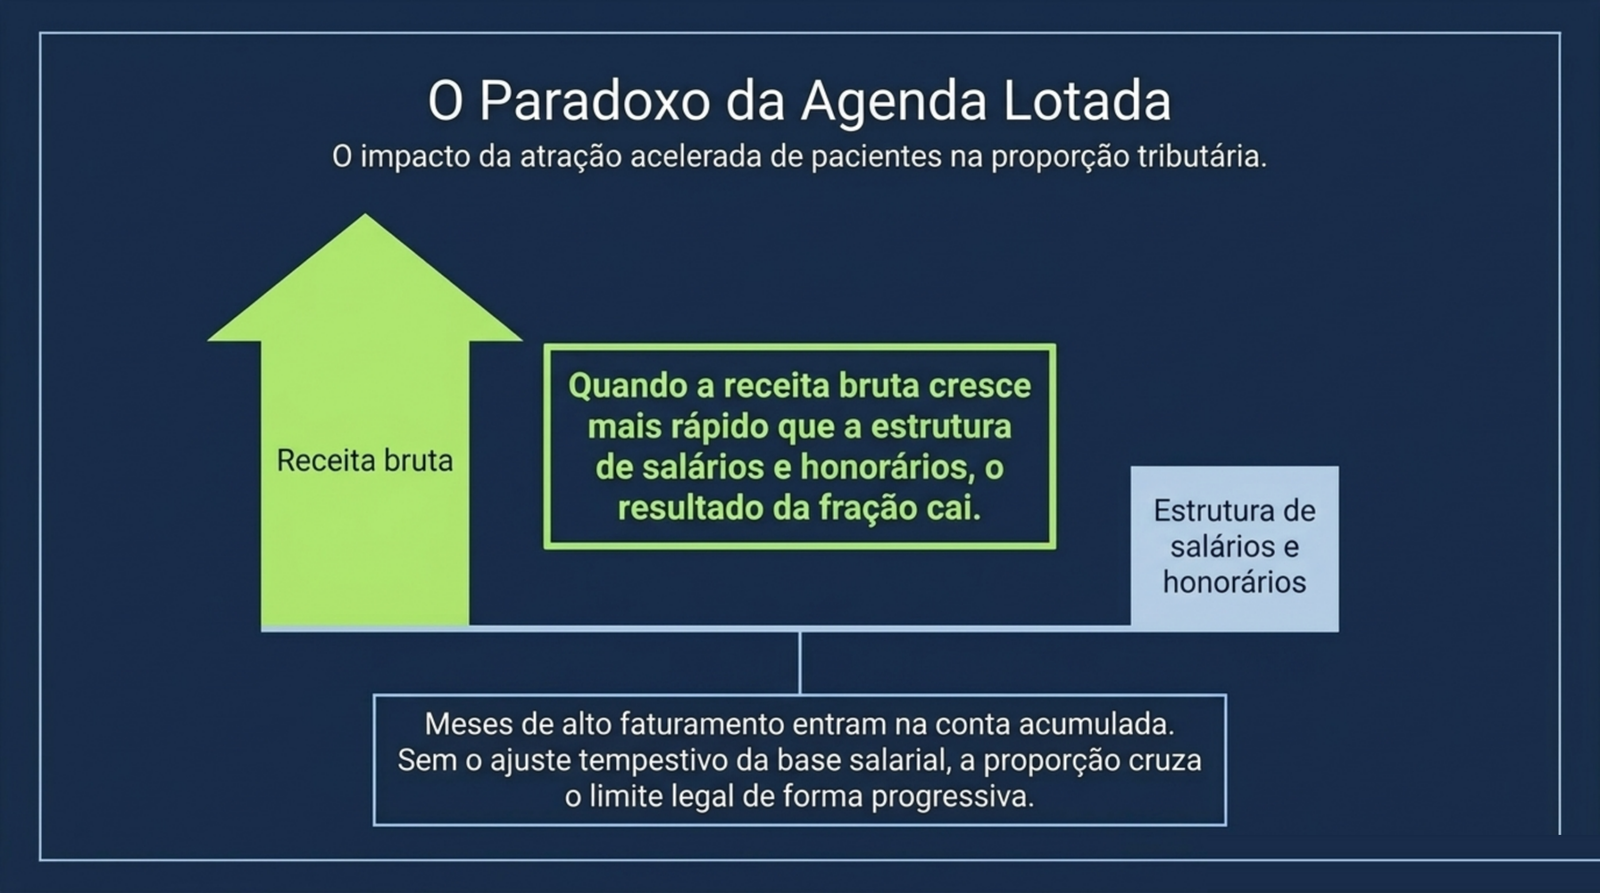
O Fator R é uma fração. Quando a receita bruta dos 12 meses (o
denominador) cresce mais rápido do que a folha de salários e o pró-labore
(o numerador), o resultado da divisão cai, mesmo que o valor absoluto da
folha continue o mesmo ou aumente um pouco.
É exatamente isso que acontece quando uma campanha de aquisição funciona
bem. A agenda enche, o faturamento mensal sobe, e a estrutura de equipe e o
pró-labore dos sócios costumam levar alguns meses para acompanhar esse
crescimento. Nesse intervalo, cada mês de faturamento maior entra na
conta dos 12 meses, e o Fator R vai caindo até cruzar o corte de 28%. Esse mesmo movimento de
faturamento também aproxima a clínica do
teto do
Simples Nacional.
O que a agenda mais cheia faz com o enquadramento tributário da clínica?
A aquisição de pacientes e o enquadramento tributário costumam ser
tratados como assuntos de departamentos diferentes, mas correm na mesma
planilha. Um plano
de aquisição que projeta mais agendamentos por mês também projeta um
faturamento adicional, e esse faturamento adicional entra direto no RBT12
usado no cálculo do Fator R.
A resposta certa mantém a aquisição rodando e leva o crescimento
projetado pela mídia à mesa do contador antes de ele acontecer. Quando o plano é conhecido com antecedência, dá para
simular o efeito no Fator R e decidir, com tempo, se e quando ajustar
pró-labore, contratações ou o restante do planejamento fiscal ligado ao
crescimento
líquido da operação.
Como fica essa conta na prática?
Exemplo hipotético, só para ilustrar a lógica.
Imagine uma clínica que fatura R$ 220 mil por mês, com folha de salários e
pró-labore somando R$ 68 mil no mesmo mês. Nessa fotografia, a folha
representa cerca de 31% da receita, acima do corte de 28%, o que mantém a
atividade no Anexo III.
Agora imagine que essa mesma clínica lança uma campanha de aquisição
que passa a preencher horários ociosos da agenda, e o faturamento sobe
para R$ 300 mil por mês em poucos meses, sem uma revisão proporcional de
pró-labore ou de contratações. A folha de R$ 68 mil, que antes representava
31% da receita, passa a representar cerca de 23% dela. Como a conta
oficial soma 12 meses, a queda aparece aos poucos, à medida que os meses de
R$ 300 mil substituem os de R$ 220 mil; quando a razão acumulada passa
abaixo de 28%, a mesma atividade, com a mesma equipe, vai para o Anexo V.
Este é um exemplo numérico ilustrativo, sem valor de previsão para
nenhuma clínica específica.
Nesse cenário hipotético, o contador tem algumas variáveis para
trabalhar antes que a média móvel complete a queda: rever o valor do
pró-labore dos sócios, avaliar se o ritmo de contratação da equipe pode
acompanhar o novo volume de agenda, ou comparar o custo do Anexo V com o de
outro regime. Nenhuma dessas decisões é
automática, e todas dependem do restante da contabilidade da clínica, não
só do Fator R isoladamente.
O que o dono deve revisar com o contador antes de acelerar a aquisição?
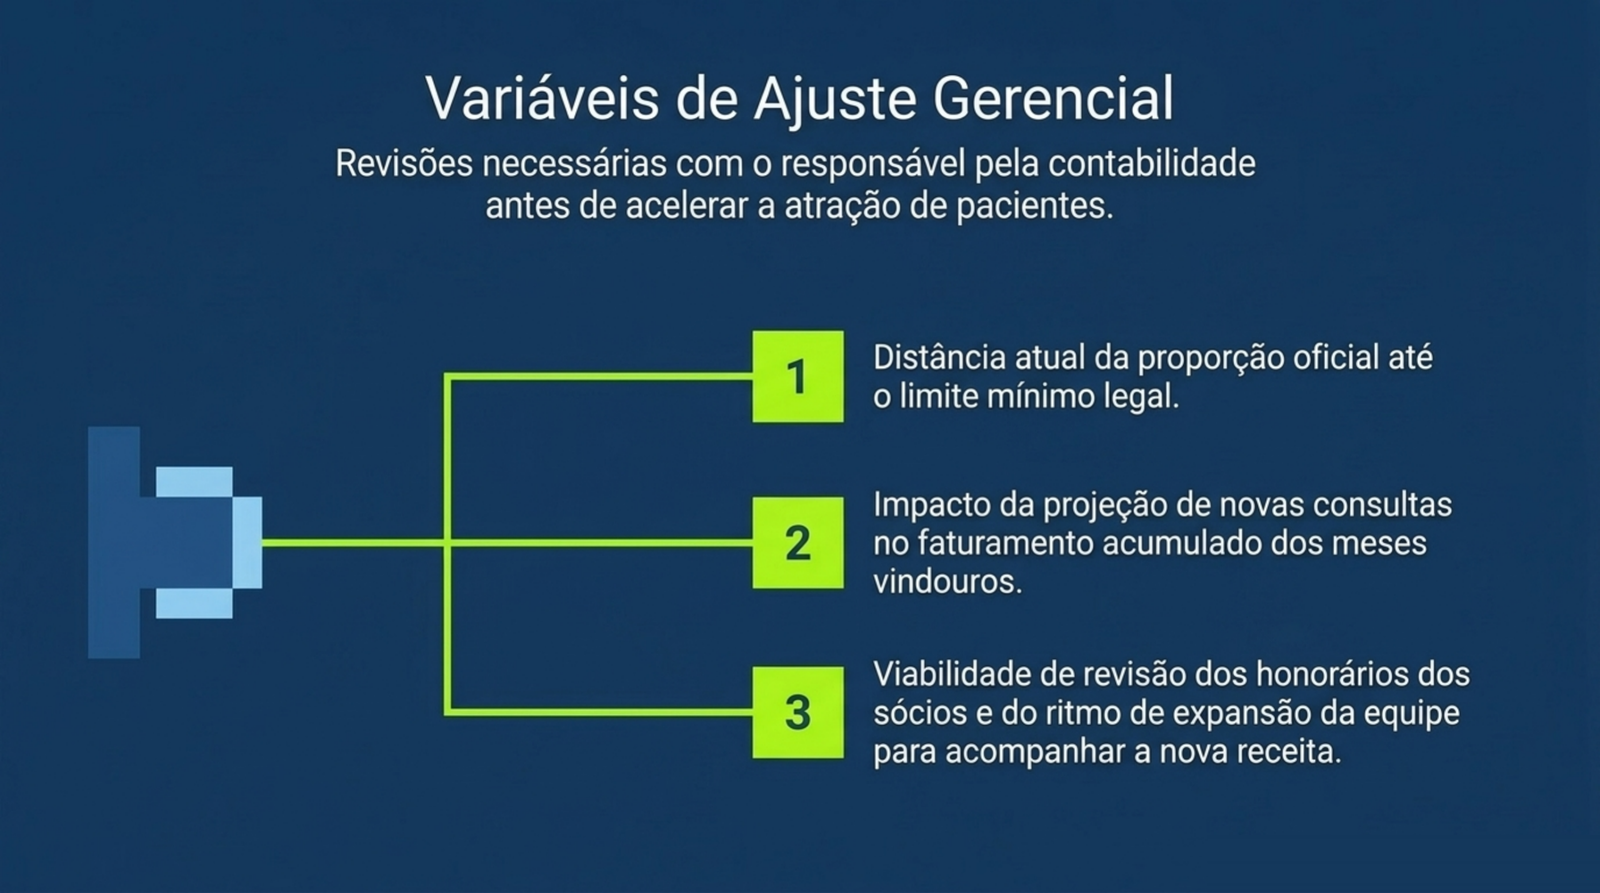
Três perguntas valem a conversa antecipada com o contador. A
primeira é qual é o Fator R atual da clínica e qual a distância até os
28%. A segunda é como o crescimento projetado pelo plano de aquisição
afeta essa distância, mês a mês, considerando a média móvel de 12 meses.
A terceira é se faz sentido ajustar pró-labore, ritmo de contratação ou o
restante do planejamento tributário para acompanhar o crescimento, em vez
de reagir depois que o enquadramento já mudou.
Nenhuma dessas três perguntas tem resposta padrão. O ponto certo de
pró-labore, o momento certo de contratar e o limite de quanto vale a pena
deixar a folha crescer variam de clínica para clínica, conforme a
especialidade, a equipe já existente e o restante do planejamento
tributário do sócio. É por isso que a leitura cabe a quem acompanha os
números da clínica de perto, mês a mês, e nenhuma regra geral a
substitui.
Na HDP, cuidamos da parte que faz a agenda encher:
mídia, atendimento do lead e o painel de custo por paciente. A leitura do
Fator R, do pró-labore e do regime é trabalho do contador que acompanha a
clínica de perto, como o Grupo BRA 360, parceiro da HDP em contabilidade e
consultoria tributária. Quanto antes o plano de crescimento chega a essa
mesa, maior a margem para decidir com calma.
Crescimento Líquido: aquisição da HDP com o planejamento tributário do Grupo BRA 360
A HDP BRASIL cuida da frente que faz a clínica faturar mais: mídia, atendimento do lead e painel de resultado. O Grupo BRA 360, nosso parceiro em contabilidade e consultoria tributária, cuida da frente que faz esse crescimento chegar ao caixa.
Clínica que contrata a HDP recebe um Raio-X fiscal feito pela BRA 360, sem custo: leitura do regime atual, do pró-labore e da distribuição de lucros diante do faturamento que o plano de aquisição projeta. Cada empresa fatura e responde pelo próprio serviço.
Perguntas frequentes
O Fator R vale para toda clínica no Simples Nacional?
Vale para as atividades que o §5º-M do art. 18 da Lei Complementar 123/2006 submete à regra, como medicina, fisioterapia, odontologia, psicologia, laboratórios e diagnóstico por imagem. Estética sem ato de saúde e venda de produtos seguem outras regras. O contador confirma o enquadramento a partir do CNAE registrado da clínica, porque atividades diferentes seguem regras próprias dentro do Simples.
O pró-labore conta na folha de salários do Fator R?
Conta. O pró-labore pago aos sócios entra no cálculo da folha de salários dos 12 meses (FS12), junto com salários, encargos, férias, 13º, FGTS e a CPP da equipe registrada. Reduzir o pró-labore para pagar menos INSS também reduz o numerador da fração e pode aproximar a clínica do corte de 28%.
O que acontece se a clínica cair no Anexo V?
A mesma atividade passa a ser tributada por uma tabela com alíquota inicial mais alta, de 15,5%, em vez dos 6% iniciais do Anexo III, previstos na Lei Complementar 123/2006. O efeito aparece na guia (DAS) do primeiro mês de apuração em que a razão dos 12 meses anteriores fica abaixo de 28%, sem aviso prévio individual.
Dá para reverter a queda do Fator R rapidamente?
O indicador é calculado sobre a média móvel dos últimos 12 meses, então ajustes pontuais levam tempo para mudar o resultado. Por isso o contador costuma recomendar simular o efeito do crescimento projetado com antecedência, em vez de reagir depois que o enquadramento já mudou.
Toda atividade de saúde é obrigada a fazer esse cálculo?
Não. Ficam sujeitas ao Fator R as atividades listadas nos incisos XVI e XVIII a XXI do §5º-B e no §5º-D do art. 18 da Lei Complementar 123/2006, entre elas medicina, odontologia, fisioterapia, psicologia, laboratórios e diagnóstico por imagem. O enquadramento exato depende do CNAE da clínica, e essa conferência é trabalho do contador, não uma regra genérica igual para todo CNPJ de saúde.
Leia também
- Crescimento líquido: por que faturar mais nem sempre deixa mais dinheiro no caixa da clínica
- O teto do Simples Nacional: o que acontece quando o marketing da clínica funciona
- Simples, Lucro Presumido ou equiparação hospitalar: qual cabe na clínica que está crescendo
- Clínica crescendo e lucro distribuído: o que muda com a tributação de dividendos em 2026
- Marketing para clínicas: como montar uma agenda previsível
Fontes: Lei Complementar 123/2006, art. 18 (Simples Nacional) · Simples Nacional, Receita Federal