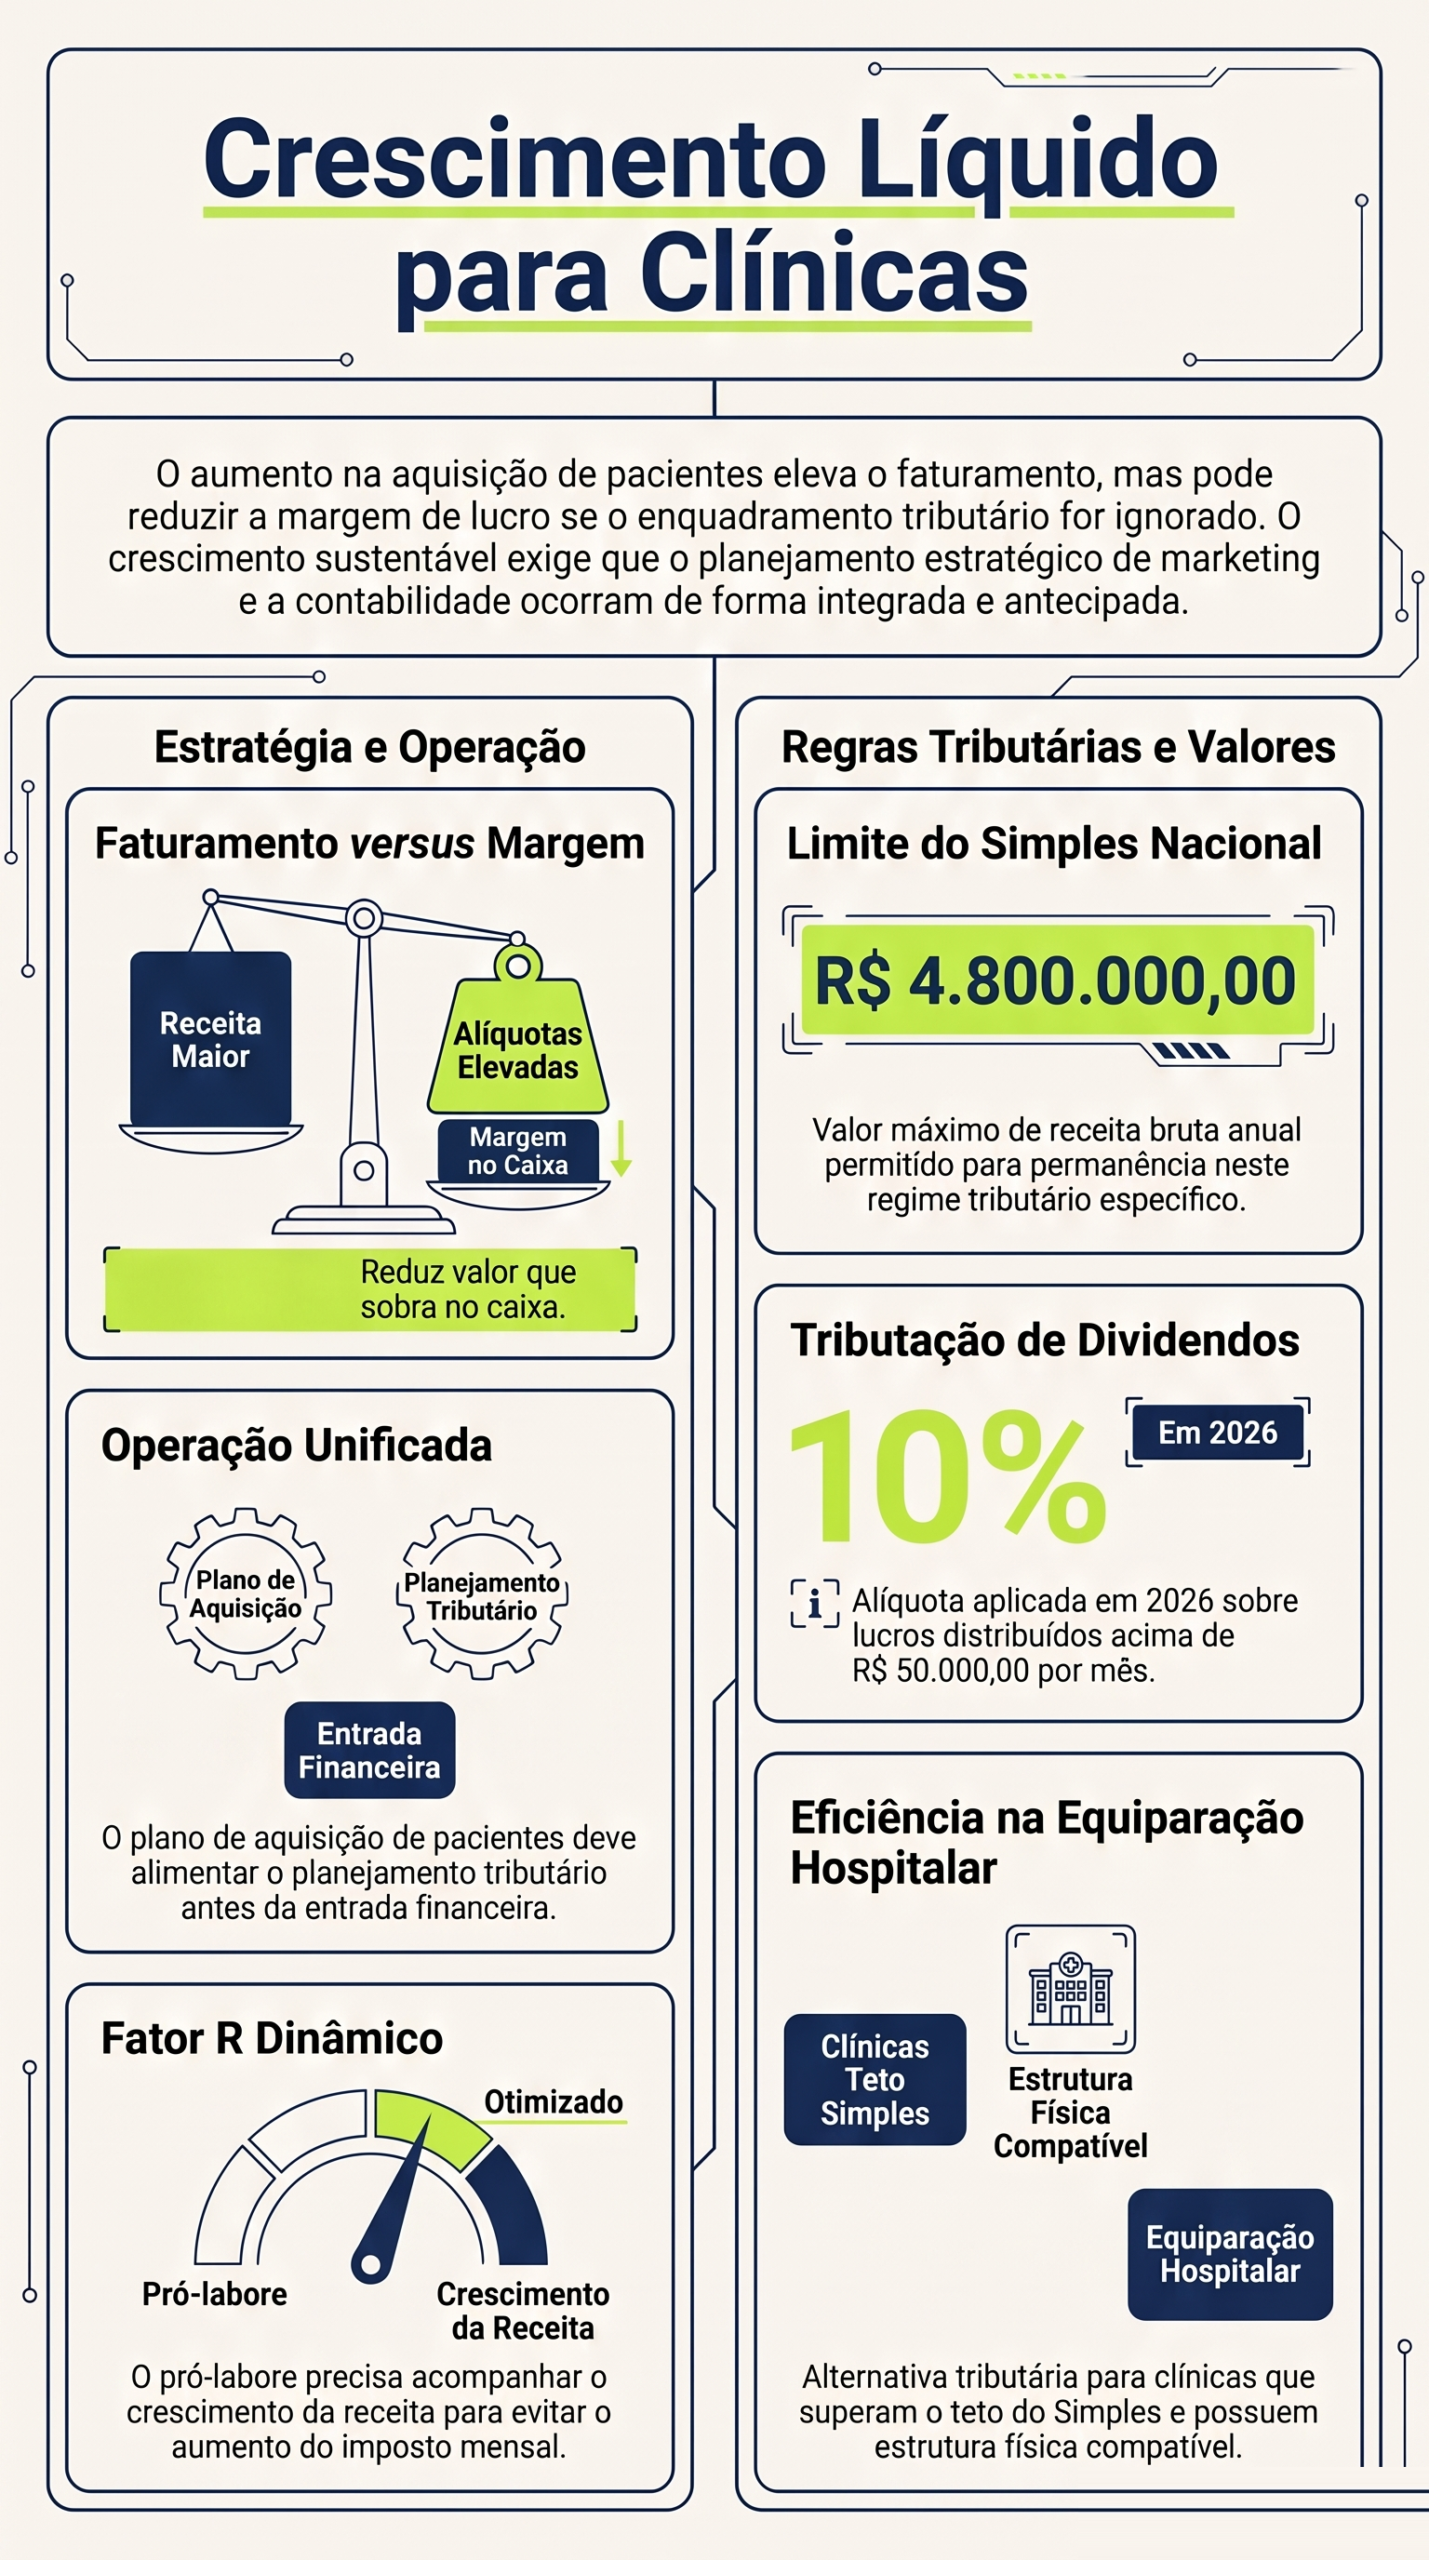
Faturamento maior não significa, sozinho, mais dinheiro
sobrando no fim do mês. Quando a agenda enche mais rápido do que o
enquadramento tributário da clínica é revisado, parte do que entra a mais
vira imposto, alíquota mais alta ou distribuição de lucro menos eficiente, e
o dono sente o crescimento na demanda sem sentir no caixa.
Este artigo explica por que crescer a aquisição de pacientes e simular o
enquadramento tributário são a mesma operação, e passa rapidamente pelos
pontos em que esse cruzamento costuma pegar a clínica desprevenida: o teto
do Simples Nacional, o Fator R, a fronteira com a equiparação hospitalar, o
custo real de cada paciente e a tributação da distribuição de lucro a partir
de 2026.
Prefere ouvir?
Uma conversa sobre os pontos deste artigo, para ouvir no carro ou entre um atendimento e outro. Duração de 18 minutos.
O que muda no caixa da clínica quando a agenda enche mais rápido do que o planejado?
Uma clínica que investe em aquisição de pacientes normalmente sente
o resultado primeiro na agenda: mais ligação, mais mensagem, mais horário
ocupado. Quando a mídia funciona, o faturamento acompanha, e é
natural que o dono leia esse número como o resultado final do trabalho.
O problema costuma aparecer um ou dois meses depois, quando o contador
fecha a apuração e o imposto devido cresce numa proporção maior do que o
faturamento. Isso acontece porque o sistema tributário brasileiro não
trata receita de forma linear: existem faixas, limites e regras de
proporcionalidade que mudam o resultado líquido conforme o volume que
passa pelo CNPJ da clínica, não apenas o total do ano.
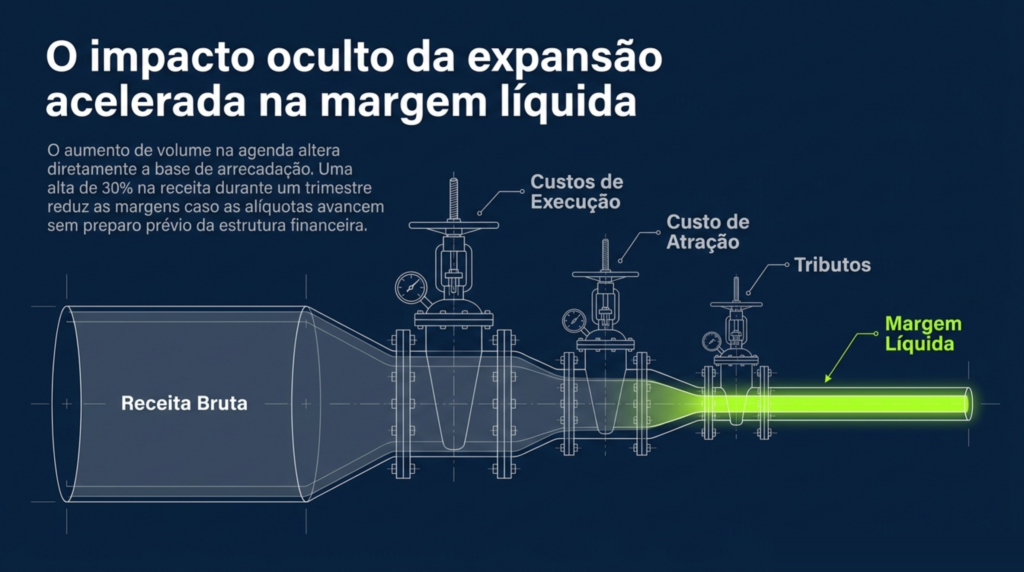
Crescimento líquido é o nome que damos, aqui, para o que sobra depois
dessa conta. Uma clínica pode faturar 30% a mais em um trimestre e fechar o período com margem menor do que tinha antes,
se o enquadramento tributário não acompanhar o novo patamar de receita. O
caminho inverso também funciona: uma clínica que simula o enquadramento
antes de a receita chegar consegue absorver o crescimento sem perder
margem pelo caminho.
Por que o plano de aquisição e o planejamento tributário precisam ser desenhados juntos?
A aquisição de pacientes e o planejamento tributário costumam ser
tocados por fornecedores diferentes, que não conversam entre si. A
agência cuida da mídia e do CRM. O contador cuida da apuração de imposto,
geralmente depois que o faturamento já aconteceu. Esse intervalo entre
agir e reagir é o que costuma custar margem para a clínica em
crescimento.
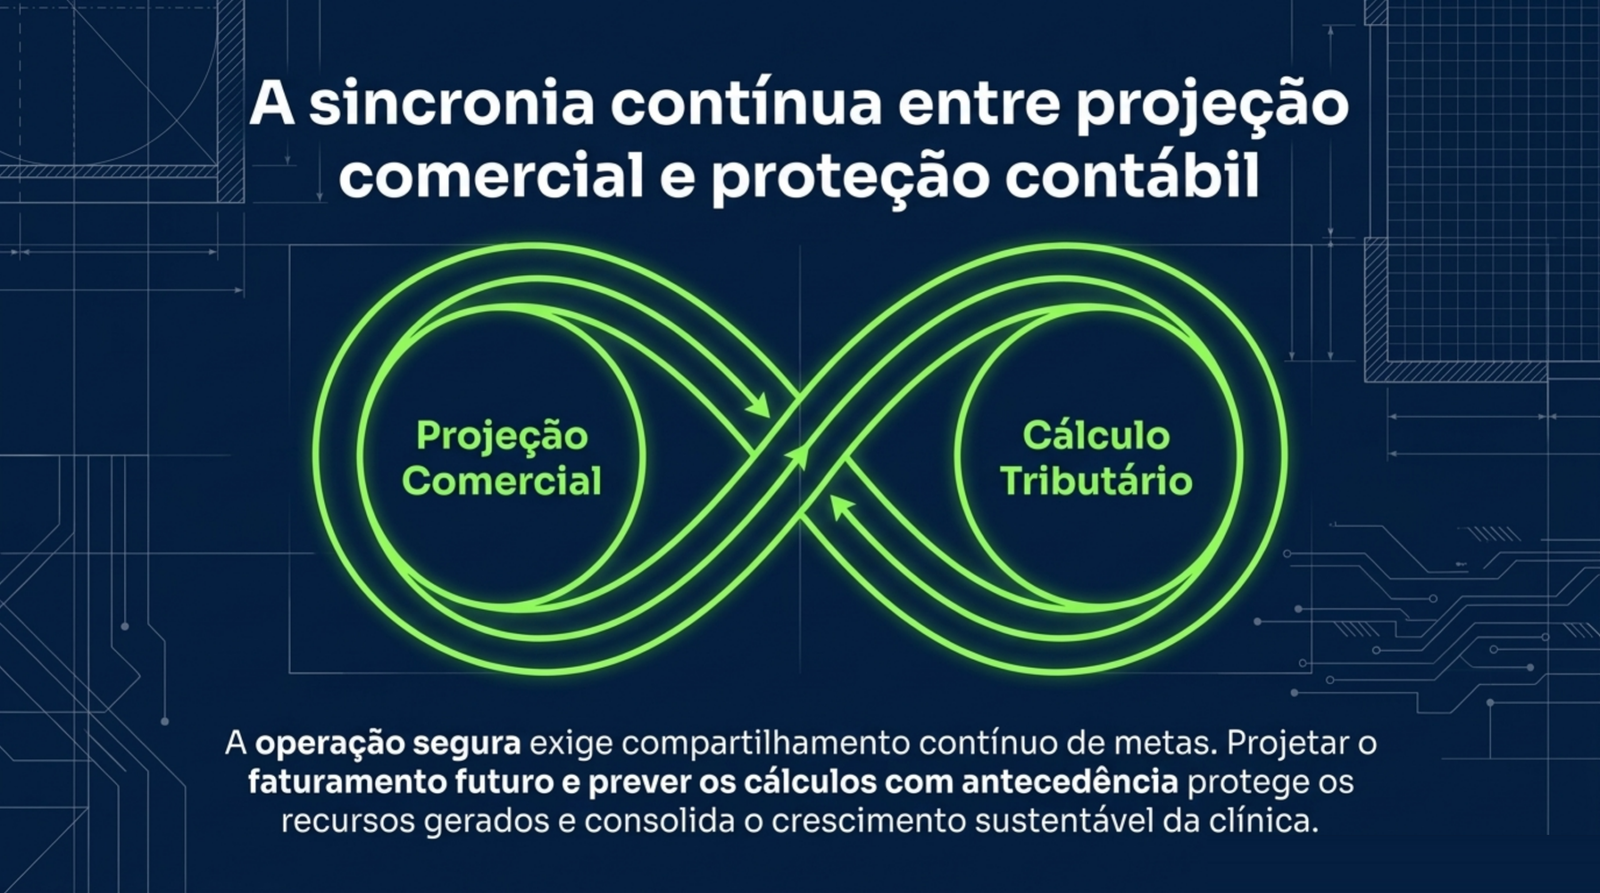
A lógica muda quando o plano de aquisição vira um dado de entrada para
o planejamento tributário, em vez de um resultado que o contador só vê no
extrato bancário do mês seguinte. Um plano de aquisição bem construído
projeta, com razoável previsibilidade, quanto a agenda deve crescer nos
próximos meses. Esse número, entregue ao contador antes de a receita
chegar, permite simular o enquadramento com antecedência: em qual faixa a
clínica deve entrar, se o Fator R muda, se algum limite está próximo, e o
que isso representa no pró-labore e na distribuição de lucro.
Imagine uma clínica que fatura R$ 220 mil por mês e decide dobrar o
investimento em mídia paga para abrir uma segunda unidade. Sem simular o
enquadramento antes, o dono só descobre o efeito tributário do novo
patamar de faturamento quando o contador fecha a apuração do mês, depois
de a decisão de mídia já ter sido tomada. Com a simulação feita antes, a
decisão de quanto investir em aquisição já considera o efeito tributário
esperado, e a clínica ajusta o ritmo de crescimento, o pró-labore ou a
estrutura societária com tempo de sobra, em vez de reagir depois que o
imposto já está fechado.
Essa é a razão prática para tratar aquisição e planejamento tributário
como uma única operação: quem projeta receita sem avisar quem simula o
enquadramento está, sem perceber, decidindo pelo contador.
O que acontece quando o marketing empurra a clínica contra o teto do Simples Nacional?
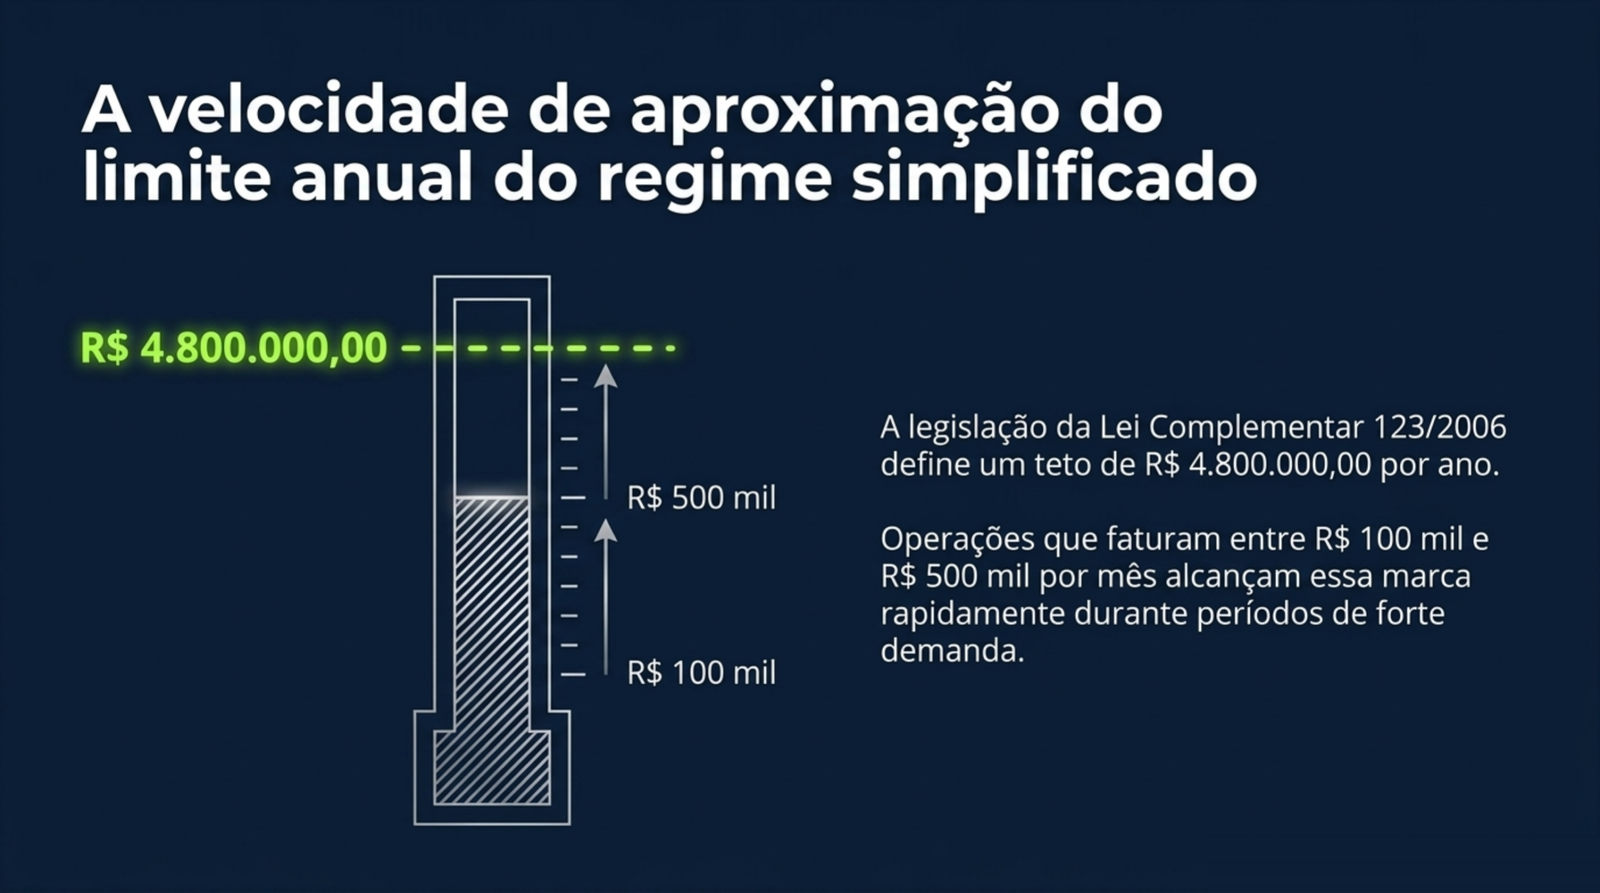
O Simples Nacional tem um limite de receita bruta anual de
R$ 4.800.000,00, previsto no art. 3º, inciso II, da Lei Complementar
123/2006. Uma clínica que fatura entre R$ 100 mil e R$ 500 mil por mês
está numa faixa em que uma campanha de aquisição bem-sucedida, sustentada
por alguns meses, pode aproximar a receita anual desse teto sem que o
dono tenha percebido a aproximação enquanto ela acontecia.
Passar do limite muda o regime tributário da clínica, e o momento em
que essa mudança passa a valer depende de quanto a receita ultrapassou o
teto. O artigo
o teto
do Simples Nacional: o que acontece quando o marketing da clínica
funciona detalha essa regra, o sublimite que afeta o ISS antes mesmo
do limite nacional e como uma campanha de captação de pacientes projeta
esse cenário com meses de antecedência.
Como o Fator R muda o imposto quando o pró-labore não acompanha o crescimento da receita?
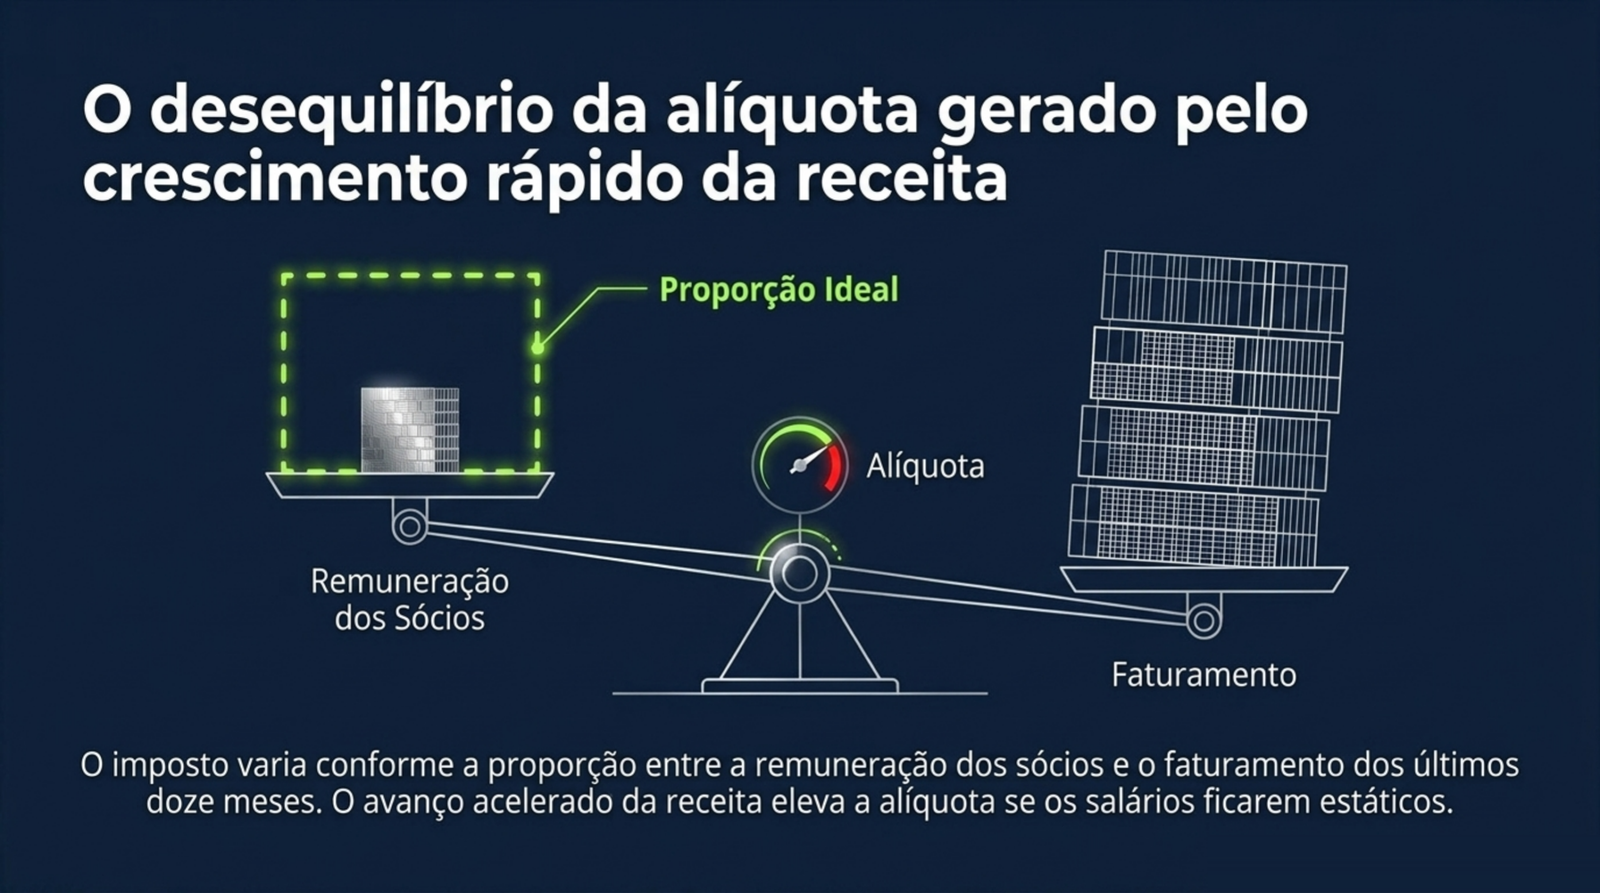
Clínicas de saúde e estética costumam ser tributadas, dentro do
Simples Nacional, por um anexo cuja alíquota depende de uma proporção
entre o que a clínica paga de folha de salários e pró-labore e o que ela
fatura nos últimos doze meses. Essa proporção é o Fator R, e ela responde
por boa parte da diferença de alíquota efetiva entre uma clínica e outra
com o mesmo faturamento.
O ponto que costuma passar despercebido é que o Fator R se move em
duas direções. Quando o faturamento sobe rápido por causa de uma
campanha de aquisição, e o pró-labore do sócio continua no mesmo valor de
antes, a proporção cai, e a alíquota efetiva pode subir na apuração
seguinte, mesmo sem nenhuma mudança na forma como a clínica opera. O
artigo Fator R na
clínica: como o pró-labore muda o imposto quando o faturamento sobe
explica como essa conta funciona e o que o contador costuma revisar
quando o faturamento entra numa curva de crescimento.
Quer saber se o crescimento da sua clínica está chegando inteiro ao caixa?
O diagnóstico estratégico olha a agenda, o investimento em aquisição e o momento certo de levar esse número ao seu contador.
Quando o Simples deixa de ser a melhor opção e a equiparação hospitalar entra na conversa?
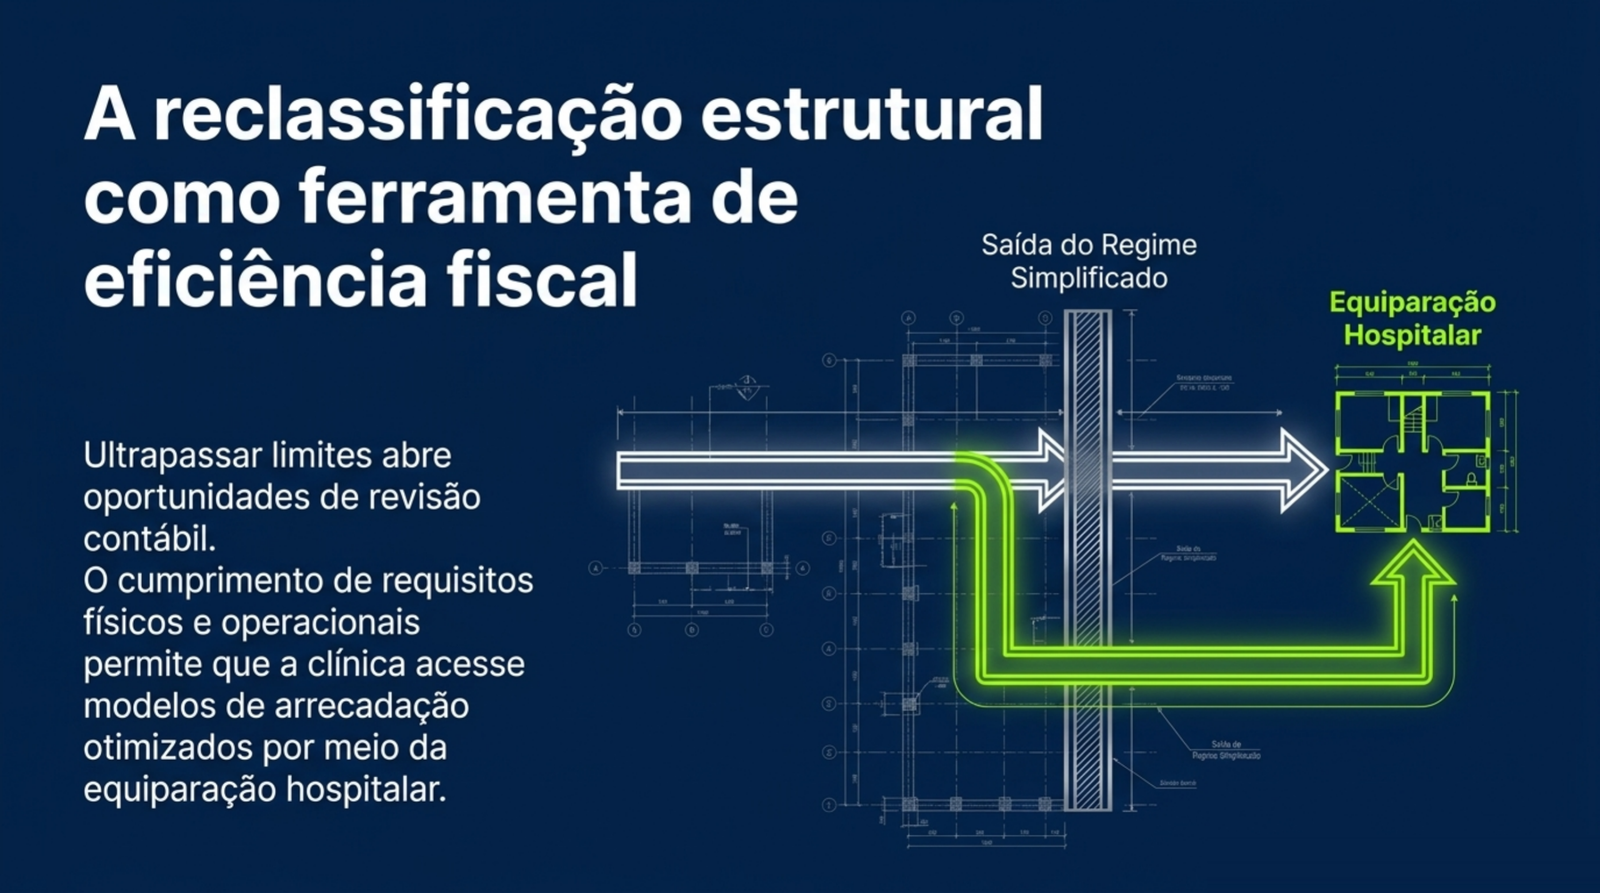
Nem toda clínica que ultrapassa o teto do Simples perde
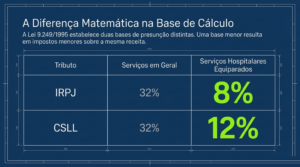
competitividade tributária. Existem outros regimes, e existe ainda uma
classificação específica, a equiparação hospitalar, que muda a forma como
parte da receita da clínica é tributada quando a estrutura física e os
serviços prestados atendem a determinados requisitos. Essa é uma decisão
de especialista contábil, porque depende de características concretas da
operação, não apenas do faturamento.
O que interessa ao dono da clínica, nesse momento, é entender que
crescer de faixa não é, obrigatoriamente, uma má notícia tributária. Uma
clínica que se planeja com antecedência pode, dependendo da estrutura,
encontrar num regime diferente uma carga tributária mais eficiente do
que manter, a qualquer custo, o enquadramento no Simples. O artigo
Simples,
Lucro Presumido ou equiparação hospitalar: qual cabe na clínica que está
crescendo aprofunda essa comparação.
A clínica está crescendo em faturamento ou em margem por paciente?
Uma campanha de aquisição pode aumentar o número de pacientes
atendidos sem aumentar, na mesma proporção, o que sobra depois de mídia,
equipe, insumo e imposto. É comum a clínica comemorar uma agenda mais
cheia e só perceber meses depois que o custo para atender cada paciente
também subiu, seja porque o procedimento vendido em maior volume tem
margem menor, seja porque a estrutura precisou crescer para dar conta da
demanda.
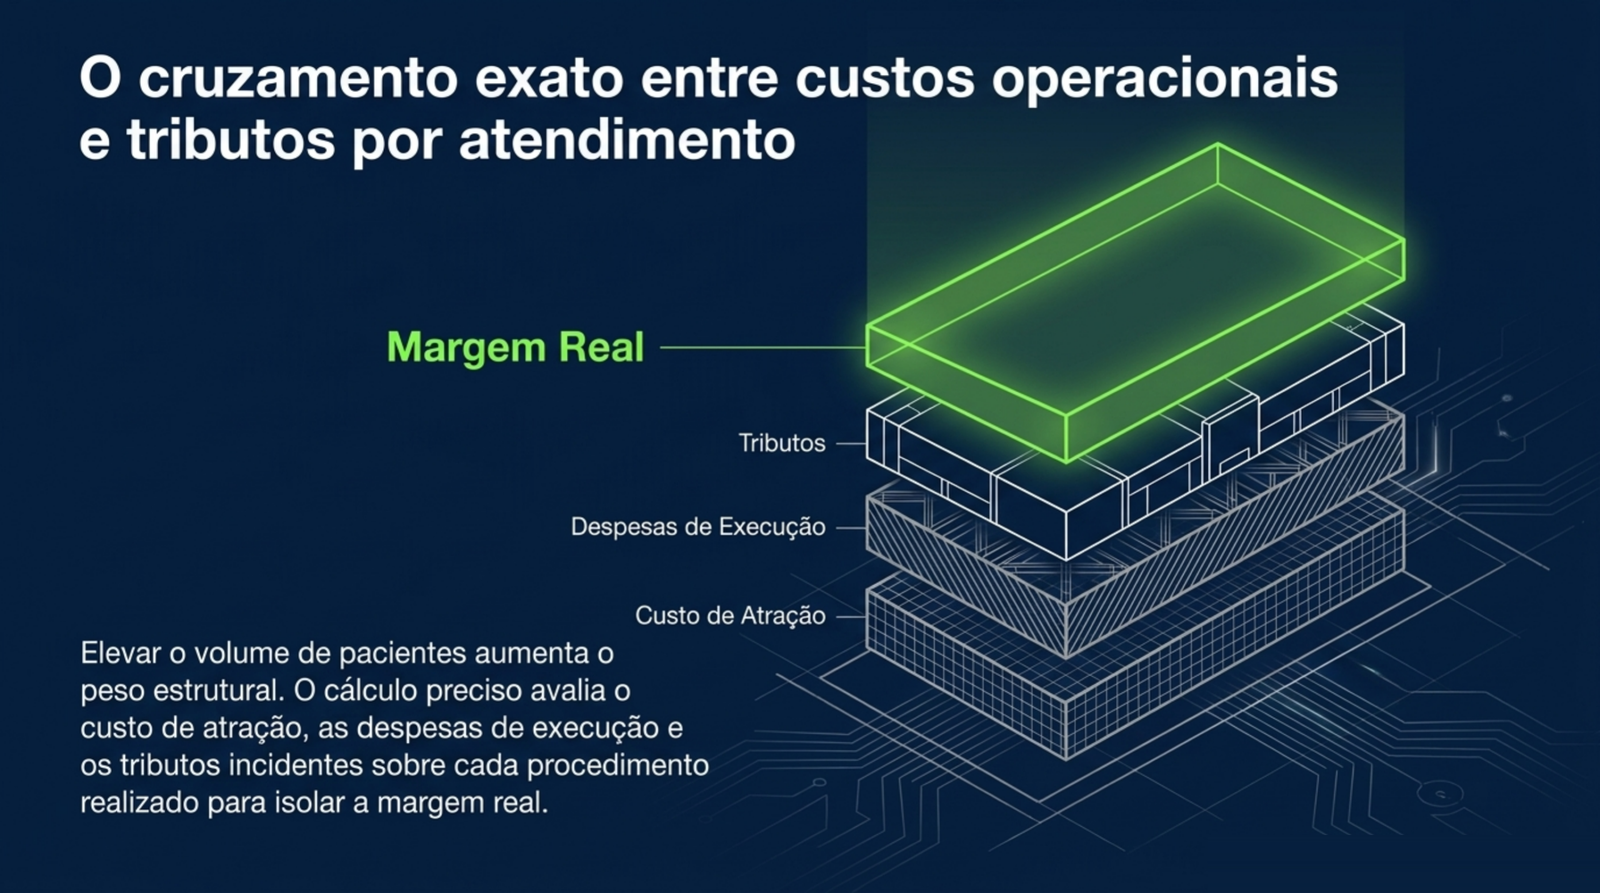
Colocar o custo por paciente e o efeito tributário na mesma planilha
muda a leitura do resultado de uma campanha. Duas clínicas podem fechar o
mês com o mesmo faturamento e margens líquidas bem diferentes, dependendo
de quanto cada uma paga de imposto sobre aquele volume e de quanto cada
procedimento custa para ser entregue. O artigo
quanto custa
cada paciente de verdade: CAC, margem por procedimento e imposto na mesma
conta mostra como montar essa conta.
O que muda na distribuição de lucro da clínica quando a receita cresce?
Depois de pagar imposto, folha e fornecedor, o que sobra costuma
ser distribuído entre os sócios como lucro. A forma como essa distribuição
é tributada também muda conforme o volume de receita e o regime da
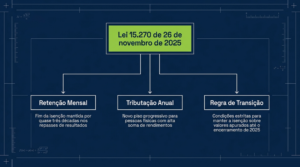
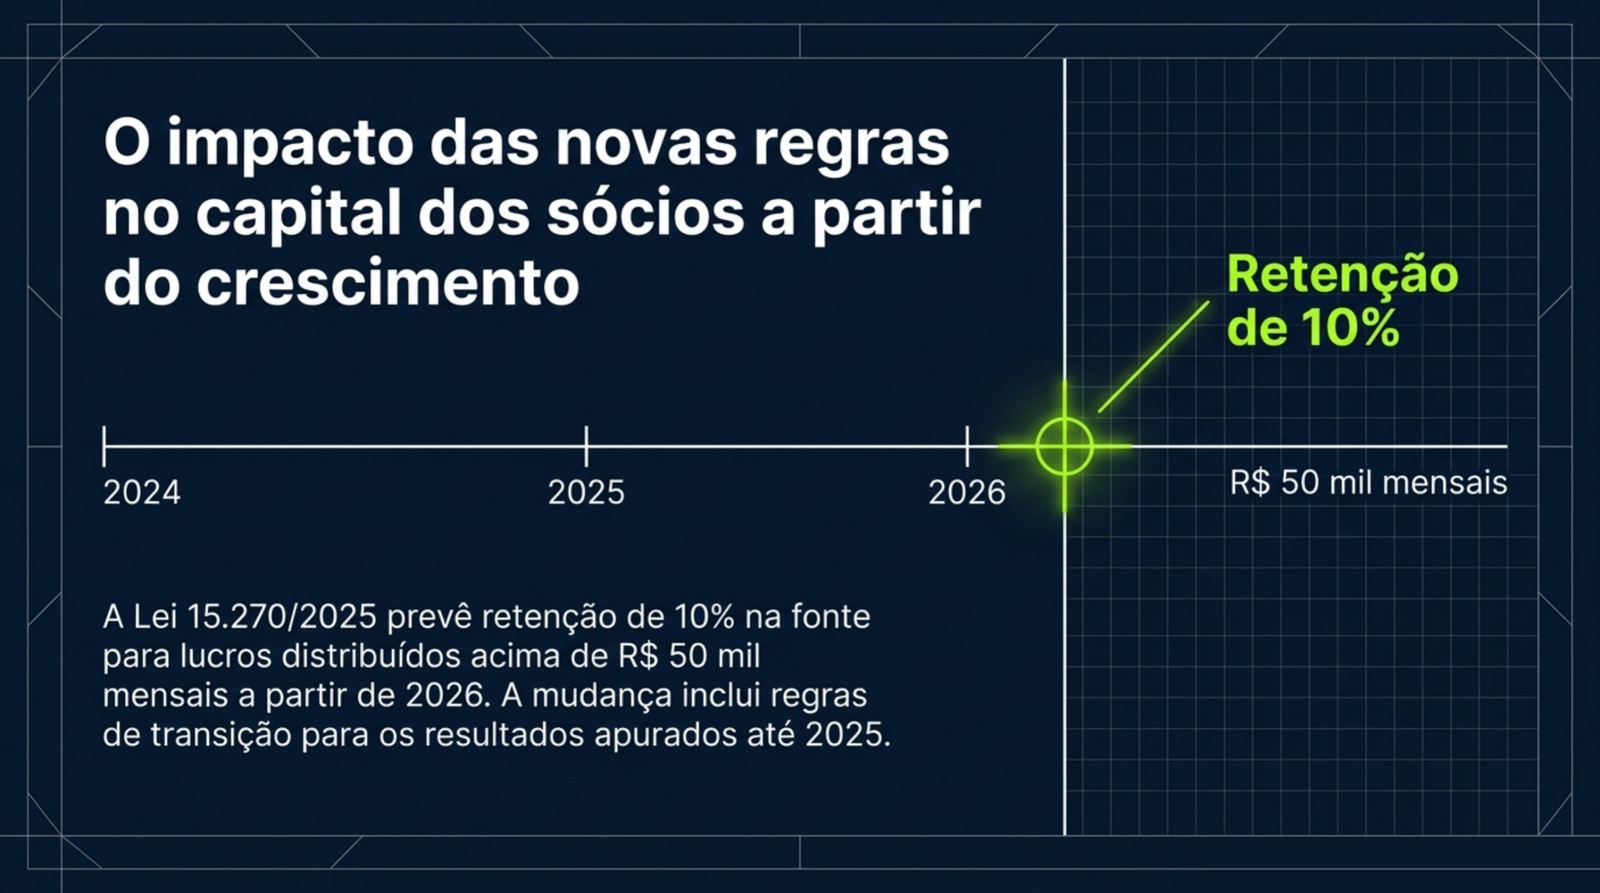
clínica, e desde janeiro de 2026 a Lei 15.270/2025 prevê retenção de 10% de
imposto de renda na fonte quando os lucros e dividendos pagos pela mesma
empresa ao mesmo sócio passam de R$ 50 mil no mês, calculada sobre o total
pago, com regras de
transição para resultados apurados até 2025. Uma
clínica que cresce rápido tende a distribuir mais, e por isso vale
simular esse efeito junto com o restante do planejamento.
O artigo
clínica
crescendo e lucro distribuído: o que muda com a tributação de dividendos
em 2026 trata especificamente dessa parte da conta.
Como transformar isso em rotina entre a agência de aquisição e o contador?
A prática que costuma funcionar é simples de descrever e exige
disciplina para manter: sempre que o plano de mídia projeta um novo
patamar de faturamento, esse número deveria chegar ao contador antes de a
receita chegar ao caixa, não depois. Isso vale para um aumento de verba,
para a abertura de uma nova unidade, para um procedimento novo que deve
girar rápido ou para qualquer decisão que mude a curva de crescimento da
clínica.
A HDP BRASIL cuida da parte que faz esse faturamento acontecer: mídia,
atendimento do lead e painel de custo por paciente. A leitura do
enquadramento, do pró-labore e da distribuição de lucro é trabalho de
especialista contábil, e é aí que entra o Grupo BRA 360, nosso parceiro
em contabilidade e consultoria tributária. Quando as duas frentes trocam
informação com antecedência, o crescimento que a aquisição produz tem
mais chance de chegar inteiro ao caixa da clínica.
Crescimento Líquido: aquisição da HDP com o planejamento tributário do Grupo BRA 360
A HDP BRASIL cuida da frente que faz a clínica faturar mais: mídia, atendimento do lead e painel de resultado. O Grupo BRA 360, nosso parceiro em contabilidade e consultoria tributária, cuida da frente que faz esse crescimento chegar ao caixa.
Clínica que contrata a HDP recebe um Raio-X fiscal feito pela BRA 360, sem custo: leitura do regime atual, do pró-labore e da distribuição de lucros diante do faturamento que o plano de aquisição projeta. Cada empresa fatura e responde pelo próprio serviço.
Perguntas frequentes
O que é crescimento líquido para uma clínica?
É o que sobra no caixa depois de imposto, custo e distribuição de lucro, olhando o mês fechado. Uma clínica pode faturar mais e fechar com margem menor se o enquadramento tributário não acompanhar o novo patamar de receita, por isso o crescimento precisa ser medido pelo que fica, não só pelo que entra.
Preciso trocar de contador quando a clínica começa a crescer rápido?
Não necessariamente. O que muda é a frequência com que o enquadramento precisa ser revisado. Uma clínica em curva de crescimento se beneficia de simular o regime tributário a cada novo patamar de faturamento, e não apenas uma vez por ano na virada do exercício.
O plano de marketing da clínica interfere no enquadramento tributário?
Interfere de forma indireta, mas real. Uma campanha de aquisição bem-sucedida muda o volume de receita, e o volume de receita é o dado que movimenta o teto do Simples, o Fator R e a faixa de tributação da clínica. Por isso o plano de aquisição funciona melhor quando é compartilhado com o contador antes de o resultado aparecer no caixa.
Com que frequência vale simular o enquadramento tributário da clínica?
Sempre que o plano de aquisição projeta um salto relevante de faturamento, como um aumento de verba, uma nova unidade ou um procedimento novo com alta procura. Fora desses momentos, uma revisão a cada poucos meses costuma bastar para uma clínica em ritmo de crescimento estável.
Crescer mais rápido sempre aumenta o imposto da clínica?
Nem sempre, mas o risco existe sem planejamento. O efeito depende do regime atual da clínica, da proximidade de algum limite e de como o pró-labore e a distribuição de lucro estão estruturados. Esse é exatamente o cálculo que um especialista contábil faz antes de o faturamento crescer.
Leia também
- O teto do Simples Nacional: o que acontece quando o marketing da clínica funciona
- Fator R na clínica: como o pró-labore muda o imposto quando o faturamento sobe
- Quanto custa cada paciente de verdade: CAC, margem por procedimento e imposto na mesma conta
- Marketing para clínicas: como montar uma agenda previsível
- Diagnóstico de marketing: como descobrir qual alavanca destrava a sua receita
Fontes: Lei Complementar 123/2006, art. 3º, planalto.gov.br · Lei 15.270/2025, art. 6º-A da Lei 9.250/1995, planalto.gov.br